
Mekari Highlights
- Omzet kasir ikut dihitung untuk batas Rp500 juta, jadi pantau omzet gabungan kasir dan marketplace, bukan marketplace saja.
- Potongan 0,5% mengikuti angka di invoice, bukan dana yang cair, jadi catat penjualan, pajak, dan kas secara terpisah.
- Kirim surat pernyataan atau SKB sebelum dana masuk; satu per NPWP sudah mencakup semua outlet dan akun.
Toko yang berjualan di kasir dan marketplace kini menghadapi potongan pajak 0,5% atas pesanan marketplace, yang menurut rilis DJP SP-23/2026 berlaku sejak 1 Oktober 2026. Penjualan di kasir tidak dipotong marketplace (tafsir kami), tetapi omzetnya ikut menentukan apakah pemilik orang pribadi masih terbebas dari potongan selama omzet sampai Rp500 juta.
Karena itu, jumlahkan omzet kasir dan marketplace per NPWP, kirim surat pernyataan atau SKB (Surat Keterangan Bebas) pajak, dan cocokkan tiap invoice dengan dana yang cair. Voucher tidak mengubah dasar hitungan, dan potongan Agustus dikembalikan marketplace dengan jadwal berbeda per platform.
Satu Toko, Tiga Arus Uang
Bayangkan sebuah toko perlengkapan rumah tangga dengan tiga outlet. Penjualan harian masuk lewat kasir di setiap outlet, sebagian pelanggan memesan lewat marketplace, dan hasil keduanya bermuara ke rekening yang sama. Hingga tahun lalu, pencatatan semacam ini cukup rapi dengan rekap kasir dan mutasi bank.
Sekarang ada arus ketiga, yakni pajak yang sudah dipotong platform sebelum dana tiba. Selisih antara angka penjualan dan uang yang diterima bertambah satu komponen baru, dan komponen itu harus bisa dijelaskan, baik oleh manajer outlet yang menutup laporan harian maupun oleh pemilik yang menandatangani laporan bulanan.
Panduan ini ditulis terutama untuk pemilik toko retail atau F&B yang berjualan lewat kasir sekaligus marketplace. Bagi Anda, aturan ini bukan urusan marketplace semata: angka kasir ikut menentukan apakah usaha Anda masih terbebas dari potongan, dan dokumen dari marketplace menentukan apa yang dapat Anda perhitungkan sebagai pajak.
Manajer outlet dan tim operasional multi-cabang juga perlu memahaminya, karena merekalah yang memegang rekap kasir, setoran harian, dan data pesanan yang menjadi bahan hitungan. Bagian berikutnya membahas jadwal berlakunya, apa yang dipotong, cara omzet dihitung, dokumen yang perlu disiapkan, serta cara mencatat dan mencocokkannya.
Garis waktu yang perlu Anda tahu
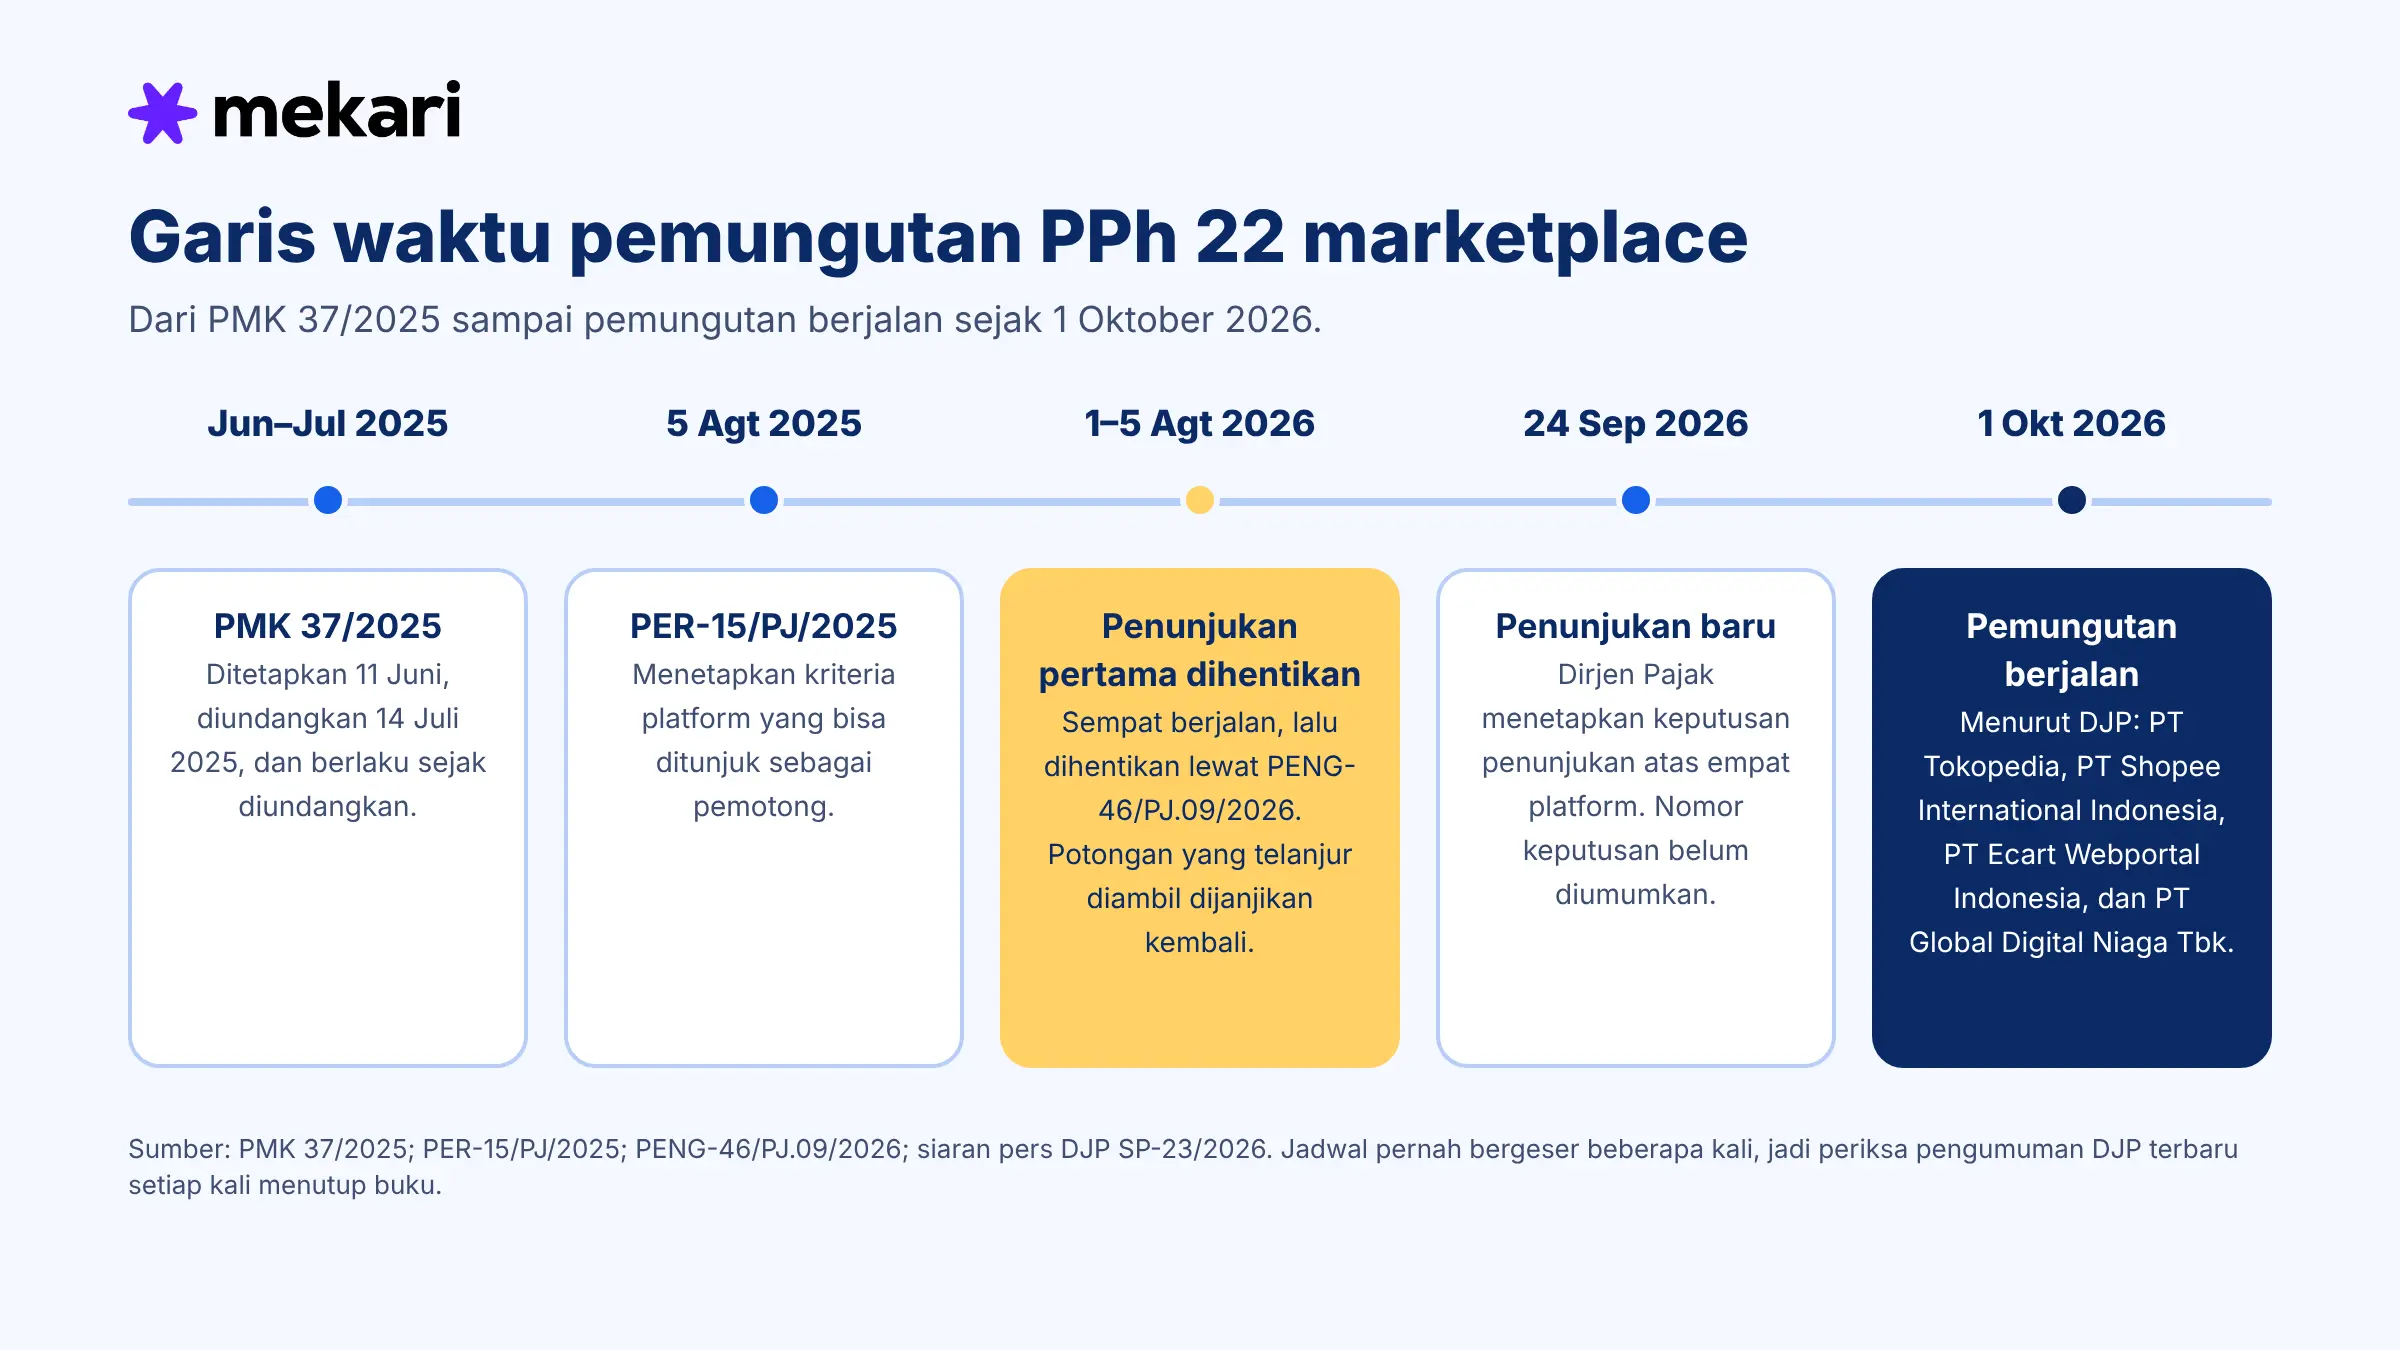
DJP menegaskan ini bukan jenis pajak baru, melainkan cara memungut Pajak Penghasilan (PPh) yang memang sudah menjadi kewajiban pedagang.
Jadwalnya pernah bergeser beberapa kali, dan DJP, berencana mengevaluasi penerapannya setelah marketplace melapor pada awal November. Karena itu, periksa pengumuman DJP terbaru setiap kali menutup buku.
Mana yang Dipotong, Mana yang Tidak
Pasal 2 PMK 37/2025 menugaskan penyelenggara perdagangan elektronik (marketplace) memotong PPh Pasal 22 dari penghasilan pedagang dalam negeri.
Tidak semua platform masuk: syaratnya memakai rekening eskro dan melampaui batas transaksi atau kunjungan yang diatur PER-15/PJ/2025 Pasal 4 (misalnya transaksi lebih dari Rp600 juta dalam 12 bulan, atau lebih dari Rp50 juta dalam satu bulan).
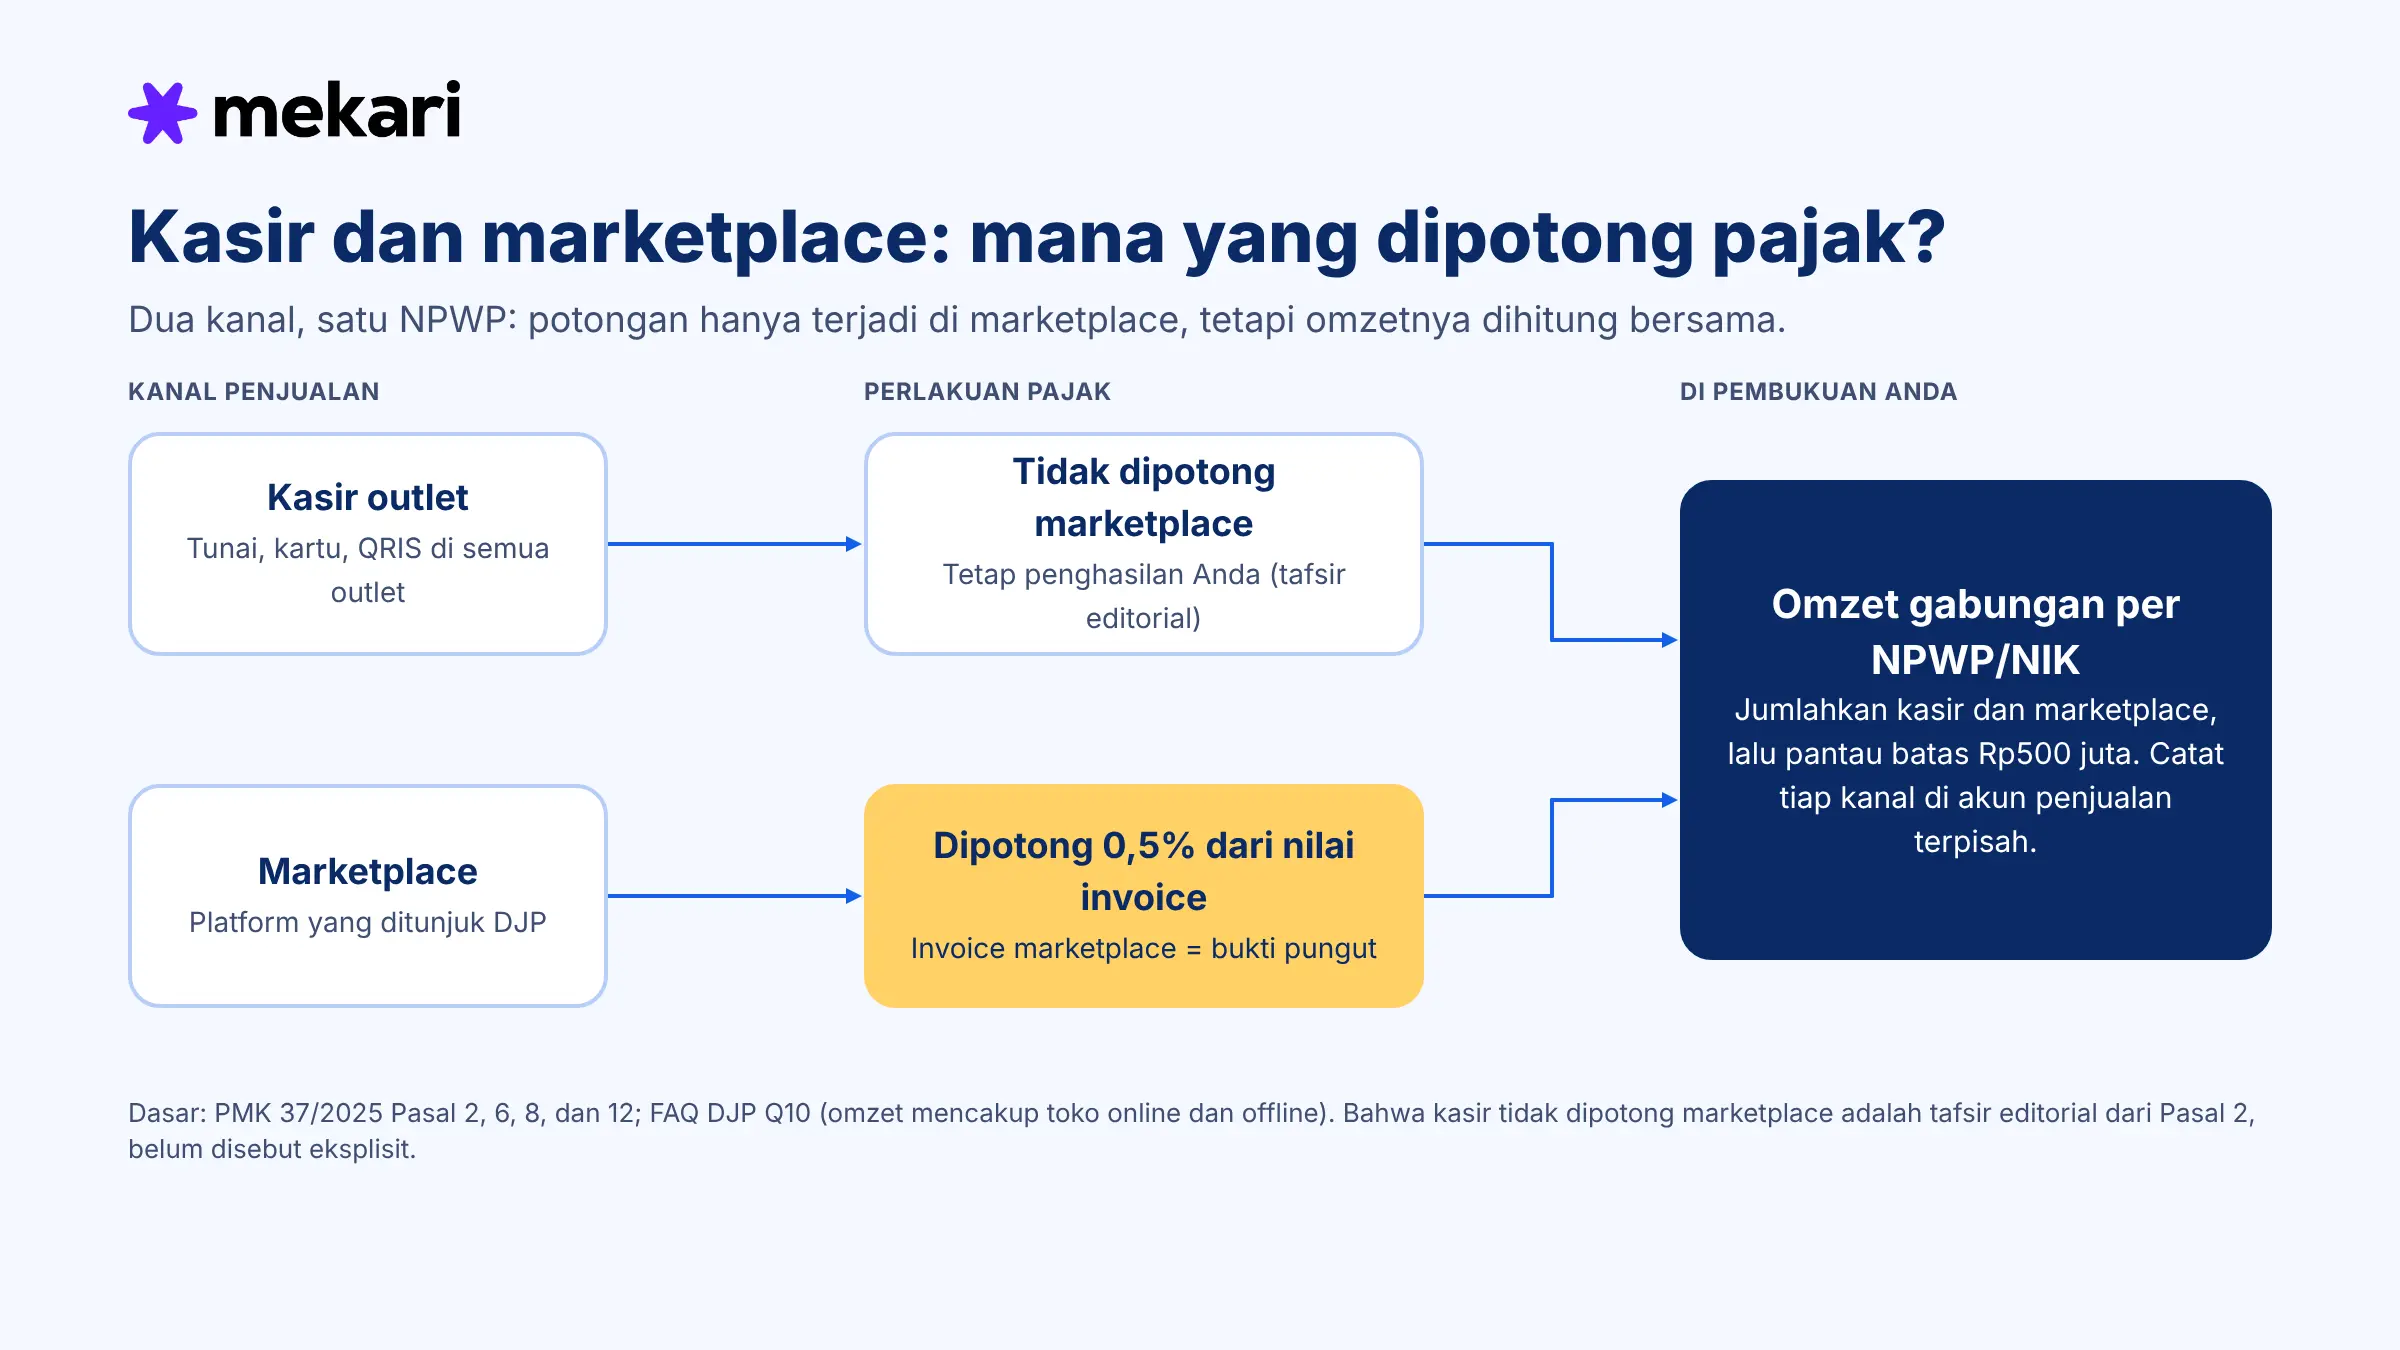
| Sumber penjualan | Ada potongan dari platform? | Catatan |
|---|---|---|
| Pesanan di marketplace yang ditunjuk | Ya, kecuali Anda punya pengecualian | Pasal 8 dan Pasal 10 PMK 37/2025 |
| Transaksi di kasir outlet | Tidak oleh marketplace | Tafsir editorial: pemotongnya adalah platform atas uang yang melewati platform |
| Toko di website atau media sosial sendiri | Tergantung apakah platformnya ditunjuk | Perlu dicek ke daftar DJP |
Tidak adanya potongan di kasir tidak membuat penjualan kasir bebas pajak. Penghasilannya tetap Anda laporkan dalam kewajiban pajak biasa (Pasal 10 ayat 2 PMK 37/2025).
Mengapa Uang yang Masuk Lebih Kecil dari Angka di Invoice
Potongan dihitung 0,5% dari nilai penjualan yang tertulis di dokumen tagihan, di luar PPN dan PPnBM, dan dianggap terutang pada saat marketplace menerima pembayaran dari pembeli (Pasal 8 ayat 1–2 PMK 37/2025). Hal yang menjadi patokan adalah angka di tagihan, bukan uang yang akhirnya cair.
Contoh hitung (angka ilustrasi). Satu pesanan senilai Rp8.000.000. Potongan pajak: 0,5% × Rp8.000.000 = Rp40.000. Biaya komisi dan layanan platform: Rp480.000. Tidak ada retur. Uang yang masuk ke rekening: Rp8.000.000 − Rp40.000 − Rp480.000 = Rp7.480.000.
Tiga hal yang sering membuat angka dasar salah menurut contoh di Lampiran PMK 37/2025:
- Ongkos kirim kurir internal toko yang ditagihkan ke pembeli menambah dasar potongan.
- Ongkir kurir pihak ketiga yang Anda tanggung dan diambil dari dana cair tidak memperkecil dasar.
- Biaya kirim dan asuransi dari pihak ketiga yang dibayar pembeli dipotong atas nama penyedia jasa itu, terpisah dari penjualan Anda.
Diskon dan voucher. Definisi peredaran bruto di Pasal 1 angka 10 PMK 37/2025 dihitung sebelum potongan penjualan. Tafsir editorial: diskon toko pada umumnya tidak menurunkan dasar potongan, dan FAQ DJP (Q31) sejalan dengan menghitung peredaran bruto sebelum potongan penjualan.
Untuk voucher yang dibiayai platform, tidak ada pengaturan eksplisit di PMK maupun FAQ, jadi andalkan angka di invoice dan arsipkan buktinya. Perhatikan juga bila harga di kasir berbeda dari harga di marketplace: potongan mengikuti dokumen tagihan marketplace.
Omzet Satu NPWP, Bukan Satu Outlet
Pemilik berstatus orang pribadi dapat terbebas dari potongan selama omzet tahun berjalan tidak melewati Rp500 juta dan ia sudah menyerahkan surat pernyataan kepada marketplace (Pasal 6 ayat 2; Pasal 10 ayat 1 huruf a PMK 37/2025).
Omzet di sini bukan omzet online saja. Acuannya peredaran bruto usaha sebagaimana Pasal 1 angka 10, dan DJP dalam FAQ-nya (Q10) menyebut omzet itu meliputi semua toko, baik online maupun offline. Jadi laporan kasir ikut menentukan apakah pengecualian Anda masih berlaku.
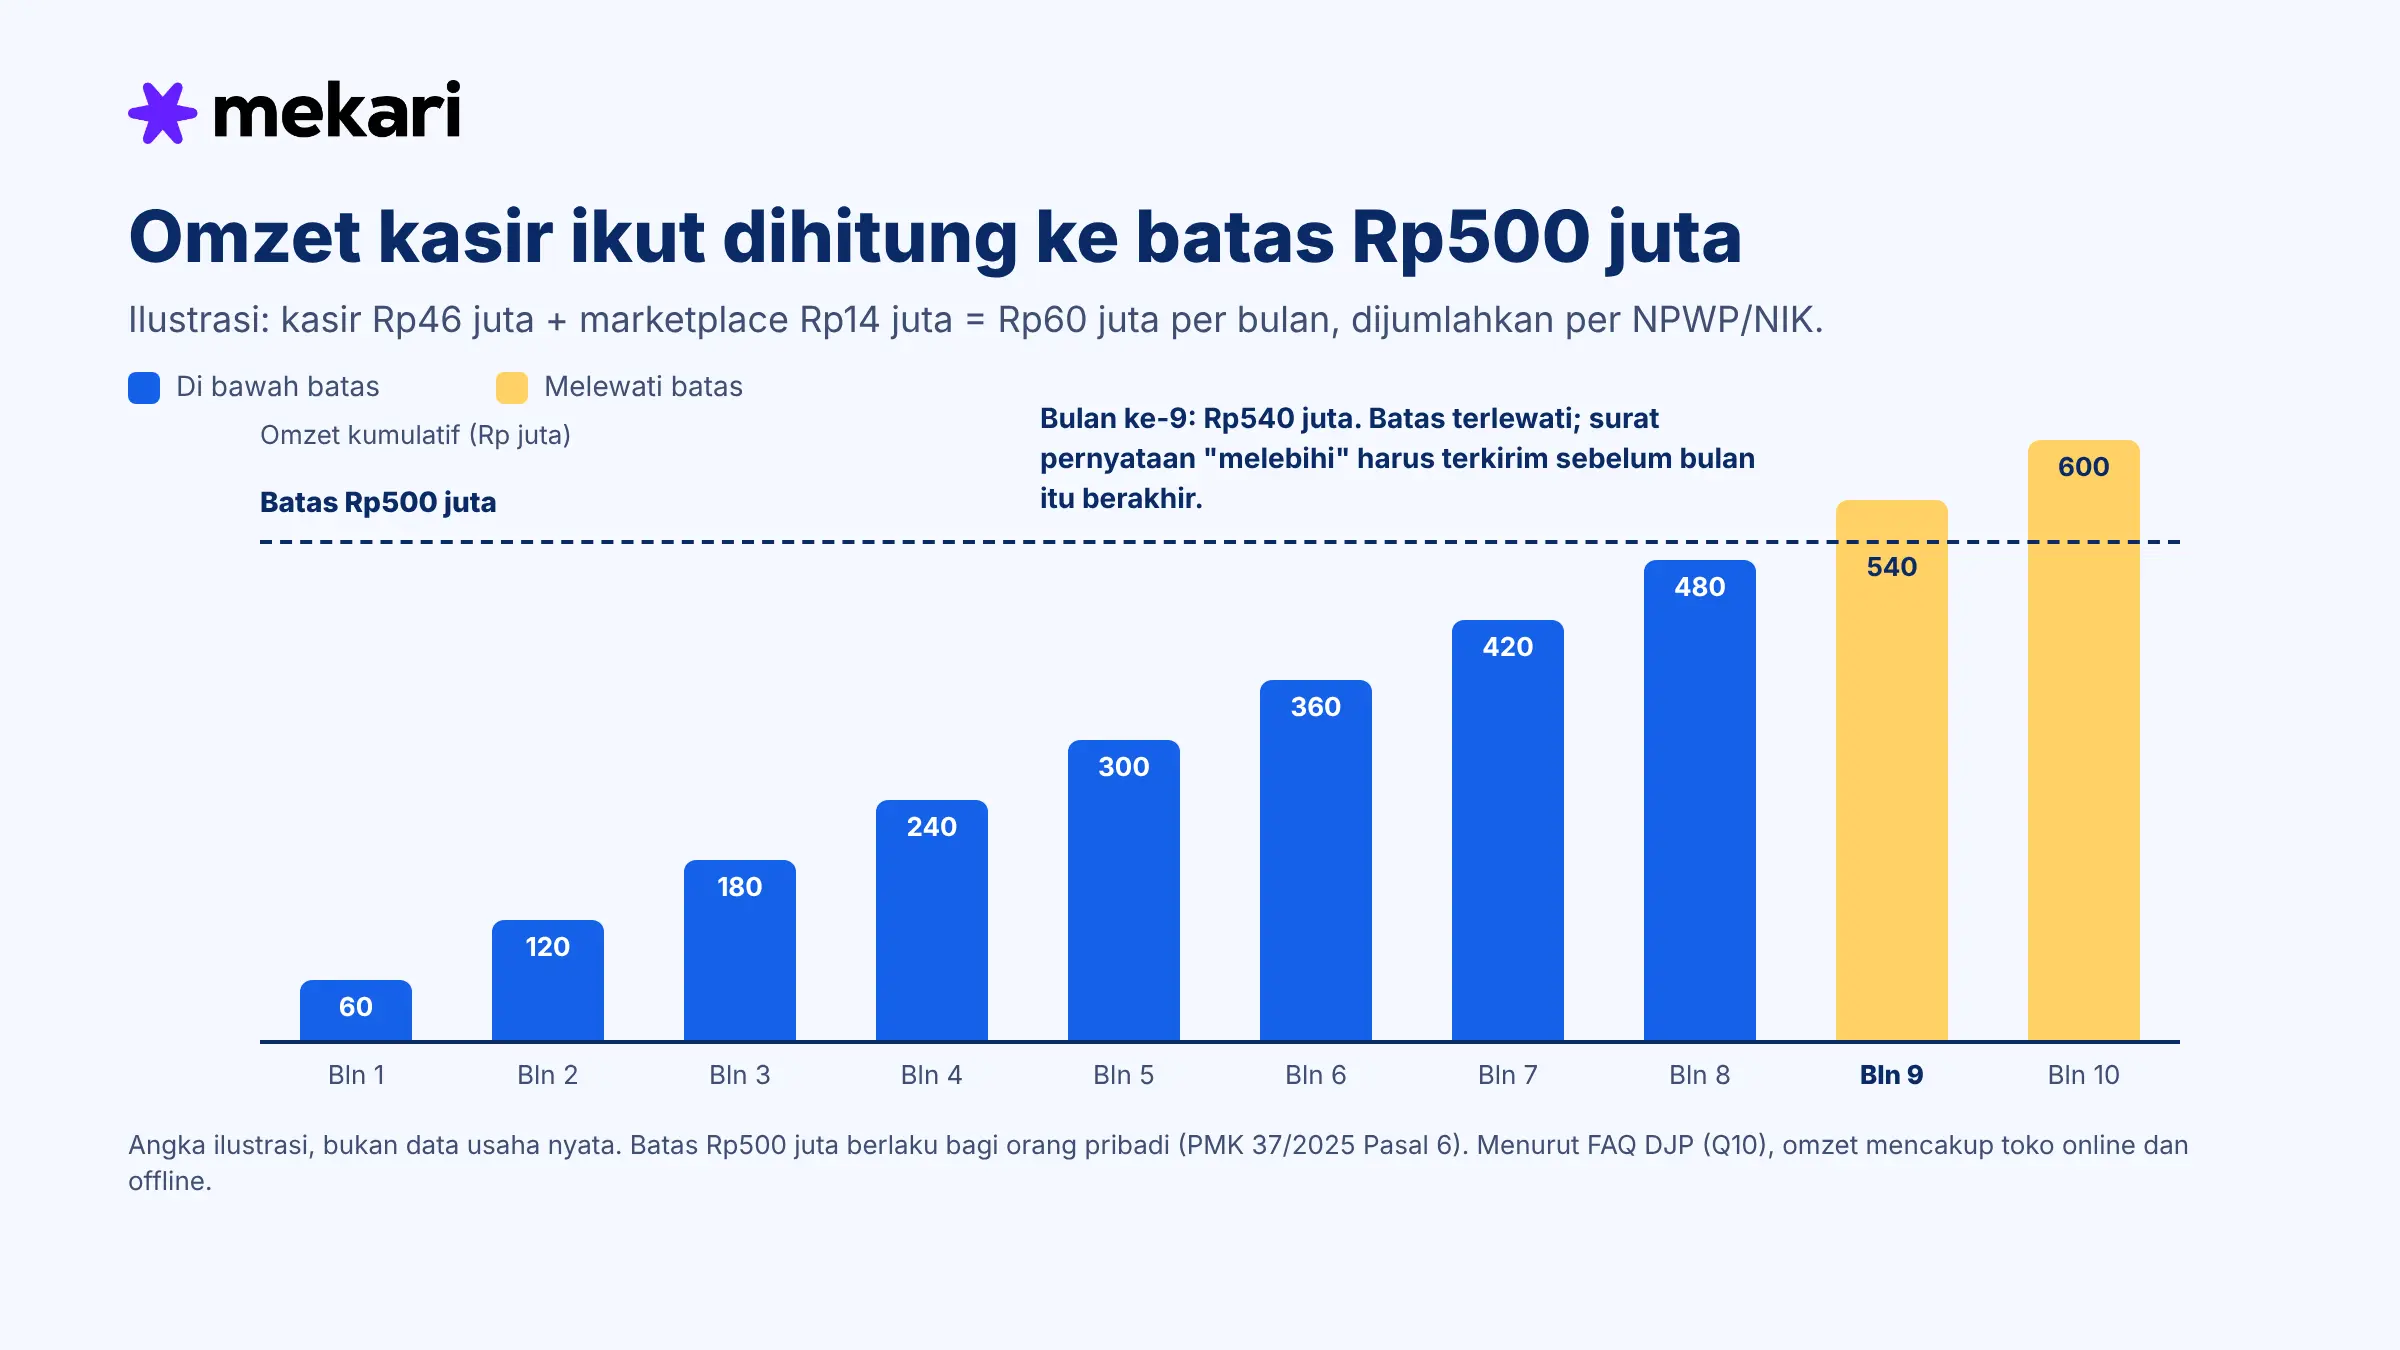
Ilustrasi. Kasir tiga outlet mencatat Rp46.000.000 per bulan dan marketplace Rp14.000.000, sehingga total Rp60.000.000 per bulan. Setelah bulan ke-8, omzet kumulatif Rp480.000.000, masih di bawah batas. Pada bulan ke-9 angkanya menjadi Rp540.000.000 dan batas terlewati. Surat “melebihi” wajib masuk sebelum bulan itu berakhir; platform lalu memotong mulai tanggal 1 bulan berikutnya (Pasal 6 ayat 6 dan 7, Pasal 7 ayat 3 PMK 37/2025). Jika yang dipantau hanya Rp14 juta per bulan dari marketplace, pergantian status ini tidak akan terlihat.
Karena batas dihitung per wajib pajak, jumlahkan semua outlet dan akun toko yang memakai NPWP atau NIK yang sama. Untuk usaha berbentuk badan, ketentuan surat pernyataan omzet ini tidak berlaku bagi PT atau CV; tafsir editorial: badan pada umumnya tetap dipotong kecuali memegang SKB (Surat Keterangan bebas) pajak.
Pantau omzet gabungan tanpa menghitung manual. Omzet kasir ikut dihitung, jadi angka dari setiap outlet dan akun marketplace perlu dijumlahkan dalam satu tempat. Isi omzet bulanan tiap kanal di template ini, lalu lihat total kumulatif, sisa ruang terhadap Rp500 juta, dan statusnya. Ada penanda saat omzet mendekati batas, yang berupa saran praktik, bukan ketentuan.
Unduh di sini: Template Rekap Omzet Gabungan (xlsx)
Catatan: Contoh alat bantu internal, bukan format resmi DJP. Angka di dalamnya ilustrasi.
Siapkan Dokumen Sesuai Posisi Anda
Cari posisi usaha Anda di bawah ini, lalu kirim dokumennya ke marketplace sebelum penghasilan diterima (Pasal 6 ayat 4). Anda bertanggung jawab atas kebenarannya (ayat 9 PMK 37/2025).
- Orang pribadi, omzet hingga Rp500 juta: kirim surat pernyataan bermeterai (format Lampiran A PMK 37/2025). Kirim ulang setiap awal tahun pajak selama omzet tidak melewati Rp4,8 miliar (Pasal 6 ayat 5a).
- Orang pribadi, omzet baru menembus Rp500 juta: serahkan surat pernyataan versi “omzet melebihi” di bulan penembusan itu.
- Punya SKB (surat keterangan bebas pemotongan atau pemungutan): unggah salinannya dan perbarui bila SKB diganti (Pasal 6 ayat 3 dan 5b PMK 37/2025).
- Badan usaha tanpa SKB: tidak ada jalur surat pernyataan omzet, dan potongan berlaku.
- Belum mengirim apa pun: NPWP atau NIK serta alamat korespondensi tetap harus diberikan; tanpa informasi apa pun, platform tetap memotong (Pasal 8 ayat 8).
Menurut FAQ PMK 37/2025 DJP, cukup satu surat pernyataan untuk setiap NPWP atau NIK, yang berlaku di semua akun dan marketplace. Beberapa kategori lain dikecualikan di Pasal 10 ayat 1, misalnya penjualan pulsa dan kartu perdana serta mitra pengemudi aplikasi angkutan orang pribadi.
Invoice Marketplace Bukan Struk Kasir
Invoice marketplace dan struk kasir. Dua dokumen ini berbeda fungsi, dan toko dengan dua kanal wajib memisahkannya.
- Struk atau laporan kasir membuktikan penjualan di outlet. Tidak ada potongan pajak di dalamnya.
- Invoice marketplace dipersamakan dengan bukti pemotongan pajak (Pasal 12 ayat 4 PMK 37/2025), termasuk untuk pesanan yang tidak dipotong (ayat 5). Isinya meliputi nomor dan tanggal, nama platform, nama akun toko, data pembeli, rincian barang, harga jual, potongan harga, dan jumlah pajak yang dipotong (ayat 3).
Saat pesanan dibatalkan atau dikoreksi, platform menerbitkan dokumen pembatalan atau pembetulan yang kedudukannya sama (Pasal 13 PMK 37/2025). Simpan dokumen ini berdampingan dengan invoice asalnya.
Dari Sisi Pajak: Potongan itu Kredit atau Pelunasan
Apa yang terjadi dengan pajak yang sudah dipotong tergantung status Anda (Pasal 8 ayat 3–7 PMK 37/2025):
- Tarif umum: potongan menjadi pembayaran pajak tahun berjalan dan dikreditkan di SPT Tahunan.
- PPh final: potongan dihitung sebagai bagian dari pajak final. Jika potongan kurang dari yang terutang, selisihnya Anda bayar sendiri lalu laporkan lewat SPT Masa Unifikasi; jika lebih, bisa diajukan pengembalian.
Lewat PP 20/2026 (terbit 22 April 2026), tarif final tetap 0,5% dengan plafon peredaran bruto Rp4,8 miliar setahun.
Fasilitas final dibatasi untuk orang pribadi, perseroan perorangan satu pendiri, dan koperasi; CV, firma, PT non-perorangan, serta BUMDes yang jangka waktunya belum habis boleh melanjutkan hingga jangka itu selesai (Pasal 57 dan Pasal II PP 20/2026).
Pastikan status Anda dahulu sebelum menentukan apakah potongan diperlakukan sebagai kredit atau pelunasan.
Data Penjualan Marketplace Anda juga Sampai ke DJP
Marketplace tidak hanya memotong. Menurut Pasal 15 PMK 37/2025, platform wajib menyampaikan kepada Direktur Jenderal Pajak (DJP) informasi yang Anda berikan:
- NPWP atau NIK, alamat korespondensi, surat pernyataan, dan SKB
- Nama serta akun toko
- Isi dokumen tagihan (nomor, tanggal, jenis barang, harga jual, potongan harga, dan nilai pajak)
- Pajak yang sudah dipungut dan disetor
Seluruhnya menjadi satu kesatuan lampiran SPT Masa PPh Unifikasi milik marketplace (ayat 2).
Ada tiga hal praktis bagi pemilik dan manajer outlet:
- Tafsir editorial: angka penjualan marketplace Anda kini tercatat juga di sisi DJP, sehingga laporan pajak Anda sebaiknya bisa dijelaskan sampai ke angka di invoice.
- Menurut Kring Pajak, dokumen tagihan yang dipersamakan dengan bukti pemungutan akan terisi otomatis di SPT Tahunan, jadi tidak perlu diinput satu per satu. Ini keterangan layanan DJP, bukan bunyi pasal; periksa tampilannya saat Anda menyusun SPT.
- Penjualan di kasir tidak termasuk dalam data yang dilaporkan marketplace (tafsir editorial: Pasal 15 PMK 37/2025 hanya mengatur transaksi lewat platform). Pelaporan omzet kasir sepenuhnya tanggung jawab Anda.
Sebelum menyusun SPT Tahunan, jumlahkan bukti pungut setahun dari semua akun toko dan cocokkan dengan akun pajak dibayar di muka di pembukuan Anda, lalu bandingkan dengan data yang terisi otomatis.
Mencatat Tanpa Mencampur Arus Kas
Prinsipnya: setiap kanal punya akun penjualan sendiri, dan potongan pajak tidak boleh menyatu dengan biaya komisi.
Pesanan marketplace Rp8.000.000 (contoh di atas) saat dana masuk:
| Akun | Debit | Kredit |
|---|---|---|
| Bank | Rp7.480.000 | |
| Pajak dibayar di muka, potongan marketplace | Rp40.000 | |
| Beban komisi dan layanan platform | Rp480.000 | |
| Penjualan, kanal marketplace | Rp8.000.000 |
(Pencatatan ini mengakui penjualan dan pelunasannya sekaligus agar ringkas; toko yang mencatat piutang platform terlebih dulu memakai dua langkah.)
Penjualan kasir, misalnya Rp46.000.000 sebulan dari setoran tiga outlet:
| Akun | Debit | Kredit |
|---|---|---|
| Kas / Bank (setoran outlet) | Rp46.000.000 | |
| Penjualan, kanal kasir | Rp46.000.000 |
Saran praktik editorial, bukan bunyi aturan: untuk pedagang yang dikenai pajak final, baris “Pajak dibayar di muka” lazimnya memakai akun lain sesuai kebijakan akuntansi usaha; bahas dengan akuntan Anda.
Jika pajak sudah terlanjur dipotong pada 1–5 Agustus 2026 dan dikembalikan, balik pencatatannya saat dana pengembalian masuk. Pengembalian dilakukan oleh marketplace (PENG-46 butir 2).
Menurut keterangan Shopee yang dimuat DDTCNews, dana dikembalikan bertahap ke saldo penjual tanpa tindakan seller, dalam rentang 14 Agustus hingga 30 September 2026. Ini keterangan satu platform, bukan ketentuan DJP, dan rentangnya telah berakhir; buka saldo penjual untuk memastikan.
Ritme Pencocokan untuk Manajer Outlet dan Pusat
Bagi usaha multi-cabang, pembagian tugas yang jelas lebih efektif daripada satu orang menutup semuanya di akhir bulan.
| Frekuensi | Dikerjakan oleh | Dicocokkan | Gejala yang dicari |
|---|---|---|---|
| Harian | Kasir dan manajer outlet | Rekap kasir vs uang yang disetor | Setoran kurang atau tertunda |
| Mingguan | Admin pusat | Laporan pesanan marketplace vs penjualan kanal marketplace di buku | Pesanan yang terlewat atau tercatat dua kali |
| Bulanan | Admin keuangan | Invoice dan laporan penyelesaian dana vs akun pajak dibayar di muka dan mutasi bank | Potongan tidak tercatat; selisih komisi, retur, atau pencairan tertunda |
| Bulanan | Pemilik atau keuangan | Omzet gabungan per NPWP vs Rp500 juta | Bulan pengiriman surat pernyataan “melebihi” |
| Saat ada koreksi | Admin pusat | Dokumen pembatalan atau pembetulan vs retur di kasir dan marketplace | Nilai pajak yang ikut bergeser karena koreksi |
Setiap selisih sebaiknya bisa dijelaskan sampai ke nomor transaksinya; selisih kecil yang berulang di akun yang sama biasanya menandakan salah klasifikasi, bukan kebetulan.
Hal yang Perlu Dicek per Platform
- Voucher yang dibiayai platform: dasar hitungannya jelas, yaitu sebelum potongan penjualan (Pasal 1 angka 10 PMK 37/2025; FAQ DJP Q31). Yang tidak ditemukan hanyalah pengaturan khusus untuk voucher yang dibiayai platform, dan format invoice tiap platform tidak seragam, jadi andalkan angka di invoice.
- Surat pernyataan yang terlambat: Pasal 6 ayat (4) PMK 37/2025 menghendaki surat tiba lebih dulu daripada uangnya. Tidak ada pasal PMK atau jawaban FAQ DJP versi 1 yang menyentuh nasib potongan yang terlanjur terjadi.
- Dasar tertulis tanggal mulai: nomor keputusan penunjukan 24 September 2026 belum dipublikasikan. Jika Anda butuh salinan untuk arsip, mintalah ke marketplace atau DJP.
- Pengembalian potongan Agustus: prinsipnya jelas, yaitu marketplace yang mengembalikan (PENG-46/PJ/2026 butir 2). Jadwal yang berhasil kami temukan hanya milik Shopee: dana kembali masuk ke saldo penjual tanpa pengajuan, dalam rentang 14 Agustus hingga 30 September 2026 (keterangan Shopee, dikutip DDTCNews). Untuk platform lain, cek langsung ke marketplace Anda.
- Toko fisik dalam omzet Rp500 juta: FAQ PMK 37/2025 DJP Q10 menyatakan omzet mencakup toko online dan offline. FAQ adalah panduan, bukan peraturan yang mengikat, sehingga usaha yang bercampur offline dan online sebaiknya tetap bertanya ke KPP.
Rencana Tindakan yang Diperlukan
- Hari ini: daftar semua akun marketplace dan outlet per NPWP atau NIK, lalu catat dokumen apa yang sudah terkirim. Mulai dari daftar. Sebelum mengurus dokumen, catat dulu semua outlet dan akun marketplace di bawah NPWP atau NIK Anda. Template daftar akun ini membantu mencatat nama pemilik, dokumen yang sudah dikirim, tanggal kirim, dan siapa yang memegangnya. [Unduh di sini: Daftar Outlet dan Akun (xlsx).
- Minggu ini: buka invoice Oktober di setiap akun, hitung 0,5% dari nilai tagihan, dan bandingkan dengan potongan yang tertulis.
- Sebelum tutup buku Oktober: jalankan pencocokan bulanan di atas dan jumlahkan omzet kasir plus marketplace.
- Setiap akhir bulan: periksa apakah omzet kumulatif mendekati Rp500 juta.
- 15 dan 20 November 2026 (hanya bila Anda PPh final dengan selisih untuk Masa Oktober): setor dan lapor; 15 November jatuh pada hari Minggu, jadi cek kalender pajak.
- Awal 2027: kirim ulang surat pernyataan dan perbarui SKB.
Tips Legal, Compliance, dan Governance untuk Pemilik dan Manajer Outlet
Pemilik toko biasanya sudah rapi mencatat penjualan di kasir, tetapi pajak marketplace datang dari arah lain: dipotong platform, tertulis di invoice, dan ikut menentukan apakah usaha Anda masih di bawah batas omzet.
Masalahnya jarang di tarif. Namun yang lebih sering terjadi adalah angka tercecer di dua tempat dan dokumen diurus orang yang berbeda.
Karena itu tips berikut dibuat untuk pemilik dan manajer outlet: laporkan omzet secara utuh, simpan bukti di tempat yang tepat, dan tetapkan siapa yang memegang urusan pajak agar manajer outlet tidak perlu menebak.
A. Legal
- Jangan mengisi surat pernyataan “sampai Rp500 juta” dengan omzet marketplace saja. Angka itu harus mencerminkan peredaran bruto usaha; DJP dalam FAQ PMK 37/2025 (Q10) menyebut cakupannya online dan offline, dan kebenaran isinya ada di tangan Anda (Pasal 6 ayat 9).
- Bentuk usaha menentukan jalurnya: surat pernyataan omzet ditujukan untuk orang pribadi (Pasal 6 ayat 2 PMK 37/2025), sedangkan hak atas PPh final dibatasi PP 20/2026 (Pasal 57 dan Pasal II). Usaha berbentuk CV atau PT sebaiknya berkonsultasi dulu.
B. Compliance
- Buat rekap omzet gabungan kasir dan marketplace setiap akhir bulan. Bila melewati Rp500 juta, surat “melebihi” harus terkirim sebelum bulan itu berakhir (Pasal 6 ayat 7). Saran praktik: pasang tanda peringatan saat omzet kumulatif mendekati sekitar 80% batas.
- Letakkan struk kasir dan invoice marketplace di arsip yang berbeda. Hanya invoice dan dokumen koreksinya yang berstatus bukti pungut (Pasal 12 ayat 4 dan Pasal 13 ayat 4 PMK 37/2025).
- Saat ada retur di marketplace, koreksinya lewat dokumen pembetulan atau pembatalan (Pasal 13 PMK 37/2025). Menurut FAQ DJP (Q19), pungutan bulan berjalan dikurangi lewat bukti pungut tambahan bernilai negatif.
C. Governance
(Saran praktik, bukan bunyi aturan.)
- Tunjuk satu penanggung jawab dokumen pajak, misalnya pemilik atau admin keuangan pusat. Manajer outlet cukup memegang rekap harian dan setoran kasir.
- Batasi siapa yang boleh mengubah rekening pencairan, data NPWP, dan dokumen pajak di akun marketplace, karena perubahan di sana langsung memengaruhi arus dana dan potongan.
- Tulis kebijakan tertulis tentang siapa menanggung voucher dan bagaimana harga kasir berbeda dari harga marketplace. Untuk usaha campuran offline dan online yang ragu soal omzet, tanyakan ke KPP atau konsultan sebelum mengirim surat.
Menyiapkan Pembukuan
Toko dengan dua kanal membutuhkan dua hal sekaligus: angka kasir yang rapi per outlet dan pembukuan yang menyatukannya dengan penjualan online. Mekari Pos dapat membantu di beberapa titik:
- Di kasir dan outlet: Mekari Pos mencatat transaksi tiap outlet, menyediakan dasbor terpusat untuk memantau seluruh outlet secara real-time, menampilkan laporan penjualan dan performa per outlet, serta memungkinkan pusat mengatur hak akses. Laporan itu menjadi bahan untuk menghitung omzet gabungan dan mencocokkan setoran harian, sedangkan pengaturan hak akses mendukung tips tata kelola di atas.
- Untuk penjualan online: Integrasi omnichannel dengan Mekari Desty untuk penjualan online. Invoice resmi pungutan pajak tetap diterbitkan marketplace, jadi unduh dan simpan dari akun toko.
- Di pembukuan: Sinkronisasi dengan Mekari Jurnal untuk pencatatan akuntansi otomatis, sehingga penjualan kasir dapat masuk pembukuan tanpa input ulang.
- Soal pajak: Ekosistem Mekari membantu menyediakan data yang rapi. Keputusan tentang surat pernyataan, SKB, status PPh final, dan pelaporan tetap ada pada pemilik usaha bersama konsultan pajak atau KPP.
Mulai dari pencatatan yang rapi di kasir Anda. Mekari Pos membantu outlet mencatat setiap transaksi penjualan dan menyusun laporannya, sehingga angka kasir siap dicocokkan dengan invoice marketplace setiap bulan.
Satukan data kasir dan penjualan online dalam satu alur bersama Mekari Pos.
Coba Gratis atau Jadwalkan Demo Mekari POS Sekarang!
Ringkasnya untuk Pemilik dan Manajer Outlet
Potongan dari marketplace hanya menyentuh sebagian penjualan Anda, tetapi hitungannya menyentuh seluruh usaha.
Pisahkan pencatatan antara kasir dan marketplace, pantau omzet gabungan terhadap Rp500 juta, dan cocokkan setiap invoice dengan dana yang diterima. Soal voucher platform dan pengembalian potongan Agustus, pastikan jawabannya sebelum laporan ditutup.
Tulisan ini berisi informasi umum dan bukan nasihat hukum, pajak, atau akuntansi. Aturan dan jadwal pemungutan dapat berubah, jadi periksa pengumuman DJP terbaru. Perlakuan pajak bergantung pada status dan bentuk usaha Anda, sehingga sebelum mengambil keputusan, konsultasikan dengan konsultan pajak atau KPP tempat Anda terdaftar. Mekari tidak bertanggung jawab atas keputusan yang diambil semata-mata berdasarkan artikel ini.
Referensi
Database Peraturan JDIH BPK. “PMK 37/2025”
JDIH Kemenkeu. “PER-15/PJ/2025”
Direktorat Jenderal Pajak. “SP-23/2026 tertanggal 1 Oktober 2026: laman, berkas PDF”
Database Peraturan JDIH BPK. “PP 20/2026”
Direktorat Jenderal Pajak. “Pemungutan PPh oleh Marketplace”
Direktorat Jenderal Pajak. “FAQ PMK 37/2025”