



- Sejak 1 Oktober 2026, marketplace yang ditunjuk memungut PPh Pasal 22 sebesar 0,5% dari nilai invoice, di luar PPN dan PPnBM.
- Pungutan itu pajak, bukan biaya admin, jadi catat nilai penjualan, pajak, komisi, dan dana cair di akun terpisah.
- Cocokkan laporan marketplace, invoice, dokumen koreksi, dan mutasi bank setiap bulan sebelum tutup buku.
Pemungutan PPh Pasal 22 marketplace berlaku sejak 1 Oktober 2026 menurut siaran pers DJP SP-23/2026: empat marketplace yang ditunjuk memungut 0,5% dari peredaran bruto penjualan Anda, di luar PPN dan PPnBM. Cek invoice Oktober di akun toko, cocokkan dengan dana yang cair, dan lengkapi NPWP/NIK serta surat pernyataan atau SKB (Surat Keterangan Bebas) pajak.
Orang pribadi beromzet hingga Rp500 juta tidak dipungut hanya bila surat pernyataan sudah disampaikan sebelum penghasilan diterima, sedangkan badan umumnya tetap dipungut kecuali memiliki SKB (Surat Keterangan Bebas) pajak. Artikel ini membahas dasar pengenaan, dokumen pengecualian, bukti pungut, pencatatan jurnal, dan rekonsiliasi bulanan.
Mekari membahasnya secara berurutan, mulai dari hal yang paling sering memicu selisih: yang dihitung adalah 0,5% dari peredaran bruto di dokumen tagihan, bukan dari dana yang cair. Setelah itu kami menguraikan siapa yang tidak dipungut dan dokumen apa yang perlu dikirim ke marketplace sebelum penghasilan diterima, lalu bagaimana invoice berfungsi sebagai bukti pungut.
Bagian akhir memperlihatkan cara memisahkan nilai penjualan, PPh Pasal 22, dan kas dalam jurnal, serta langkah rekonsiliasi bulanan yang membuat setiap selisih bisa ditelusuri ke transaksi. Setiap bagian merujuk pada pasal PMK 37/2025 bila ada dasarnya, dan tafsir editorial ditandai terpisah dari bunyi ketentuan.
Status Kerkini: Pemungutan Berlaku Sejak 1 Oktober 2026
Jadwal pemungutan sempat berubah pada 2026. Urutannya menurut dokumen DJP:
| Tanggal | Peristiwa | Sumber |
|---|---|---|
| 11 Juni 2025 / 14 Juli 2025 | PMK 37/2025 ditetapkan / diundangkan (BN 2025 No. 489); berlaku saat diundangkan | PMK, hlm. 13; Pasal 18 |
| 5 Agustus 2025 | PER-15/PJ/2025 menetapkan batasan kriteria dan tata cara penunjukan marketplace | JDIH Kemenkeu |
| 1 Juil 2026 | DJP menunjuk empat marketplace; pemungutan efektif 1 Agustus 2026 | Siaran pers DJP 1 Juli 2026 |
| 5 Agustus 2026 | Pengumuman PENG-46/PJ.09/2026 sempat menunda pemungutan dan membatalkan Kepdirjen penunjukan 1 Juli 2026; PPh 22 yang sudah dipungut dikembalikan ke pedagang. Ketentuan penundaan ini tidak lagi dipakai untuk tanggal mulai, karena DJP menyatakan pemungutan berlaku 1 Oktober 2026 | PENG-46/PJ.09/2026 |
| 24 September 2026 | Dirjen Pajak menetapkan Kepdirjen penunjukan baru atas empat marketplace (nomor belum dipublikasikan) | Siaran pers DJP SP-23/2026 |
| 1 Oktober 2026 | Pemungutan PPh Pasal 22 oleh marketplace dilaksanakan | Siaran pers DJP SP-23/2026 |
Fakta: menurut PER-15/PJ/2025 Pasal 3 ayat (2), penunjukan berlaku mulai awal bulan berikutnya setelah tanggal penetapan Kepdirjen. Penetapan 24 September 2026 sejalan dengan mulai berlakunya pemungutan pada 1 Oktober 2026. DJP menegaskan penyesuaian jadwal tidak mengubah substansi PMK 37/2025.
Cara membaca status ini: tanggal mulai di artikel ini bersumber dari siaran pers DJP SP-23/2026. Nomor Kepdirjen 24 September 2026 belum dipublikasikan, jadi minta salinannya ke marketplace atau DJP bila Anda perlu dasar tertulis. Cara paling praktis: periksa invoice Oktober di akun toko Anda; jika PPh Pasal 22 sudah tercantum, perlakukan sebagai berlaku.
Catatan kehati-hatian: jadwal pemungutan sudah berubah beberapa kali pada 2026. Periksa pengumuman DJP terbaru sebelum menutup buku.

Hal yang Diatur PMK 37/2025
PMK 37/2025 menunjuk penyelenggara perdagangan melalui sistem elektronik (marketplace) sebagai pemungut PPh Pasal 22 atas penghasilan pedagang dalam negeri (Pasal 2).
Kewenangan menunjuk ada pada Menteri Keuangan dan didelegasikan kepada Dirjen Pajak (Pasal 4). DJP menegaskan ini bukan pajak baru, melainkan mekanisme pemungutan atas kewajiban PPh yang sudah ada.
1. Marketplace mana yang memungut?
Bukan semua platform. Pasal 3 ayat (2) PMK 37/2025 mensyaratkan platform memakai rekening eskro (escrow account) untuk menampung penghasilan dan melampaui batas nilai transaksi dan/atau traffic.
Batasannya ada di PER-15/PJ/2025 Pasal 4: nilai transaksi di atas Rp600 juta dalam 12 bulan atau Rp50 juta dalam 1 bulan, dan/atau pengakses di atas 12.000 dalam 12 bulan atau 1.000 dalam 1 bulan.
Platform yang belum ditunjuk dapat menyampaikan pemberitahuan agar dipertimbangkan (Pasal 5 PER-15/2025).
Menurut Direktorat Jenderal Pajak (DJP) berdasarkan SP-23/2026, entitas yang ditunjuk adalah:
- PT Shopee International Indonesia
- PT Global Digital Niaga Tbk\
- PT Tokopedia
- PT Ecart Webportal Indonesia
Pemetaan merek ke entitas (Blibli: PT Global Digital Niaga Tbk; Lazada: PT Ecart Webportal Indonesia) tercantum di halaman DJP, yang tabelnya masih bertanggal penunjukan 1 Juli 2026 dan tidak memuat nomor Kepdirjen.
2. Siapa yang dipungut?
Pedagang Dalam Negeri berupa orang pribadi atau badan yang menerima penghasilan lewat rekening bank atau keuangan sejenis dan bertransaksi dengan IP Indonesia atau nomor telepon +62 (Pasal 5 ayat 1 PMK 37/2025).
Perusahaan jasa pengiriman dan asuransi yang bertransaksi dengan pembeli juga termasuk (Pasal 5 ayat 2 PMK 37/2025). Artinya, marketplace memungut juga atas nama penyedia ongkir dan asuransi, bukan hanya atas penjualan Anda.
Tarif dan Dasar Pengenaan: Yang Dihitung Bukan Dana yang Cair
Pasal 8 ayat (1): PPh Pasal 22 sebesar 0,5% dari peredaran bruto yang tercantum dalam dokumen tagihan, tidak termasuk PPN dan PPnBM. Pajak terutang saat pembayaran diterima marketplace (Pasal 8 ayat 2). Status PKP (Pengusaha Kena Pajak) tidak mengubah ini: dasarnya tetap di luar PPN.
Contoh dasar: penjualan Rp10.000.000 (ilustrasi, tanpa PPN dan PPnBM) → 0,5% × Rp10.000.000 = Rp50.000.
Contoh Lampiran PMK menunjukkan komponen harga yang sering salah dihitung:
| Komponen | Perlakuan menurut contoh Lampiran PMK | Hitungan |
|---|---|---|
| Harga barang | Masuk dasar pengenaan | Printer Rp3.000.000 × 0,5% = Rp15.000 |
| Ongkir dengan kurir toko yang dibayar pembeli | Masuk dasar pengenaan | (Rp15.000.000 + Rp200.000) × 0,5% = Rp76.000 |
| Ongkir pihak ketiga yang ditanggung penjual (dipotong dari dana cair) | Tidak mengurangi dasar pengenaan | Dasar printer tetap Rp3.000.000 |
| Jasa pengiriman dan asuransi pihak ketiga yang dibayar pembeli | Dipungut atas nama penyedia jasa, bukan dasar penjualan Anda | Rp50.000 × 0,5% = Rp250; Rp20.000 × 0,5% = Rp100 |
Diskon dan voucher. Pasal 1 angka 10 mendefinisikan peredaran bruto sebagai nilai yang diterima dari usaha sebelum dikurangi potongan penjualan, potongan tunai, dan/atau potongan sejenis. Pasal 12 ayat (3) mewajibkan invoice memuat harga jual dan potongan harga. Tafsir editorial: secara umum dapat dibaca bahwa diskon tidak mengurangi dasar pungutan, dan media melaporkan FAQ DJP berpandangan sama. Yang belum terang adalah voucher yang ditanggung platform dan perbedaan format invoice antar-marketplace (lihat bagian zona abu-abu).
Transaksi mata uang asing dikonversi dengan kurs yang ditetapkan Menteri Keuangan sebagai dasar pelunasan bea masuk, PPN, dan PPnBM, yang berlaku saat pembayaran diterima (Pasal 8 ayat 9 PMK 37/2025).
PPh 22 bukan biaya admin. PPh Pasal 22 adalah pajak. Komisi dan biaya layanan adalah biaya komersial platform. Jika keduanya digabung ke satu akun biaya, bukti pungut menjadi sulit ditelusuri saat rekonsiliasi atau pemeriksaan.
Siapa yang Tidak Dipungut, dan Dokumen Apa yang Harus Dikirim
Dokumen dikirim ke marketplace sebelum penghasilan diterima (Pasal 6 ayat 4 PMK 37/2025), dengan tata cara menurut masing-masing marketplace (Pasal 6 ayat 8). Pedagang bertanggung jawab atas kebenarannya (Pasal 6 ayat 9).
| Kondisi pedagang | Dokumen | Akibat | Dasar |
|---|---|---|---|
| Semua pedagang | NPWP/NIK dan alamat korespondensi | Wajib. Tanpa informasi apa pun, tetap dipungut | Pasal 6 ayat 1; Pasal 8 ayat 8 |
| Orang pribadi, omzet tahun berjalan sampai Rp500 juta | Surat pernyataan (format Lampiran A, bermeterai) | Penjualan barang/jasa tidak dipungut | Pasal 6 ayat 2; Pasal 10 ayat 1a |
| Sama, tahun berikutnya | Surat pernyataan dikirim ulang setiap awal Tahun Pajak bila omzet tidak melebihi Rp4,8 miliar | Pengecualian berlanjut | Pasal 6 ayat 5a |
| Orang pribadi, omzet melewati Rp500 juta | Surat pernyataan “melebihi”, paling lambat akhir bulan saat omzet melewati batas | Marketplace wajib memungut mulai awal bulan berikutnya setelah surat diterima | Pasal 6 ayat 6–7; Pasal 7 ayat 3 |
| Punya SKB pemotongan/pemungutan PPh | Salinan SKB; kirim ulang jika SKB diperbarui | Tidak dipungut | Pasal 6 ayat 3, 5b; Pasal 10 ayat 1c |
| Badan (PT, CV, dan lain-lain.) | Tidak ada surat pernyataan omzet | Tafsir editorial: secara umum dipungut, kecuali memiliki SKB | Pasal 6 ayat 2, Pasal 10 ayat 1a menyebut “orang pribadi” |
Pengecualian lain menurut Pasal 10 ayat (1): jasa pengiriman oleh orang pribadi mitra aplikasi angkutan, penjualan pulsa dan kartu perdana, emas/perhiasan/batu permata oleh pabrikan dan pedagang tertentu, serta pengalihan hak atas tanah/bangunan atau PPJB-nya atau Perjanjian Pengikatan Jual Beli.
Beberapa hal praktis dari DJP: satu surat pernyataan per NPWP/NIK dapat dipakai untuk semua akun dan marketplace (FAQ DJP PMK 37/2025). Omzet Rp500 juta dihitung dari peredaran bruto usaha menurut Pasal 1 angka 10 (PMK 37/2025); media (Ortax) menyatakan termasuk toko fisik, jadi jangan hanya menghitung omzet online.
Tidak dipungut bukan berarti tidak kena pajak. Penghasilannya tetap terutang PPh dan tunduk pada ketentuan lain (Pasal 10 ayat 2 PMK 37/2025). Atas penghasilan yang sudah dipungut marketplace, pemotong atau pemungut lain tidak memotong atau memungut lagi (Pasal 10 ayat 3).
Bukti Pungut: Hal yang Anda Pegang adalah Invoice
Pedagang wajib membuat dokumen tagihan lewat sarana yang disediakan marketplace (Pasal 12 ayat 1–2 PMK 37/2025). Invoice itu dipersamakan dengan bukti pemungutan PPh Pasal 22 (Pasal 12 ayat 4), termasuk untuk transaksi yang tidak dipungut (Pasal 12 ayat 5).
Isi minimumnya (Pasal 12 ayat 3 PMK 37/2025): nomor dan tanggal, nama marketplace, nama akun pedagang, nama dan alamat pembeli, jenis barang/jasa, harga jual, potongan harga, serta nilai PPh Pasal 22.
Jika ada pembetulan atau pembatalan, marketplace menerbitkan dokumen pembetulan atau pembatalan yang juga dipersamakan dengan bukti pungut (Pasal 13 PMK 37/2025). PPh 22 yang tercantum di dalamnya mengikuti perlakuan yang sama: kredit pajak atau bagian pelunasan final (Pasal 13 ayat 5).
Bukti tersedia di Seller Center masing-masing platform dan datanya diperkirakan muncul di Coretax. Cara akses berbeda per platform, jadi cek ulang di akun Anda.
Perlakuan Pajak di Sisi Pedagang
| Status pedagang | Perlakuan PPh 22 yang dipungut | Dasar |
|---|---|---|
| Tarif umum | Pembayaran PPh tahun berjalan; dikreditkan di SPT Tahunan | Pasal 8 ayat 3 |
| Dikenai PPh final | Menjadi bagian pelunasan PPh final | Pasal 8 ayat 4–5 |
| PPh final, pungutan kurang dari final yang terutang | Selisih disetor sendiri dan dilaporkan di SPT Masa PPh Unifikasi; kelalaian dikenai sanksi | Pasal 8 ayat 6; Pasal 9 |
| PPh final, pungutan lebih dari yang seharusnya | Dapat diajukan permohonan pengembalian | Pasal 8 ayat 7 |
Contoh Lampiran PMK untuk selisih kurang: orang pribadi menyewakan ruangan Rp20.000.000. Marketplace memungut 0,5% = Rp100.000 sebagai bagian PPh final sewa. Kekurangannya (10% − 0,5%) × Rp20.000.000 = Rp1.900.000 disetor sendiri paling lambat tanggal 15 bulan berikutnya dan dilaporkan paling lama 20 hari setelah Masa Pajak berakhir. Tafsir editorial: untuk penjualan barang yang tarif finalnya 0,5%, selisih kurang tidak selalu muncul; ia muncul pada penghasilan yang tarif finalnya lebih tinggi daripada 0,5%.
Konteks PP 20/2026 (mengubah PP 55/2022): tarif final 0,5% dan batas peredaran bruto Rp4,8 miliar setahun tidak berubah (Pasal 56–57). Pasal 57 ayat (1) membatasi pengenaan final pada orang pribadi, perseroan perorangan yang didirikan satu orang, dan koperasi. Tidak termasuk, antara lain, wajib pajak yang memilih tarif umum, bentuk usaha tetap, perseroan perorangan yang didirikan orang pribadi berkeahlian khusus (jasa sehubungan pekerjaan bebas), dan koperasi yang sudah lewat 4 tahun sejak terdaftar (Pasal 57 ayat 2).
Ketentuan peralihan (Pasal II PP 20/2026) memungkinkan CV, firma, PT non-perorangan, dan BUMDes yang jangka waktu finalnya belum berakhir meneruskan sampai jangka waktu itu berakhir. Pastikan status final Anda sebelum memutuskan kredit atau final.
Dampak ke Pencatatan: Tiga Angka yang Tidak Boleh Dicampur
Tiga angka berbeda dalam satu transaksi: nilai penjualan (dasar pengakuan pendapatan), PPh 22 yang dipungut (pajak), dan dana yang cair (kas). Dana cair hampir tidak pernah sama dengan penjualan.
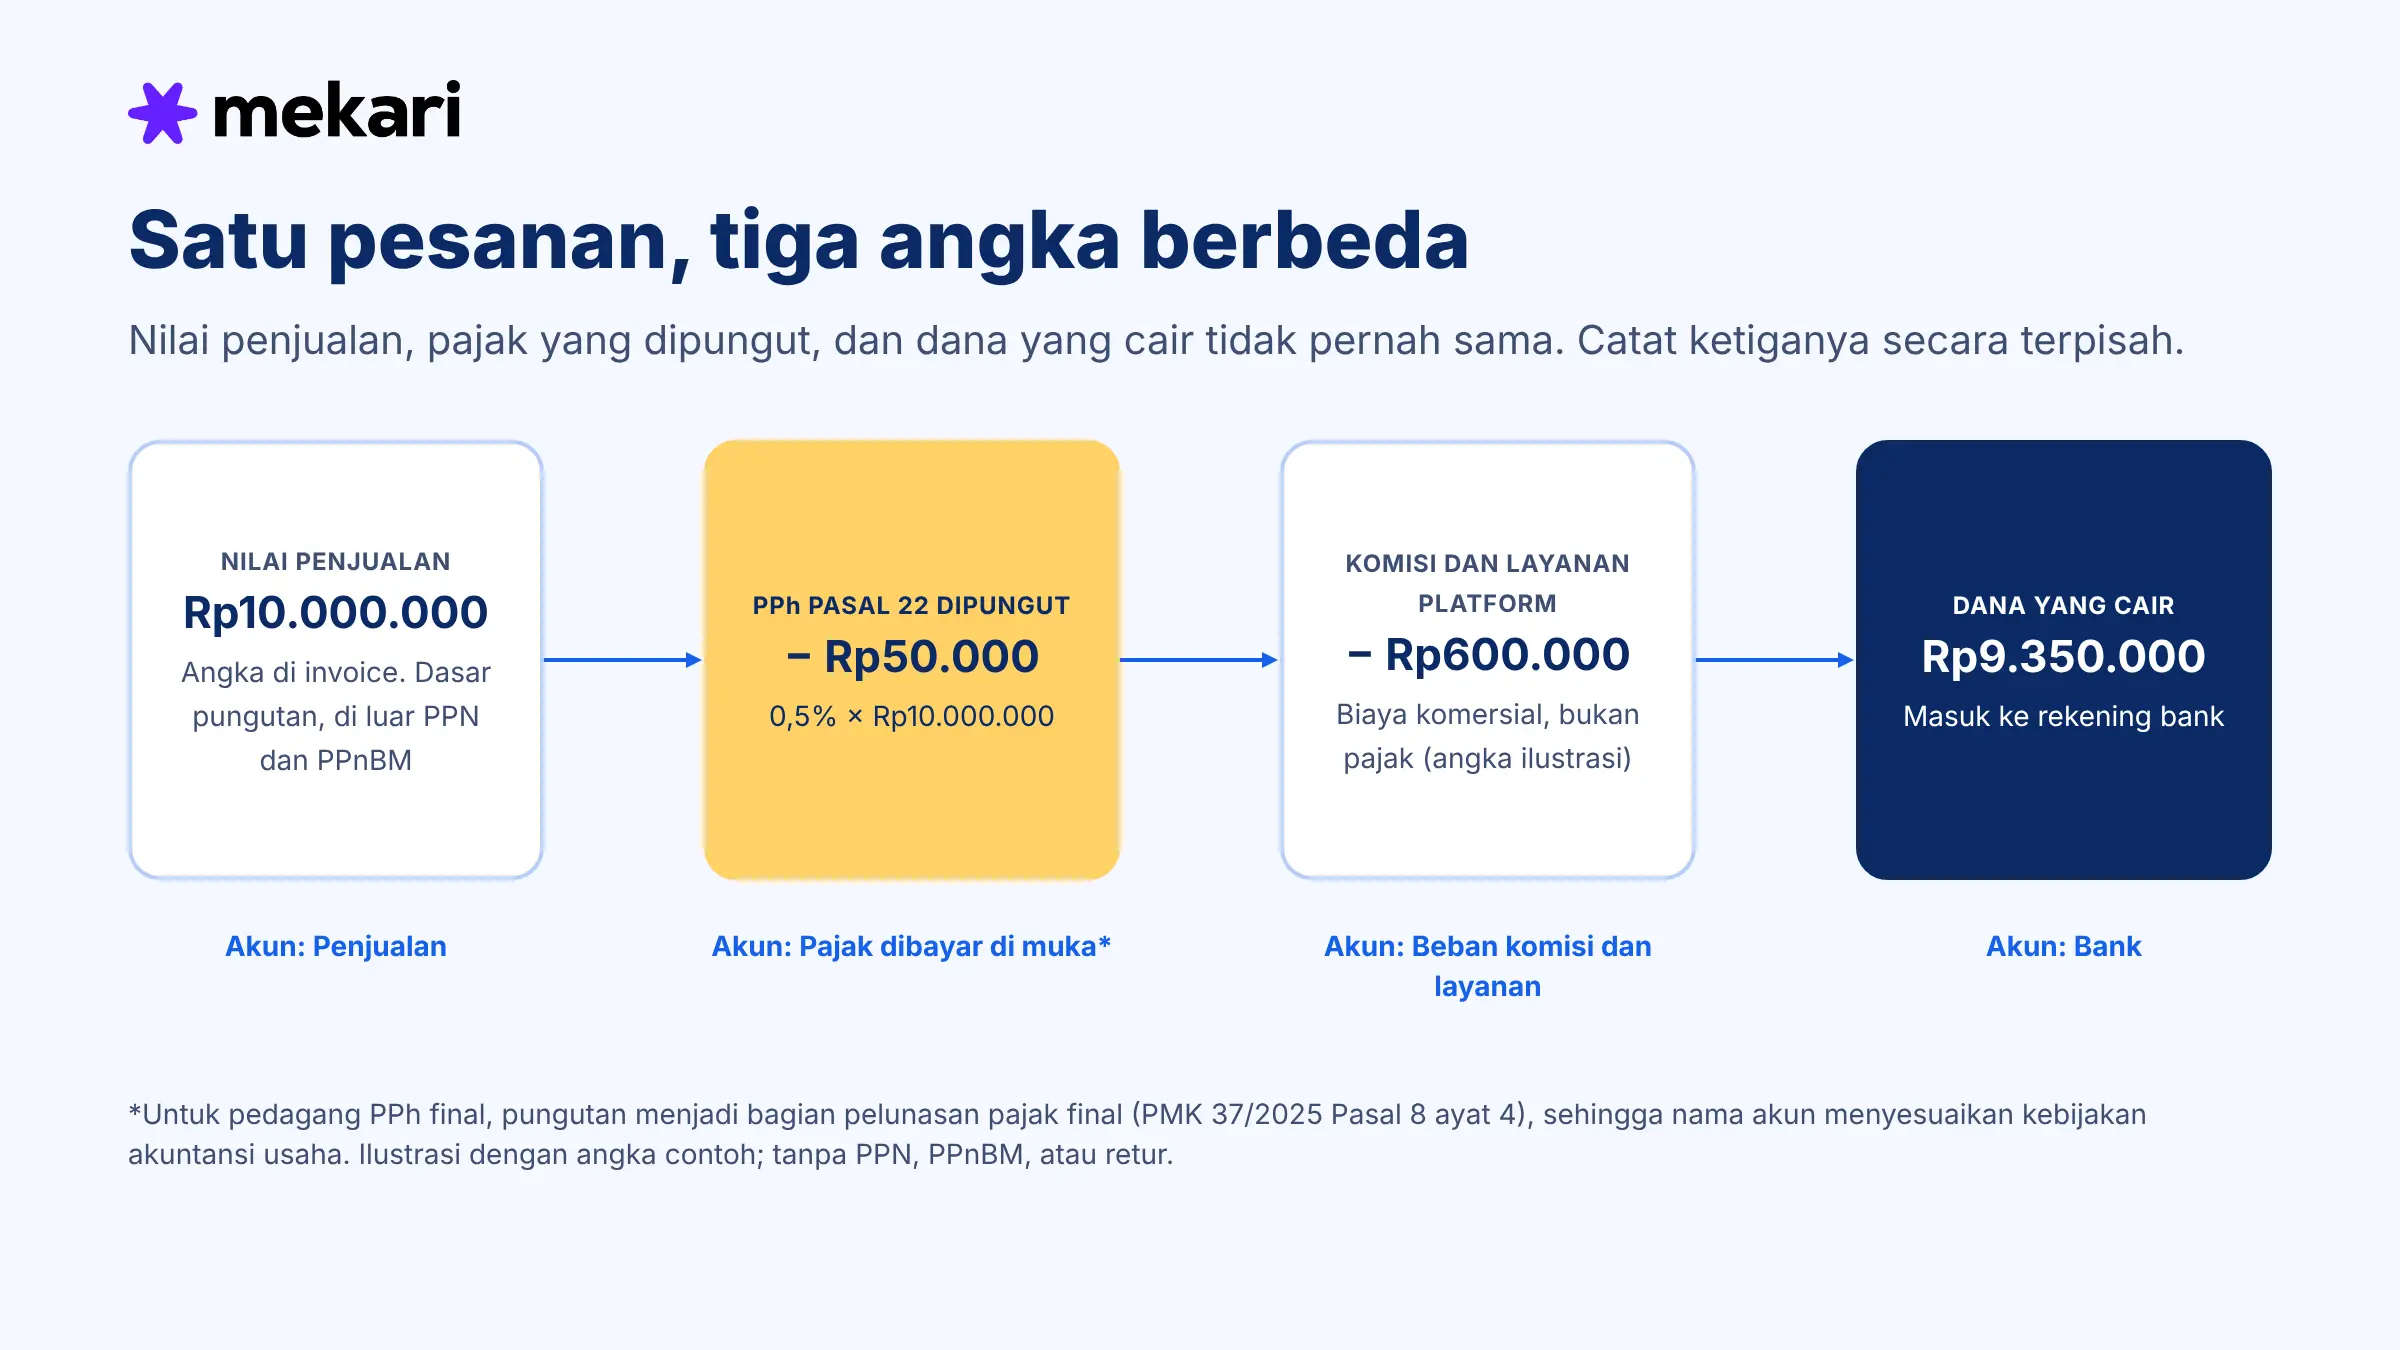
Contoh jurnal (ilustrasi). Penjualan Rp10.000.000; PPh 22 Rp50.000; komisi dan layanan platform Rp600.000 (angka ilustrasi); tidak ada PPN, PPnBM, atau retur. Dana cair = Rp10.000.000 − Rp50.000 − Rp600.000 = Rp9.350.000.
Saat penjualan diakui:
| Akun | Debit | Kredit |
|---|---|---|
| Piutang marketplace | Rp10.000.000 | – |
| Penjualan | – | Rp10.000.000 |
Saat dana cair (tarif umum):
| Akun | Debit | Kredit |
|---|---|---|
| Bank | Rp9.350.000 | – |
| Pajak dibayar di muka, PPh Pasal 22 | Rp50.000 | – |
| Beban komisi dan layanan marketplace | Rp600.000 | – |
| Piutang marketplace | – | Rp10.000.000 |
Untuk pedagang PPh final, pungutan merupakan bagian pelunasan pajak final (Pasal 8 ayat 4), bukan kredit pajak. Pada contoh yang sama, baris “Pajak dibayar di muka” lazimnya diganti akun yang mencerminkan pajak final yang sudah dibayar (misalnya beban PPh final, atau uang muka PPh final bila kebijakan akuntansi demikian). Nama akun menyesuaikan kebijakan akuntansi dan masukan konsultan.
Pungutan 1–5 Agustus 2026. Empat marketplace sempat memungut sebelum menghentikan pemungutan 6 Agustus 2026 pukul 00.00 WIB, dan DJP menyatakan pungutan itu dikembalikan kepada pedagang. Jika Anda sudah mencatatnya sebagai pajak dibayar di muka, balik saat dana pengembalian masuk: debit Bank, kredit Pajak dibayar di muka PPh 22. PENG-46 butir 2 menyatakan pengembalian dilakukan oleh marketplace. Soal jadwal dan cara, Shopee menyatakan pengembalian otomatis lewat saldo penjual pada 14 Agustus hingga 30 September 2026 (dikutip DDTCNews); itu pernyataan marketplace, bukan peraturan, dan jendela tersebut sudah lewat per akhir Oktober, jadi cek saldo penjual Anda.
Rekonsiliasi Bulanan
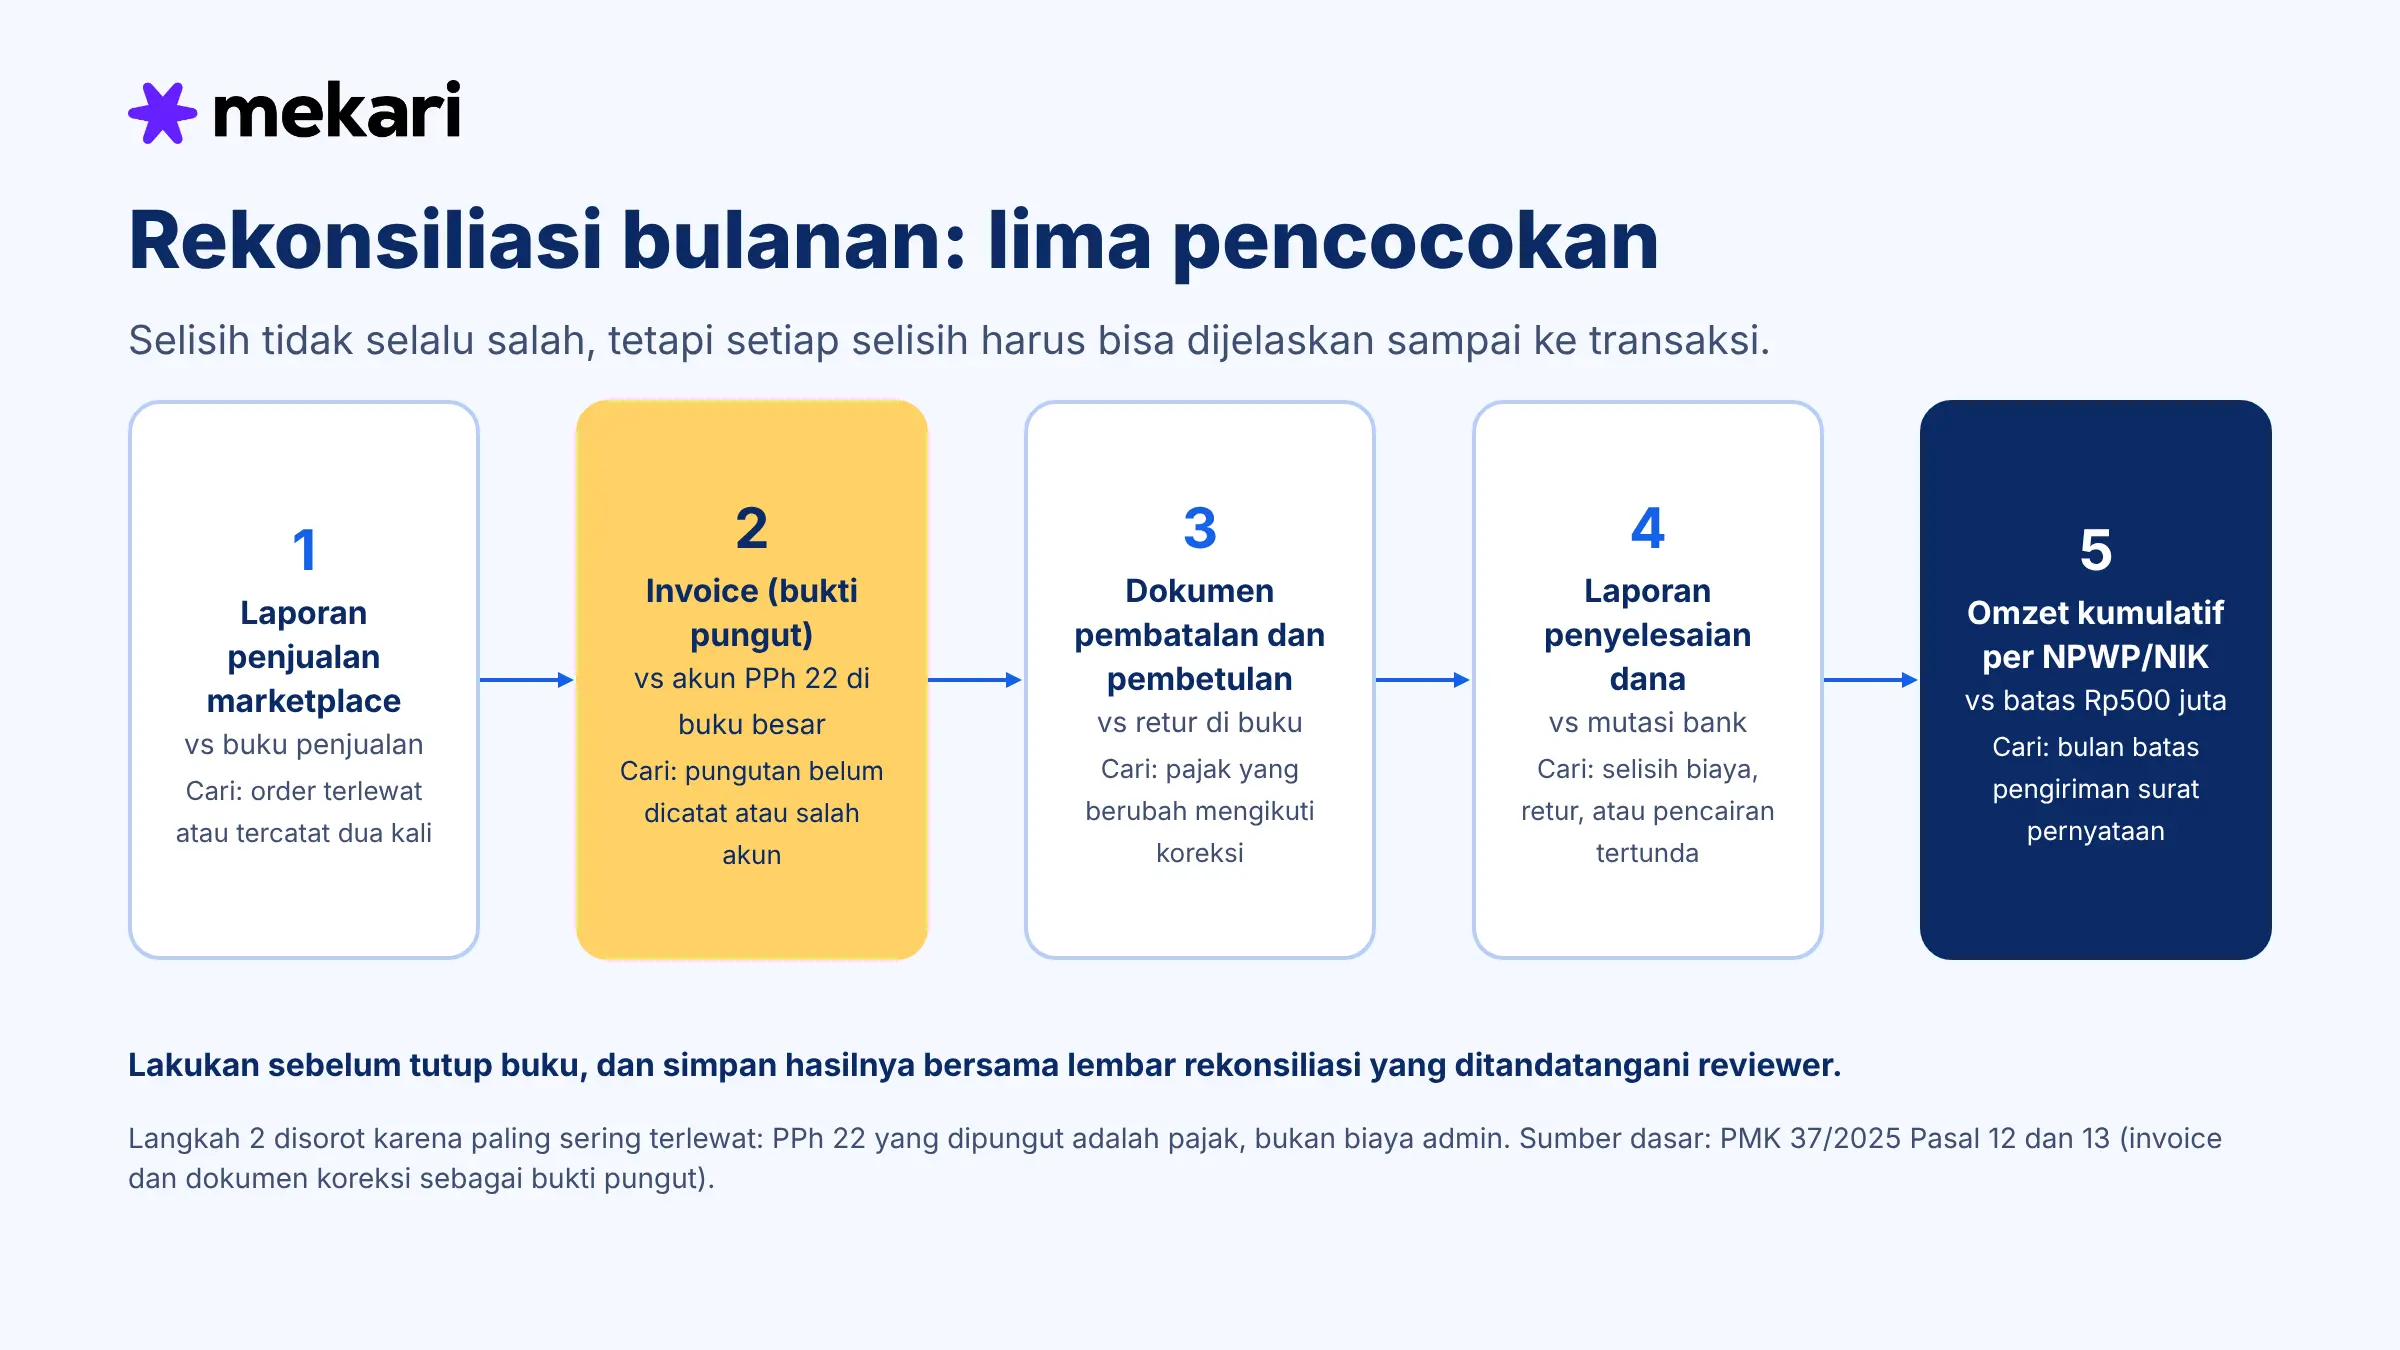
| Langkah | Yang dicocokkan | Yang dicari |
|---|---|---|
| 1 | Laporan penjualan marketplace vs buku penjualan | Order yang belum diakui atau diakui dua kali |
| 2 | Invoice (bukti pungut) vs akun PPh 22 di buku besar | Pungutan yang belum dicatat; salah akun |
| 3 | Dokumen pembatalan/pembetulan vs retur di buku | Pajak yang berubah mengikuti dokumen koreksi |
| 4 | Laporan penyelesaian dana vs mutasi bank | Selisih biaya, retur, penyesuaian, atau penundaan pencairan |
| 5 | Omzet kumulatif per NPWP/NIK vs Rp500 juta | Tanggal batas pengiriman surat pernyataan “melebihi” |
Selisih tidak selalu kesalahan, tetapi setiap selisih harus punya penjelasan yang bisa ditelusuri ke transaksi.
Pakai lembar kerjanya, jangan mulai dari nol. Lima pencocokan di atas lebih mudah dijalankan bila hasilnya tercatat di satu tempat. Template ini memuat kelimanya dengan kolom selisih, status “cocok” atau “perlu dijelaskan”, kolom penjelasan, dan ruang tanda tangan reviewer. Hasilnya bisa Anda simpan sebagai bukti rekonsiliasi sebelum tutup buku.
Unduh di sini: TEMPLATE REKONSILIASI BULANAN
Catatan: Template merupakan contoh alat bantu internal, bukan format resmi DJP.
Zona Abu-Abu
| Sudah jelas | Masih perlu konfirmasi |
|---|---|
| Tarif 0,5%, di luar PPN/PPnBM; terutang saat pembayaran diterima (Pasal 8 PMK 37/2025) | Voucher yang ditanggung platform. Pasal 1 angka 10 PMK 37/2025 dan FAQ DJP Q31 menghitung peredaran bruto sebelum potongan penjualan, tetapi voucher yang dibiayai platform tidak diatur eksplisit, dan format invoice tiap marketplace berbeda |
| Potongan ongkir yang ditanggung penjual tidak mengurangi dasar (contoh Lampiran PMK 37/2025) | Surat pernyataan terlambat. Pasal 6 ayat 4 PMK 37/2025 meminta dikirim sebelum penghasilan diterima. Konsekuensinya bagi pungutan yang telanjur terjadi tidak diatur di PMK maupun FAQ DJP v1 (apakah dikembalikan marketplace atau dikreditkan di SPT) |
| Surat pernyataan “melebihi” paling lambat akhir bulan; pungutan mulai awal bulan berikutnya (Pasal 6–7 PMK 37/2025) | Cakupan omzet Rp500 juta: FAQ DJP PMK 37/2025 Q10 menyatakan mencakup toko online dan offline, sejalan dengan Pasal 1 angka 10 yang tidak membatasi online. FAQ bukan peraturan, jadi konfirmasi ke KPP bila usaha Anda campuran |
| Pungutan 1–5 Agustus 2026 dikembalikan ke marketplace (menurut PENG-46 butir 2) | Waktu dan cara pengembalian per marketplace. Shopee menyatakan 14 Agt–30 Sep 2026 lewat saldo penjual (dikutip DDTC); status PENG-46 setelah SP-23/PJ/2-26 tidak dijelaskan DJP secara tertulis |
| Pasal 17 PMK 37/2025 dan Pasal 10 PER-15/PJ/2025 memberi masa satu bulan sejak penunjukan untuk informasi Tahun Pajak 2025 | Relevansi untuk 2026. Pemungutan sudah berjalan sejak 1 Okt 2026 menurut SP-23. Kirim data dan dokumen segera, jangan menunggu tenggat |
| Siaran pers SP-23/2026: pemungutan dilaksanakan 1 Okt 2026 oleh empat marketplace dengan Kepdirjen 24 Sep 2026 | Dasar tertulis. Nomor Kepdirjen belum dipublikasikan dan SP-23/PJ/2026 berbentuk siaran pers. Minta salinan Kepdirjen ke marketplace atau DJP bila perlu untuk arsip |
Checklist: Siapa Melakukan Apa dan Kapan
| Kapan | Siapa | Tindakan | Dasar |
|---|---|---|---|
| Sekarang | Pemilik / tim pajak | Daftar semua akun toko per NPWP/NIK; periksa status dokumen (surat pernyataan, SKB, atau belum ada) | Pasal 6 PMK 37/2025 |
| Sekarang | Tim finance | Cek apakah invoice sejak 1 Oktober 2026 sudah memuat PPh 22; jika ya, hitung 0,5% dari angka invoice dan bandingkan | Pasal 8, 12 PMK 37/2026 |
| Sebelum tutup buku Oktober | Accounting | Rekonsiliasi lima langkah di atas; balik pungutan Agustus bila sudah dikembalikan | – |
| Akhir setiap bulan | Pemilik OP | Cek omzet kumulatif; bila melewati Rp500 juta, kirim surat pernyataan “melebihi” pada bulan itu juga | Pasal 6 ayat 7 PMK 37/2025 |
| 15 dan 20 November 2026 (untuk Masa Oktober, hanya bila sudah ada pungutan di Oktober) | Pedagang PPh final | Setor selisih kurang dan lapor SPT Masa Unifikasi, mengikuti pola contoh Lampiran. 15 November 2026 jatuh pada hari Minggu; cek kalender pajak | Pasal 8 ayat 6; Pasal 9 PMK 37/2025 |
| Awal Tahun Pajak 2027 | OP pengguna pengecualian | Kirim ulang surat pernyataan; perbarui SKB bila ada | Pasal 6 ayat 5 PMK 37/2025 |
| SPT Tahunan | Tim pajak | Kreditkan atau perhitungkan sebagai bagian final; cocokkan dengan data di Coretax | Pasal 8 ayat 3–4 PMK 37/2025 |
Jika Usaha Anda Bukan Satu Toko, Satu Orang
| Situasi | Yang perlu disiapkan |
|---|---|
| Pemilik usaha / UKM, 1–2 orang | Satu surat pernyataan per NPWP/NIK; satu file rekonsiliasi bulanan; arsip invoice per bulan |
| Banyak toko di beberapa marketplace | Matriks akun toko × marketplace × NPWP/NIK × dokumen × tanggal kirim. Sebagian platform menerbitkan bukti per toko (laporan media), jadi satu NPWP bisa punya banyak dokumen |
| Beberapa entitas / cabang | Peta akun toko ke entitas hukum, agar kredit pajak tercatat di entitas yang dipungut. Pisahkan peran: operasional e-commerce mengunggah dokumen, accounting merekonsiliasi, tim pajak memutuskan SKB, SPT Masa, dan SPT Tahunan |
| Perlu audit trail | Arsip invoice dan dokumen koreksi, tangkapan status akun, bukti refund Agustus, lembar rekonsiliasi yang ditandatangani reviewer, persetujuan tertulis untuk setiap perubahan status dokumen |
Tips Legal, Compliance & Governance untuk Tim Pajak dan Akuntansi
Bagi tim akuntansi dan pajak, PPh Pasal 22 marketplace bukan sekadar angka yang terpotong di laporan penyelesaian dana. Ia menyentuh tiga hal sekaligus:
- Dokumen apa yang sah di mata DJP
- Siapa yang bertanggung jawab atas isinya
- Apakah jejaknya bisa ditelusuri saat ada pemeriksaan
Karena pungutan berjalan otomatis, risikonya bergeser dari lupa memotong menjadi salah status atau salah catat.
Tips berikut mengikuti urutan itu: pastikan dasar hukumnya, pastikan angkanya cocok setiap bulan, lalu pastikan pembagian peran membuat keduanya tetap berjalan meski orangnya berganti.
A. Legal
- Serahkan surat pernyataan atau SKB sebelum penghasilan masuk (Pasal 6 ayat 4 PMK 37/2026). Isinya menjadi tanggung jawab Anda (Pasal 6 ayat 9), jadi tetapkan lebih dulu siapa yang berwenang menandatangani atas nama usaha. [saran praktik untuk penandatangan]
- Tentukan status pajak sebelum memilih dokumen. Surat pernyataan omzet hanya untuk orang pribadi (Pasal 6 ayat 2 PMK 37/2025), dan wajib pajak yang memilih tarif umum, bukan final, wajib memberitahukannya ke DJP (PP 20/2026 Pasal 57 ayat 2–3).
- Simpan salinan rilis SP-23/2026 sebagai dasar tanggal mulai, dan mintalah salinan Kepdirjen penunjukan ke marketplace atau DJP karena nomornya belum dipublikasikan.
B. Compliance
- Setiap bulan, hitung ulang 0,5% dari nilai tagihan dan cocokkan dengan invoice serta dokumen koreksinya, yang sama-sama berkedudukan sebagai bukti pungut (Pasal 12 ayat 4; Pasal 13 ayat 4 PMK 37/2025). Langkahnya ada di bagian rekonsiliasi bulanan di atas.
- Pedagang PPh final: selisih kurang wajib disetor sendiri dan dilaporkan di SPT Masa Unifikasi, dengan sanksi bila lalai (Pasal 8 ayat 6; Pasal 9 PMK 37/2025). Selisih lebih dapat diajukan pengembalian (Pasal 8 ayat 7 PMK 37/2025).
- Penghasilan yang sudah dipungut marketplace tidak dipotong lagi oleh pihak lain (Pasal 10 ayat 3 PMK 37/2025), sedangkan yang tidak dipungut tetap terutang PPh dan mengikuti pemotongan serta pelaporan biasa (Pasal 10 ayat 2 PMK 37/2025).
C. Governance
(Saran praktik, bukan ketentuan regulasi.)
- Pisahkan peran: operasional e-commerce mengunggah dokumen, accounting merekonsiliasi, tim pajak memutuskan SKB dan SPT, dan satu reviewer menandatangani hasil rekonsiliasi.
- Pegang matriks akun toko × entitas × NPWP/NIK × dokumen × tanggal kirim, dan minta persetujuan tertulis setiap status dokumen berubah. Satu tabel untuk semua akun toko. Matriks yang disebut di butir ini sudah kami siapkan: akun toko, marketplace, entitas, NPWP atau NIK, dokumen yang dikirim, tanggal kirim, penandatangan, dan status persetujuan. Tanggal kirim ulang berikutnya terhitung otomatis, sehingga pembaruan awal Tahun Pajak tidak terlewat. Unduh di sini: TEMPLATE MATRIKS AKUN DAN DOKUMEN.
- Catat keputusan di area abu-abu (voucher platform, surat terlambat, pengembalian Agustus) dalam memo singkat berisi dasar pertimbangan dan penyetujunya. Tunjuk satu orang yang memeriksa pengumuman DJP sebelum tutup buku, karena jadwal pemungutan sudah beberapa kali berubah.
Menyiapkan Pembukuan
Penjualan dari banyak marketplace lebih mudah dikendalikan bila nilai penjualan, biaya platform, PPh Pasal 22, dan kas dicatat dengan struktur akun yang konsisten. Perlakuan pajaknya tetap keputusan akuntan atau konsultan pajak Anda.
- Operasional: Mekari Jurnal dapat mengimpor data penjualan dari marketplace yang terintegrasi (Shopee dan Tokopedia) ke pembukuan, sehingga tim tidak perlu mengetik ulang pesanan.
- Pengendalian: data yang sudah ada di pembukuan dapat dibandingkan dengan laporan penyelesaian dana dan mutasi bank pada rekonsiliasi bulanan, dan laporan keuangan menampilkan penjualan, biaya platform, serta kas di satu tempat.
- Pemenuhan pajak: pembukuan yang rapi mempermudah menelusuri potongan ke invoice dan menyiapkan data pendukung SPT. Perlakuan pajaknya (kredit atau final), pelaporan SPT, dan tafsir pasal tetap keputusan akuntan atau konsultan pajak Anda; software tidak menggantikannya.
Rapikan pencatatan dan rekonsiliasi penjualan marketplace Anda dengan Mekari Jurnal.
Coba Gratis atau Jadwalkan Demo Mekari Jurnal Sekarang!
Kesimpulan: Catat dengan Rapi, Cocokkan Setiap Bulan
Menurut DJP, PPh 22 marketplace sudah dipungut sejak 1 Oktober 2026, dan mekanismenya bekerja lewat invoice. Tiga hal menentukan kerapian pembukuan:
- dokumen pengecualian yang benar di setiap akun;
- pemisahan nilai penjualan, pajak, dan kas dalam pencatatan;
- serta rekonsiliasi bulanan yang bisa dijelaskan sampai ke transaksi.
Dasar pengenaan saat ada voucher platform dan mekanisme refund Agustus masih perlu dikonfirmasi sebelum menutup buku.
Tulisan ini berisi informasi umum dan bukan nasihat hukum, pajak, atau akuntansi. Aturan dan jadwal pemungutan dapat berubah, jadi periksa pengumuman DJP terbaru. Perlakuan pajak bergantung pada status dan bentuk usaha Anda, sehingga sebelum mengambil keputusan, konsultasikan dengan konsultan pajak atau KPP tempat Anda terdaftar. Cakupan tulisan ini hanya PPh Pasal 22 atas penjualan di marketplace. Mekari tidak bertanggung jawab atas keputusan yang diambil semata-mata berdasarkan artikel ini.
Referensi
Database Peraturan JDIH BPK. “PMK Nomor 37 Tahun 2025”
Database Peraturan JDIH BPK.”PP Nomor 20 Tahun 2026”
JDIH Kemenkterian Keuangan.”PER-15/PJ/2025”
Pajak.go.id.”Siaran pers DJP SP-23/2026”
Pajak.go.id.”DJP, FAQ pemungutan PPh oleh marketplace”

