Mekari Highlights
- Rancangan UU Satu Data Indonesia (SDI) disetujui DPR pada 6 Oktober 2026, dan menunggu diundangkan.
- Kewajiban langsung bagi swasta belum terkonfirmasi. Namun yang sudah mengikat bisnis adalah aturan lain seperti UU PDP, pajak, dan dokumen elektronik.
- Data yang terfragmentasi adalah risiko yang bisa dibenahi sekarang. Bisnis bisa mulai dari tiga fase usulan dan checklist pemantauan tanpa menunggu pasal rincian.
DPR menyetujui rancangan Undang-Undang tentang Satu Data Indonesia (UU SDI) pada Rapat Paripurna 6 Oktober 2026; nomor, tanggal pengundangan, dan tanggal berlakunya belum terverifikasi. Kewajiban langsung bagi usaha swasta belum terkonfirmasi, karena korporasi baru disebut sebagai bagian ekosistem.
Namun aturan data lain yang sudah berlaku, seperti UU PDP dan pelaporan pajak, sudah menguji apakah data di HR, keuangan, dan penjualan Anda konsisten. Artikel ini membedakan aturan yang sudah mengikat, kewajiban UU SDI yang belum terkonfirmasi, dan langkah yang sebaiknya disiapkan.
Di tengah gelombang modernisasi tata kelola data nasional dan pesatnya adopsi kecerdasan buatan (artificial intelligence), lanskap operasional korporasi di Indonesia menghadapi paradoks besar.
Sebagian besar organisasi telah berinvestasi masif untuk mendigitalisasi setiap fungsi bisnis, mulai dari absensi karyawan, pembukuan kasir, pelacakan prospek pelanggan, hingga sistem penagihan.
Namun, alih-alih menghasilkan ketangkasan (agility), penumpukan perangkat lunak yang tidak terhubung (SaaS sprawl) justru melahirkan krisis baru: fragmentasi data operasional.
Ketika pemerintah mempertegas tata kelola data melalui kerangka Satu Data Indonesia (SDI), sistem perpajakan Coretax, hingga penegakan Undang-Undang Perlindungan Data Pribadi (UU PDP), batas antara urusan data sektor publik dan sektor swasta kian menipis. Standar interoperabilitas nasional tidak lagi sekadar mengatur birokrasi, melainkan dapat berfungsi sebagai cermin standar yang menguji ketahanan arsitektur data internal setiap korporasi swasta.
Kapan UU SDI Berlaku? Sudah Disetujui DPR, Tetapi Belum Tentu Berlaku
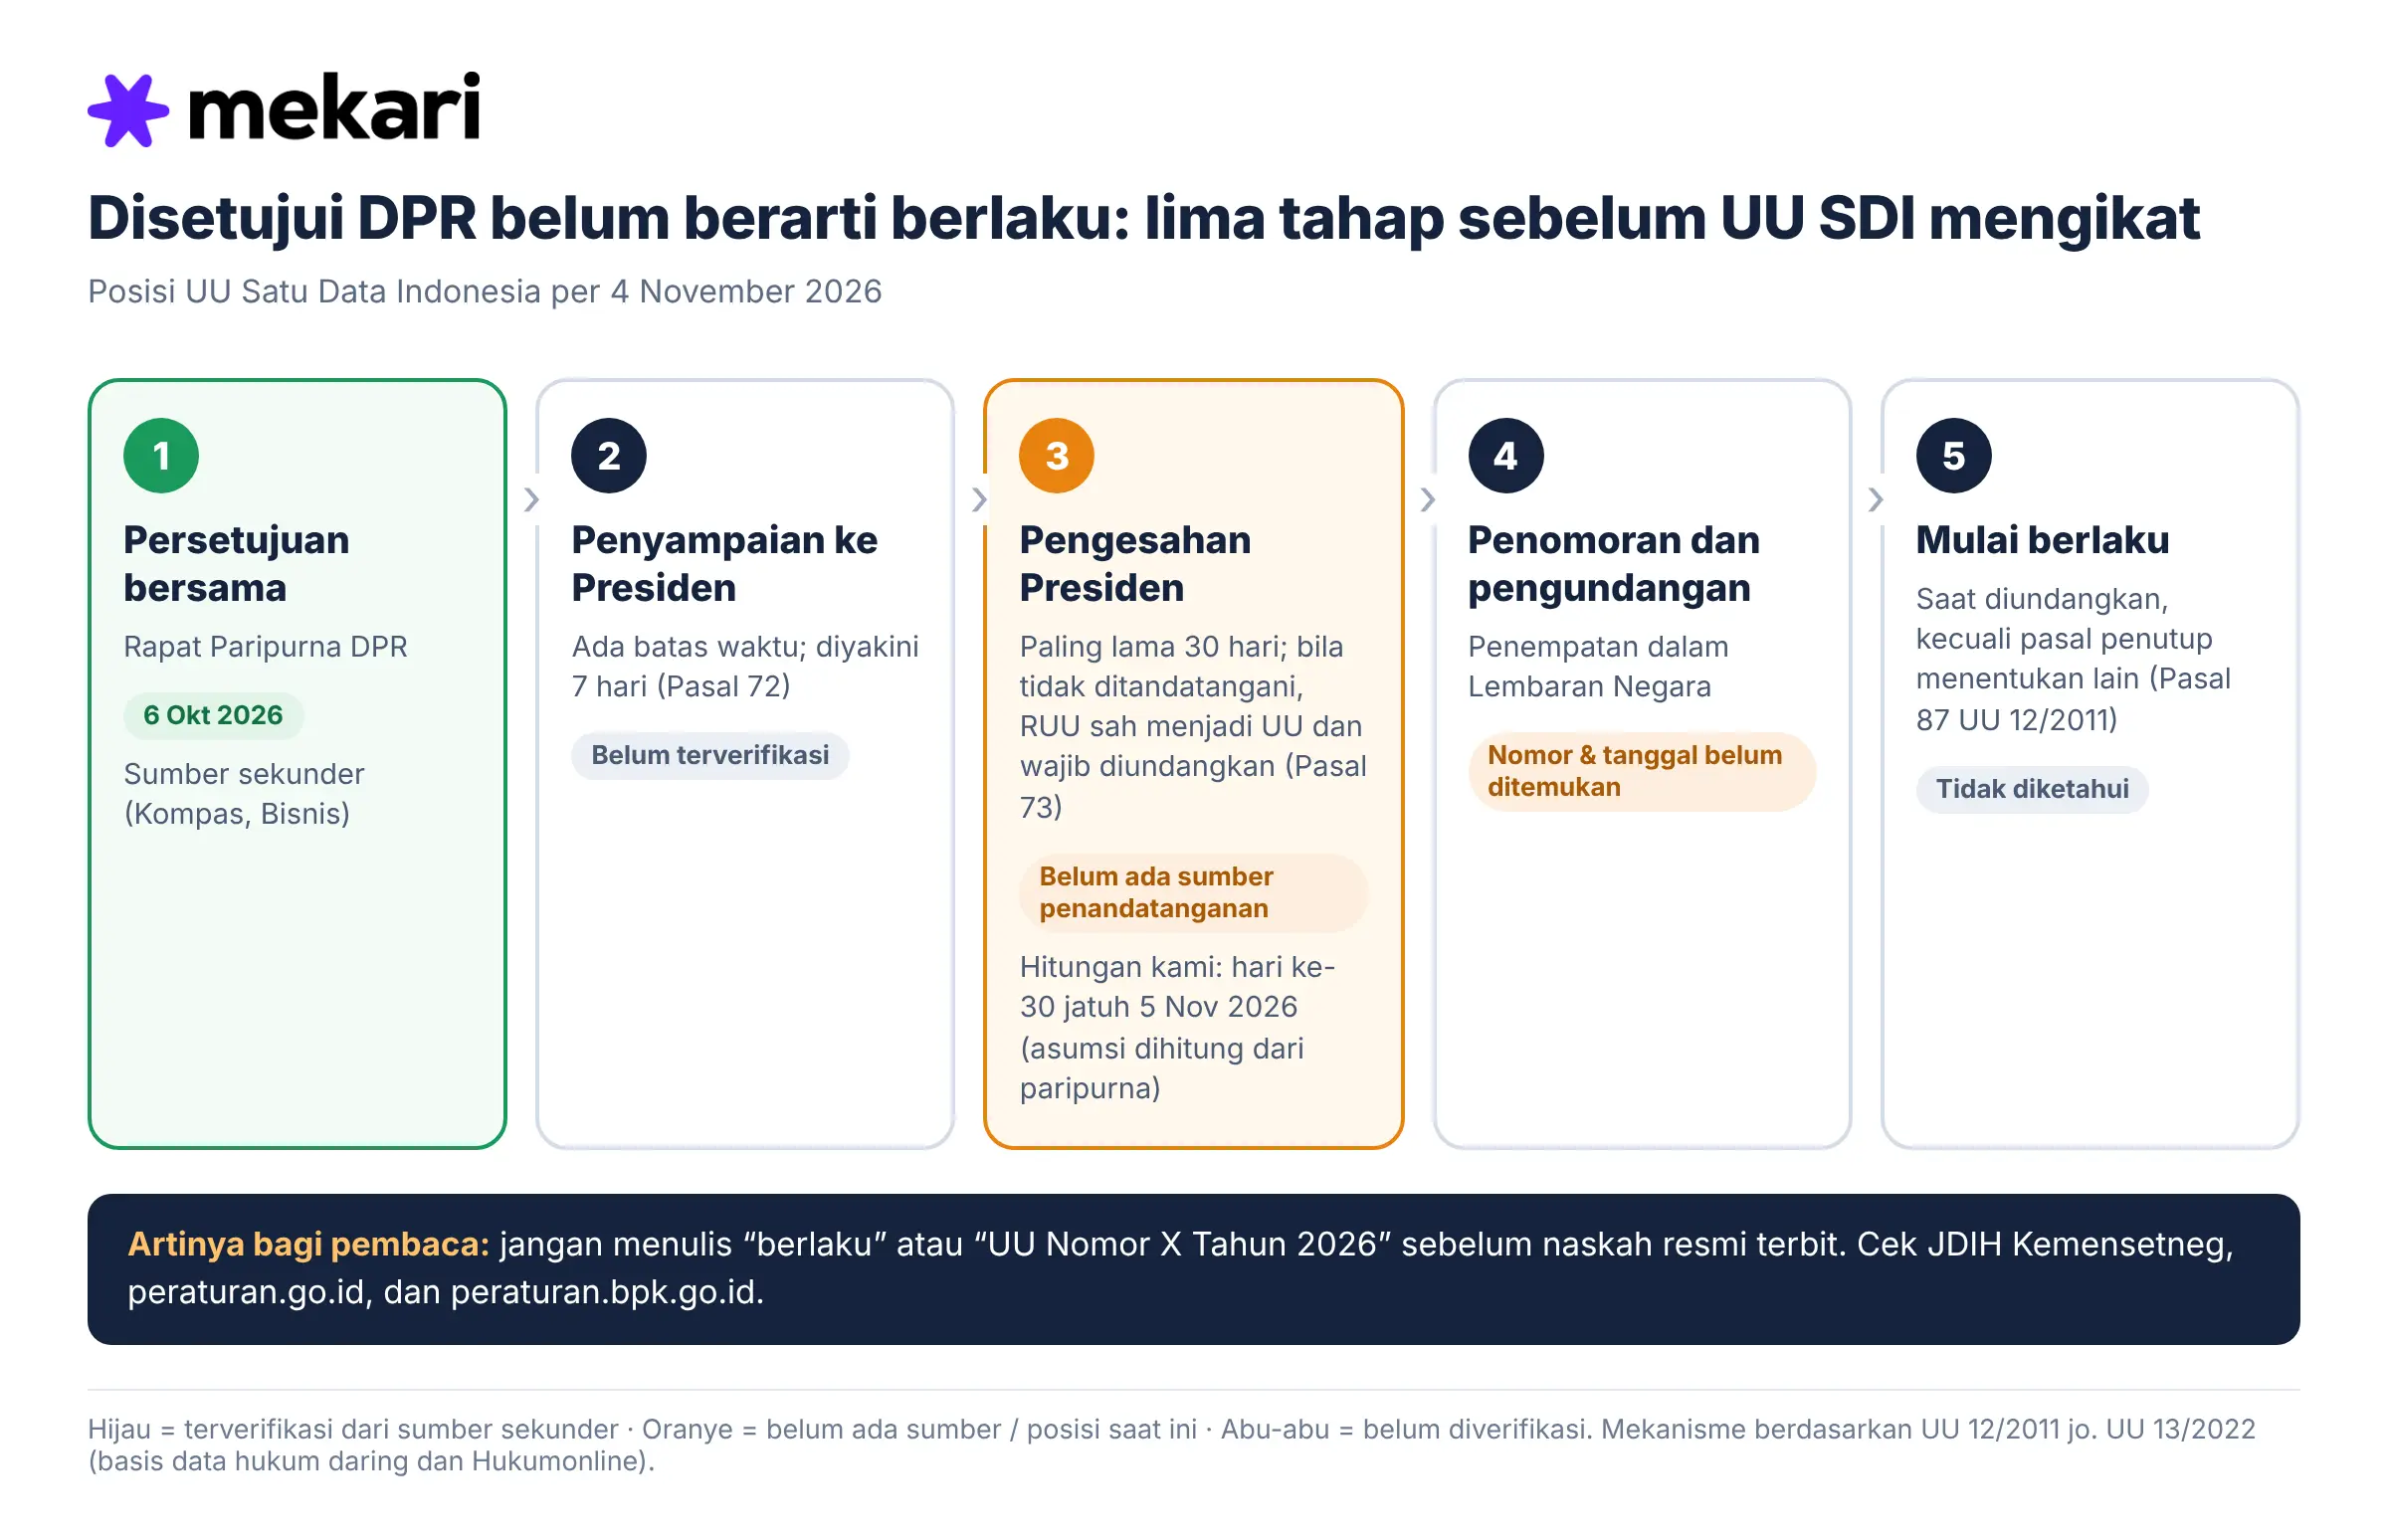
Persetujuan DPR dalam Rapat Paripurna 6 Oktober 2026 baru menutup tahap pembahasan. Selanjutnya RUU SDI menunggu dua langkah di sisi pemerintah.\
- Pertama, pengesahan melalui tanda tangan Presiden.
- Kedua, pengundangan oleh Menteri Sekretaris Negara, dengan menempatkan naskahnya dalam Lembaran Negara sehingga UU memperoleh nomor dan tahun.
Per 4 November 2026, belum ada sumber yang mengonfirmasi kedua langkah itu; rincian per tahap ada di tabel berikut.
| Tahap | Ketentuan umum | Status UU SDI |
|---|---|---|
| 1. Persetujuan bersama | Rapat Paripurna DPR | Terverifikasi: 6 Oktober 2026 |
| 2. Penyampaian ke Presiden | Ada batas waktu (diyakini 7 hari, Pasal 72) | Belum terverifikasi |
| 3. Pengesahan Presiden | Paling lama 30 hari; bila tidak ditandatangani, RUU sah menjadi UU dan wajib diundangkan (Pasal 73) | Belum ada sumber penandatanganan. Hitungan: 30 hari jatuh 5 November 2026 (asumsi dihitung dari paripurna) |
| 4. Penomoran dan pengundangan | Penempatan dalam Lembaran Negara oleh Mensesneg | Nomor dan tanggal belum ditemukan |
| 5. Mulai berlaku | Saat diundangkan, kecuali ditentukan lain (Pasal 87 UU 12/2011) | Tidak diketahui |
Dampak UU SDI pada Bisnis: Apakah Usaha Anda Terdampak?
Berikut pembacaan sementara berdasarkan rancangan atau RUU SDI; seluruhnya berstatus asumsi hingga naskah resmi tersedia.
- Kemungkinan terdampak lebih besar jika perusahaan menyerahkan atau menerima data ke atau dari sistem instansi, menjadi vendor atau mitra teknologi instansi, atau menyimpan data yang bersumber dari instansi di luar negeri (misalnya pada layanan cloud asing).
- Perlu dicek lebih lanjut jika perusahaan memegang data yang mungkin masuk kategori “terbatas” atau “tertutup”.
- Kemungkinan belum ada kewajiban langsung jika perusahaan hanya mengelola data internal (transaksi, pelanggan, karyawan) tanpa interaksi data dengan instansi. Aturan lain seperti UU PDP dan pajak tetap berlaku.
Lanskap Regulasi: Ekosistem Hukum Tata Kelola Data Nasional
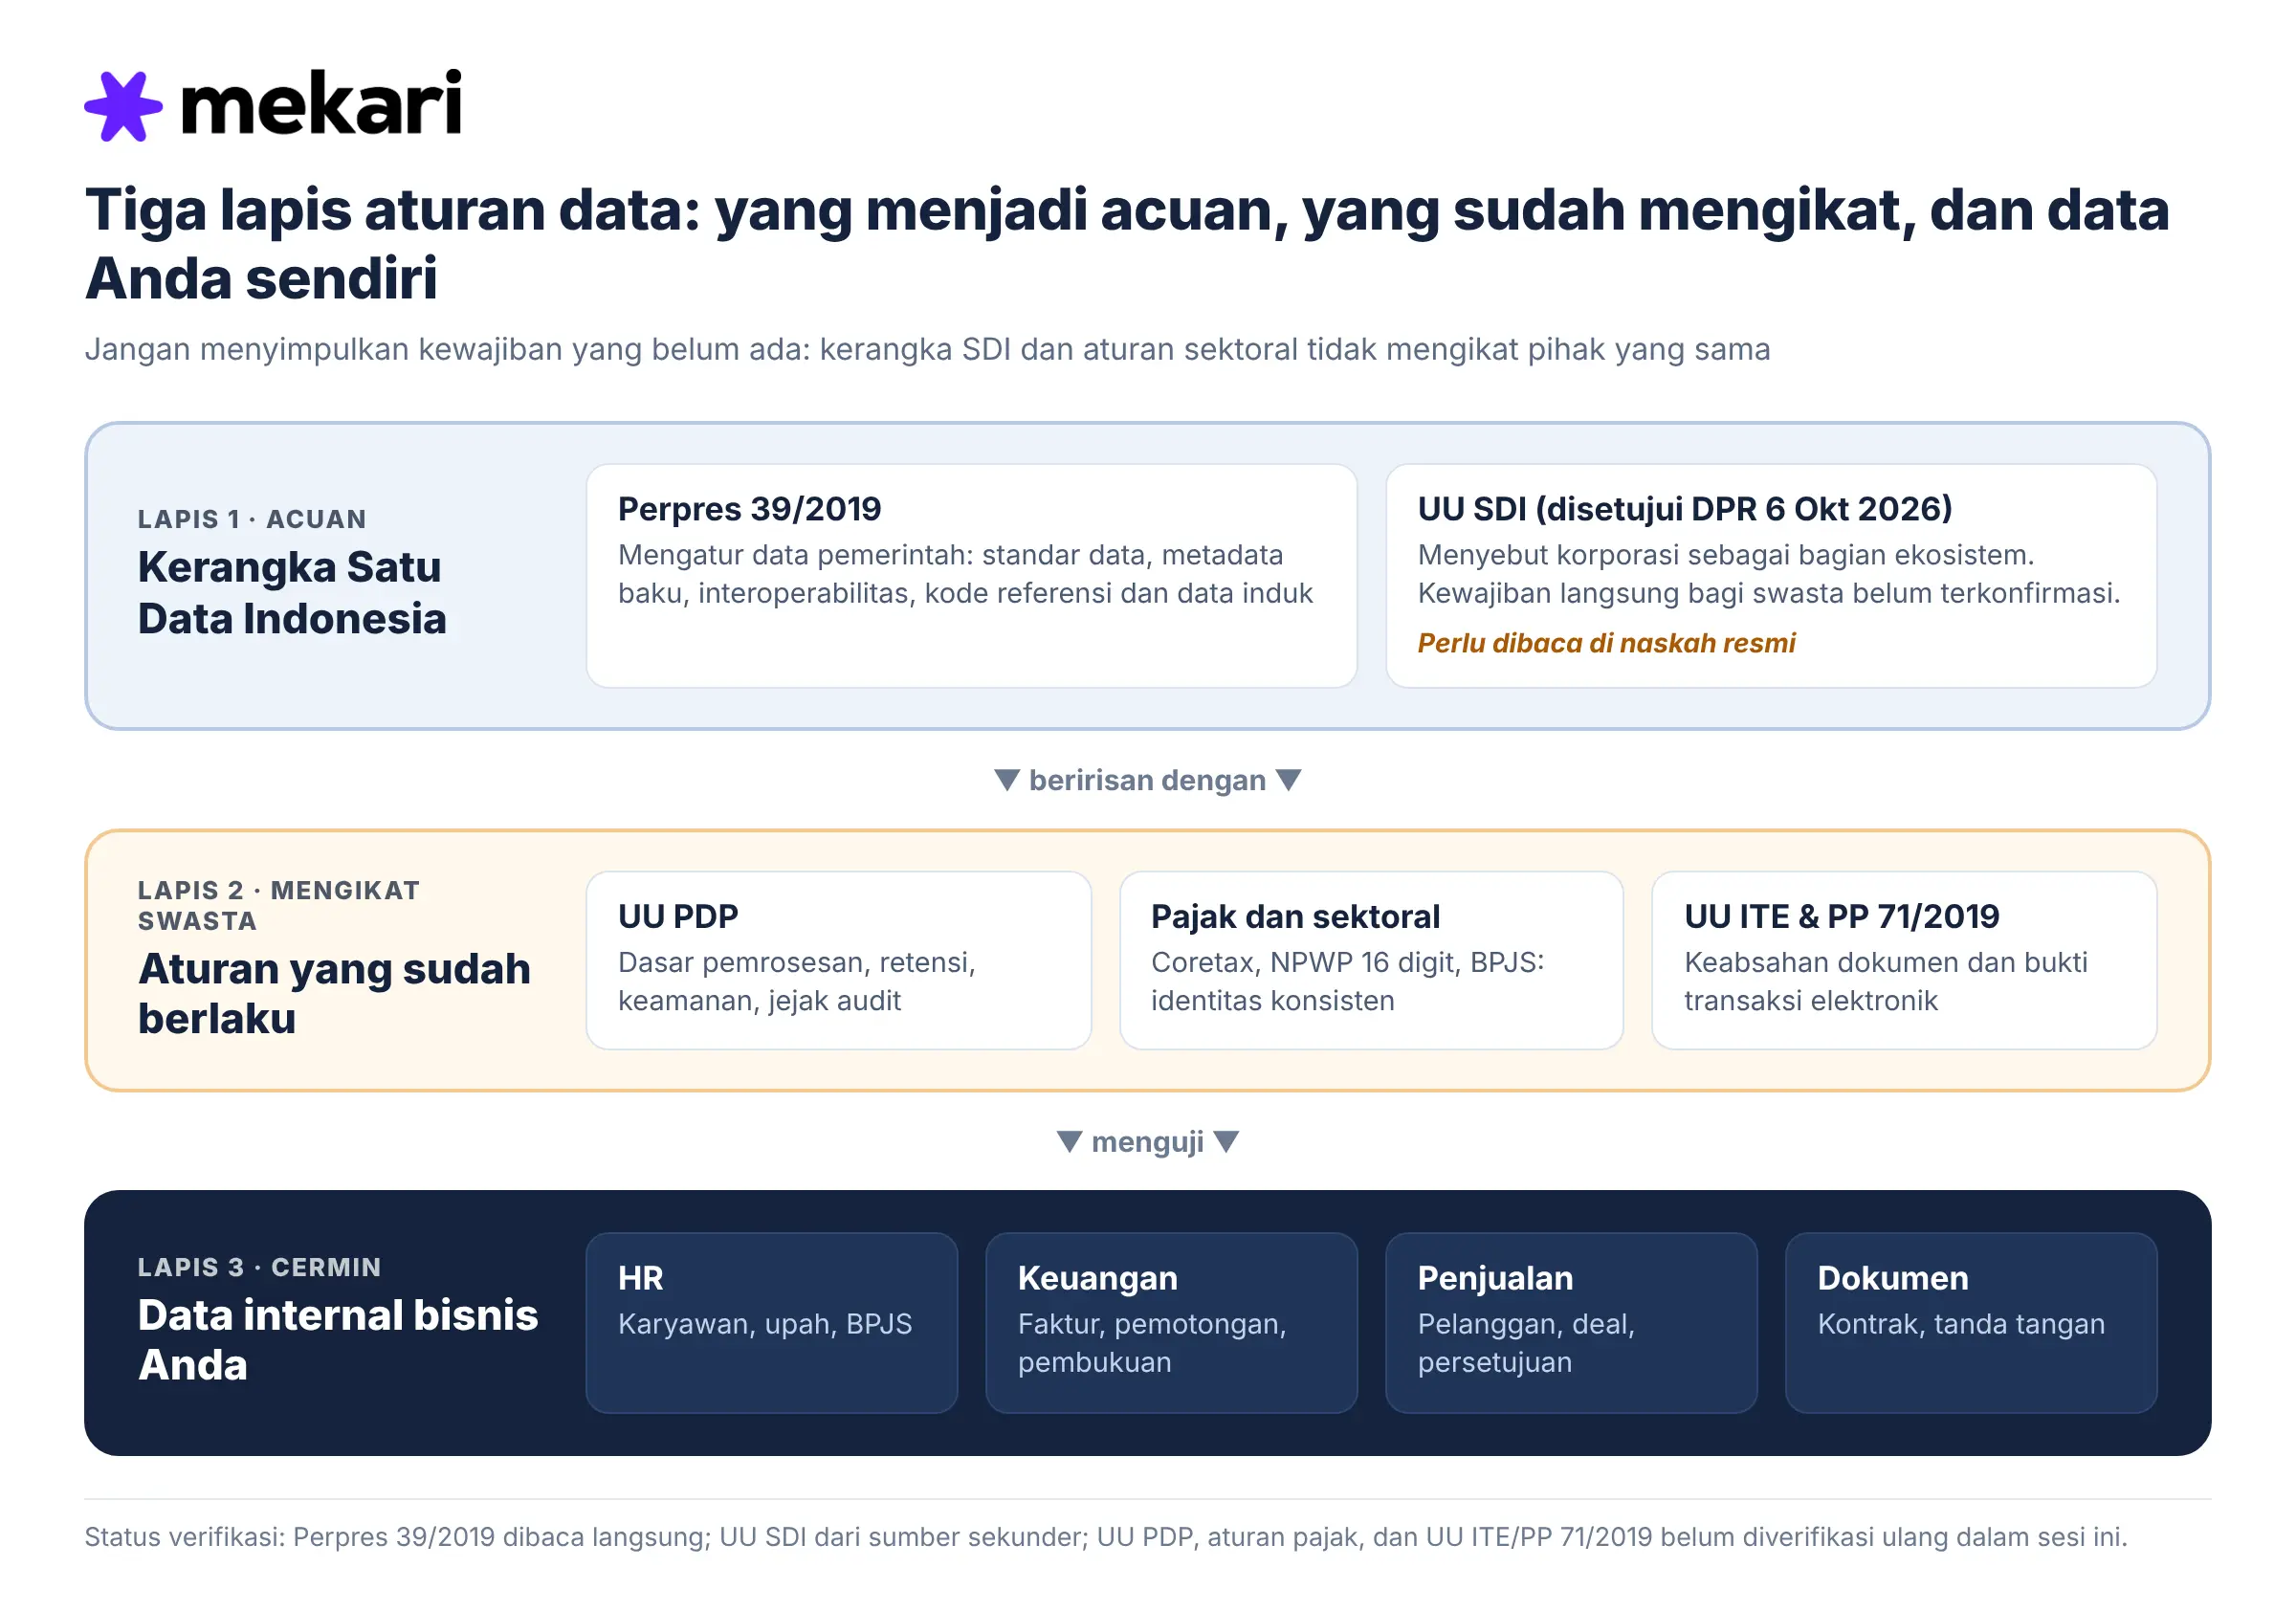
Walaupun inisiatif Satu Data Indonesia berawal dari ranah birokrasi, kerangkanya membentuk standar interoperabilitas nasional yang beririsan dengan kewajiban sektor swasta melalui serangkaian undang-undang dan peraturan pelaksana.
A. Pilar Satu Data Indonesia (Perpres No. 39/2019 dan UU SDI)
Kerangka SDI menetapkan empat prinsip fundamental bagi penyelenggara data [Koreksi: materi internal menulis “seluruh entitas penghasil dan pengelola data wajib”; Perpres 39/2019 menyasar instansi pemerintah]:
- Standar Data: konsep, definisi, cakupan, dan unit ukuran yang baku di seluruh alur operasional.
- Metadata Baku: penjelasan konteks informasi yang menyertai data mentah (sumber data, hak akses, waktu transaksi).
- Interoperabilitas: kemudahan pertukaran data antar-sistem melalui arsitektur antarmuka terbuka (open API) tanpa konversi manual.
- Kode Referensi dan Data Induk: penggunaan pengidentifikasi yang baku. Dalam praktik bisnis, contoh yang relevan adalah NIK, NPWP 16 digit/NITKU, dan NIB.
B. Regulasi Sektoral yang Mengikat Korporasi
- UU HPP (UU 7/2021) dan Coretax: DJP mengintegrasikan NIK menjadi NPWP 16 digit dan NITKU. Pelaporan pajak terpadu menuntut data faktur, pemotongan PPh 21, dan laporan komersial konsisten dengan identitas wajib pajak, tanpa perbedaan nama atau format.
- UU PDP (UU 27/2022): mengatur kewajiban korporasi sebagai pengendali dan pemroses data pribadi: dasar pemrosesan yang sah (lawful basis), batasan retensi, keamanan, dan transparansi aliran data (data lineage).
- UU ITE dan PP 71/2019 (PSTE): verifikasi identitas para pihak dan pengamanan bukti transaksi digital melalui penyelenggara sertifikasi elektronik (PSrE) berizin serta meterai elektronik resmi, untuk keabsahan dan nir-sangkal (non-repudiation).
C. Peta Tiga Lapis: Siapa Diikat oleh Apa
Kerangka SDI dan aturan sektoral tidak mengikat pihak yang sama. Memisahkannya mencegah pembaca menyimpulkan kewajiban yang belum ada.
Empat prinsip SDI pada bagian A tetap bisa dipinjam sebagai kerangka kerja internal.
Matriks Dampak Regulasi terhadap Korporasi
Ketidakmampuan perusahaan mengimbangi standardisasi data dapat membawa konsekuensi nyata di berbagai lini bisnis.
Tabel ini menggambarkan pola umum, bukan temuan survei; angka frekuensi atau kerugian tidak boleh ditambahkan tanpa data:
| Domain regulasi | Mandat atau standar | Praktik lama korporasi (masalah) | Dampak ke perusahaan |
|---|---|---|---|
| Kepatuhan pajak (Coretax DJP) | Identitas pada faktur dan payroll konsisten berbasis NIK/NPWP 16 digit | Data karyawan di HR berbeda format dengan akuntansi di Finance; nomor pajak salah input | Faktur pajak ditolak, sanksi administrasi perpajakan, penundaan restitusi, temuan pemeriksaan |
| Ketenagakerjaan (BPJS dan Kemnaker) | Upah riil dan status kepesertaan selaras dengan identitas tunggal | HR menghitung potongan manual di Excel; sinkronisasi ke BPJS sporadis | Klaim karyawan tertunda, ketidaksesuaian laporan upah, inefisiensi jam kerja administratif |
| Tata kelola data pribadi (UU PDP) | Jejak audit, batas retensi, catatan persetujuan pemrosesan | Data pelanggan dan karyawan tersebar di laptop staf, chat, dan cloud drive tanpa kontrol akses ketat | Sanksi administratif, tuntutan perdata, dan sanksi pidana atas pelanggaran data pribadi. |
| Integritas dokumen (PSrE dan UU ITE) | Dokumen kontrak dan perjanjian kerja memiliki bukti keabsahan dan nir-sangkal | Tanda tangan berupa gambar tempel atau dokumen fisik yang keasliannya tidak termonitor | Kekuatan pembuktian kontrak dipertanyakan saat sengketa dengan rekanan atau pekerja |
Masalah Fundamental Bisnis: Fragmentasi Internal (The Cost of Siloed Systems)
Dampak terbesar bagi manajemen bukan sekadar denda regulasi, melainkan biaya laten dari arsitektur data internal yang retak.
| Risiko finansial dan hukum | Inefisiensi operasional | Stagnasi bisnis dan AI |
|---|---|---|
| Penolakan validasi faktur Coretax | Rekonsiliasi manual berjam-jam | Distorsi dan halusinasi analitik AI internal |
| Sanksi administratif UU PDP | Jebakan “human middleware” ekspor-impor CSV | Keputusan direksi bias dan lambat |
| Risiko pembatalan kontrak di ranah hukum | Keterlambatan closing pembukuan bulanan | Tidak ada single source of truth yang kredibel |
- Beban “human middleware”. Setiap akhir bulan, tim akuntansi, HR, dan operasional menghabiskan waktu untuk mencocokkan data ekspor-impor CSV antar-software, sehingga jam kerja produktif terserap tugas administratif berulang.
- Inkonsistensi angka (multiple versions of truth). Direktur Keuangan melihat angka beban personalia yang berbeda dari data rekrutmen Direktur HR; laporan penjualan tim lapangan tidak cocok dengan mutasi kas bank. Ini memperlambat keputusan investasi.
- Ketidaksiapan adopsi AI (garbage in, garbage out). Data historis antarcabang tanpa metadata dan kamus data yang seragam membuat proyeksi AI sulit diandalkan (dibahas di bagian 8). Ini prinsip umum kualitas data, bukan kewajiban dari UU SDI.
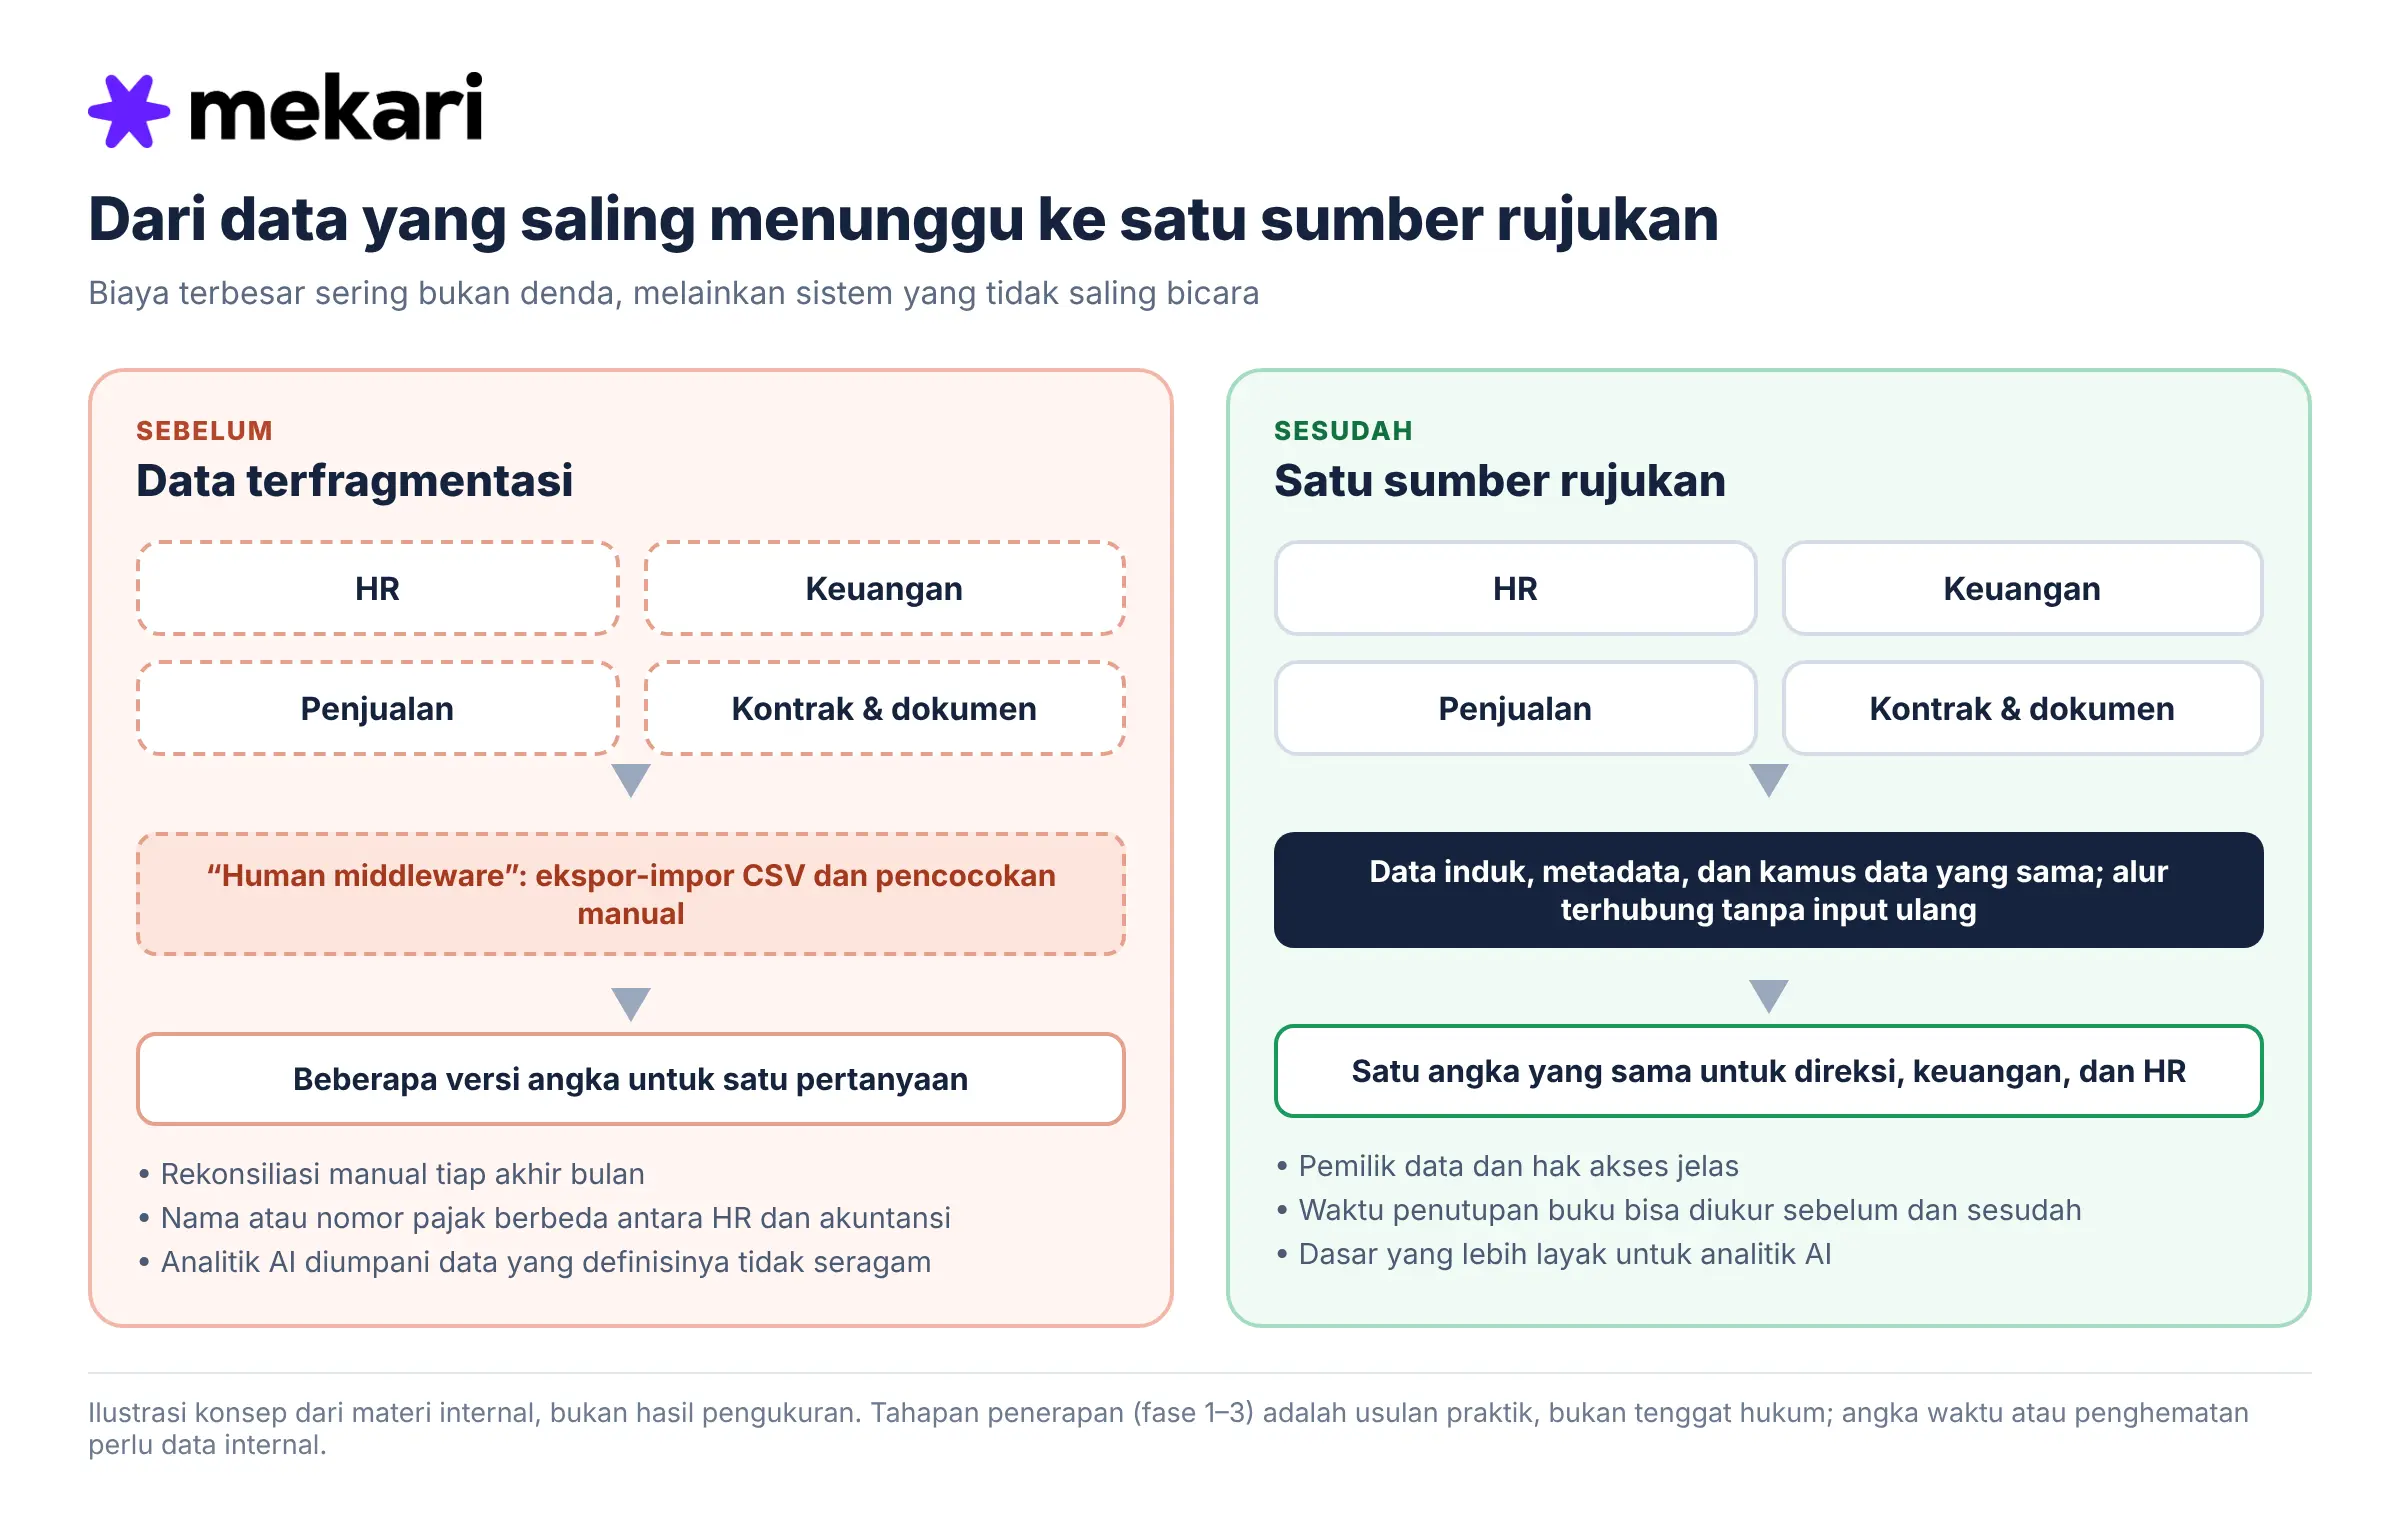
Alih-alih bertanya “apakah UU SDI mewajibkan kami?”, pertanyaan yang lebih berguna: “jika auditor, DJP, atau regulator meminta data yang sama dari HR, keuangan, dan penjualan, apakah angkanya sama?” Jika jawabannya “belum tentu”, itulah cermin operasional yang dimaksud dari judul tulisan ini.
Apa yang Harus Dilakukan Bisnis? Tahapan Berdasarkan Skala Prioritas
Perusahaan tidak dapat merombak seluruh sistem dalam satu malam. Transformasi arsitektur data sebaiknya dijalankan bertahap dengan prioritas terukur.
Tahapan di bawah adalah usulan praktik, bukan tenggat hukum; durasi bergantung ukuran dan kesiapan bisnis.
| Tahap | Fokus utama | Tindakan kritis | Target yang ingin dicapai |
|---|---|---|---|
| Fase 1 (bulan 1–3) | Kepatuhan dasar dan pengamanan data induk | (1) Rapikan dan kunci data induk karyawan (Talenta) dan verifikasi identitas pembeli B2B (Mekari Qontak) dengan NIK, NPWP 16 digit, dan NIB. (2) Pindahkan data pelanggan dari perangkat pribadi staf ke CRM terpusat yang mencatat persetujuan sesuai UU PDP. (3) Hentikan tanda tangan gambar tempel; gunakan sertifikasi elektronik resmi (PSrE) dan e-meterai (Mekari Sign) untuk kontrak kerja dan rekanan | Penolakan dokumen pada pelaporan Coretax/BPJS berkurang; risiko pelanggaran data pribadi menurun; berkas hukum memiliki dasar pembuktian yang lebih kuat. |
| Fase 2 (bulan 4–6) | Integrasi alur transaksi dan eliminasi “human middleware” | (1) Hubungkan pipeline penjualan Mekari Qontak dengan pembuatan invoice di Mekari Jurnal. (2) Hubungkan kasir gerai (Mekari POS), e-commerce multikanal (Mekari Desty), dan klaim biaya (Mekari Expense) ke pembukuan utama via API. (3) Terapkan alur otorisasi berjenjang yang mencatat siapa yang menyetujui, alokasi anggaran, dan waktu transaksi | Waktu penutupan buku bulanan memendek; selisih rekonsiliasi berkurang |
| Fase 3 (bulan 7–12) | Konsolidasi multi-entitas dan kesiapan AI perusahaan | (1) Satukan inventaris, logistik, pengadaan, dan laporan konsolidasi multicabang atau anak usaha ke Mekari ERP. (2) Gabungkan data retensi karyawan, performa penjualan CRM, dan profitabilitas produk dalam satu sumber rujukan. (3) Aktifkan Mekari AI untuk analitik prediktif berbasis data terverifikasi. | Manajemen memiliki visibilitas yang lebih real-time atas kesehatan bisnis; AI bekerja di atas data yang lebih konsisten |
Untuk usaha menengah dengan satu entitas, fase 3 mungkin belum relevan; fase 1 dan 2 pada sistem yang sudah ada sudah memberi manfaat.
Solusi Arsitektur Ekosistem: Implementasi Mekari Suite
Membangun konektivitas antar-puluhan vendor secara mandiri (custom API middleware) memerlukan biaya pengembangan dan pemeliharaan yang tinggi.
Berikut pemetaan fungsi bisnis ke produk Mekari, yang disusun agar selaras dengan prinsip Satu Data.
| Domain masalah | Solusi Mekari | Keselarasan dengan kerangka Satu Data |
|---|---|---|
| Data induk pelanggan dan relasi komersial | Mekari Qontak | Menyatukan percakapan omnichannel (WhatsApp resmi, media sosial, email, telepon) ke satu profil pelanggan, mencatat persetujuan (UU PDP), dan meneruskan deal penjualan ke penagihan tanpa input ulang |
| Data karyawan dan pajak orang pribadi | Mekari Talenta | Data induk SDM; identitas berbasis NIK/NPWP 16 digit; perhitungan PPh 21 sesuai aturan Coretax; rekonsiliasi iuran BPJS |
| Keabsahan hukum dokumen | Mekari Sign | Tanda tangan tersertifikasi PSrE dan e-meterai untuk rantai audit dan kepatuhan UU ITE/UU PDP. |
| Alur kas dan pengeluaran lapangan | Mekari Expense | Kode anggaran baku untuk reimburse dan kartu korporat yang terhubung ke buku besar |
| Transaksi ritel dan multikanal | Mekari POS dan Mekari Desty | Menormalisasi data pesanan dari gerai offline dan marketplace ke satu format katalog sebelum diteruskan ke pembukuan |
| Buku besar dan konsolidasi multi-entitas | Mekari Jurnal dan Mekari ERP | Konsolidasi dari modul lain (Qontak, Talenta, Expense, POS) menjadi laporan keuangan, e-Faktur, dan pembukuan multi-anak usaha |
| Kecerdasan buatan korporat | Mekari AI | Analitik prediktif dan asisten cerdas di atas data operasional yang sudah distandarkan. |
Software membantu menyamakan format dan alur, tetapi tidak menggantikan keputusan tata kelola: siapa pemilik data, standar penamaan, dan kebijakan retensi.
Masa Depan AI Korporat: Bersih di Belakang, Cerdas di Depan
Kebutuhan akan arsitektur “satu data” internal paling terasa saat organisasi mulai melangkah ke otomatisasi cerdas.
Di ranah korporat, AI diukur bukan dari kemampuan mengobrol, melainkan ketepatannya menjawab pertanyaan strategis direksi, misalnya:
- “Produk mana yang memberikan margin riil tertinggi setelah menghitung biaya lembur dan retur kuartal ini?”
- “Bagaimana proyeksi ketahanan arus kas jika termin piutang pelanggan mundur 30 hari?”
Model AI, secanggih apa pun, cenderung memberi jawaban keliru jika dipandu data yang terisolasi dan penuh anomali.
Ketika lapisan SDM, komersial, belanja, dan pembukuan terhubung dalam satu ekosistem, AI dapat bekerja lebih baik sebagai kopilot bisnis: membaca metadata yang valid, membantu mendeteksi kebocoran anggaran, dan mendukung keputusan bisnis.
Checklist pemantauan regulasi
Sampai naskah resmi UU SDI terbit, langkah berikut tidak bergantung pada isi pasalnya.
☑ Legal/Compliance: ambil teks resmi UU begitu nomor dan pengundangan terbit; tandai pasal tentang korporasi, data terbatas/tertutup, transfer lintas yurisdiksi, insiden, dan sanksi.
☑ Legal/Compliance: cek apakah Perpres 39/2019 dicabut atau dipertahankan, dan daftar peraturan turunan yang akan terbit.
☑ Pemilik data/TI: inventaris data yang berasal dari, dikirim ke, atau dipertukarkan dengan instansi; catat lokasi penyimpanan dan pemroses di luar negeri.
☑ Keuangan: tandai anggaran untuk akses data terbatas berbayar (Pasal 81 menurut liputan; Bisnis menyebutnya PNBP), jika perusahaan memakai data instansi.
☑ Keamanan informasi: periksa apakah prosedur insiden Anda sanggup melaporkan dalam 24 jam, sebagai latihan, sampai kewajiban resminya jelas.
☑ Semua: jadwalkan tinjau ulang saat Penyelenggara SDI terbentuk atau saat peraturan turunan pertama terbit.
Isi inventaris data, bandingkan angka antar-fungsi, dan lacak checklist di atas.
Unduh di sini: Template Pemetaan Data dan Uji Konsistensi (Excel)
Kesimpulan: Transformasi Arsitektur, Bukan Sekadar Tambah Aplikasi
Satu Data Indonesia dapat dibaca bukan sekadar proyek regulasi birokrasi, melainkan acuan modernisasi tata kelola bagi korporasi yang ingin bertahan di era digital.
Menambah semakin banyak aplikasi SaaS untuk menyelesaikan masalah lokal antar-departemen hanya akan memperparah friksi operasional dan memperbesar risiko hukum.
Efisiensi, ketahanan terhadap audit kepatuhan, dan kesiapan memetik manfaat AI perusahaan lebih mungkin diraih ketika para pemimpin korporasi berani menata ulang arsitektur internal menjadi satu kesatuan data yang interoperabel, terverifikasi, dan saling terhubung.
Tulisan ini bersifat informasi umum, bukan nasihat hukum, perpajakan, atau kepatuhan. Isinya dapat berubah setelah naskah resmi UU SDI terbit; rujukan pasal bersumber dari pemberitaan dan belum diverifikasi terhadap naskah. Konsultasikan kondisi bisnis Anda dengan penasihat hukum atau konsultan pajak.
Referensi
Database Peraturan JDIH BPK. “Peraturan Presiden (PERPRES) No. 39 Tahun 2019”
Database Peraturan JDIH BPK. “Undang-Undang (UU) No. 12 Tahun 2011”
Database Peraturan JDIH BPK. “Undang-Undang (UU) No. 13 Tahun 2022”