
Mekari Highlights
- Marketplace yang ditunjuk memotong 0,5% per pesanan sejak 1 Oktober 2026, kecuali seller memenuhi syarat pembebasan.
- Batas bebas potongan Rp500 juta dihitung dari omzet gabungan semua toko, bukan per toko.
- Simpan invoice per akun toko dan cocokkan dengan dana cair setiap bulan.
Seller yang berjualan di beberapa marketplace kini punya satu hal tambahan untuk dipantau: potongan pajak 0,5% atas pesanan di platform yang ditunjuk, kecuali Anda memenuhi syarat pembebasan, berlaku sejak 1 Oktober 2026 menurut rilis DJP SP-23/2026. Batas pembebasan Rp500 juta bagi orang pribadi dihitung dari seluruh toko Anda, bukan per toko. Karena itu, satukan data omzet lintas akun, aktifkan akun Coretax, dan simpan dokumen tagihan per akun toko. Perlakuan voucher yang dibiayai platform tidak diatur khusus, jadi andalkan angka di invoice.
Kalau Anda mengelola beberapa toko di beberapa marketplace, aturan ini terasa paling berat di bagian pencatatan, bukan di tarifnya. Setiap platform memotong dan menerbitkan dokumen sendiri, sementara batas pembebasannya dihitung gabungan.
Tulisan ini ditujukan terutama bagi seller dan pemilik brand multi-marketplace, dan juga bagi admin pesanan serta tim operasional yang setiap hari memegang data penjualan lintas channel.
Bagian-bagian di bawah berurutan dari yang paling menentukan: siapa yang memotong, bagaimana omzet toko digabung, berapa arus kas per pesanan, sampai dokumen dan pemeriksaan rutin.
Pihak yang Memotong adalah Platform, Bukan Seller
Menurut PMK 37/2025 (Pasal 2 dan 3), pajaknya dipungut oleh penyelenggara perdagangan elektronik yang ditunjuk DJP dan memakai rekening eskro. DJP dalam rilisnya menyebut empat entitas: PT Shopee International Indonesia, PT Tokopedia, PT Global Digital Niaga Tbk, dan PT Ecart Webportal Indonesia.
Untuk channel lain, misalnya webstore sendiri, cek apakah penyelenggaranya termasuk yang ditunjuk. Daftar penunjukan mengikuti keputusan DJP, dan nomor keputusan 24 September 2026 belum dipublikasikan.
Pendapatan yang lolos dari pungutan tetap kena pajak dan diperlakukan lewat mekanisme pemotongan atau pelaporan yang lazim (Pasal 10 ayat 2 PMK 37/2025). Sebaliknya, pendapatan yang sudah dipungut platform tidak dikenai pemotongan kedua dari pihak lain (Pasal 10 ayat 3).
Banyak Toko, Satu Identitas Pajak
Pembebasan dari potongan berlaku bagi orang pribadi yang peredaran brutonya pada tahun berjalan tidak melebihi Rp500 juta dan sudah mengirim surat pernyataan SKB (Surat Keterangan Bebas) pajak sebelum penghasilan diterima (Pasal 6 ayat 2 dan 4; Pasal 10 ayat 1 huruf a PMK 37/2025). Menurut FAQ PMK 37/2025 DJP, satu surat pernyataan per NPWP atau NIK dapat dipakai untuk semua akun, dan perhitungan omzetnya mencakup seluruh toko, baik online maupun offline.
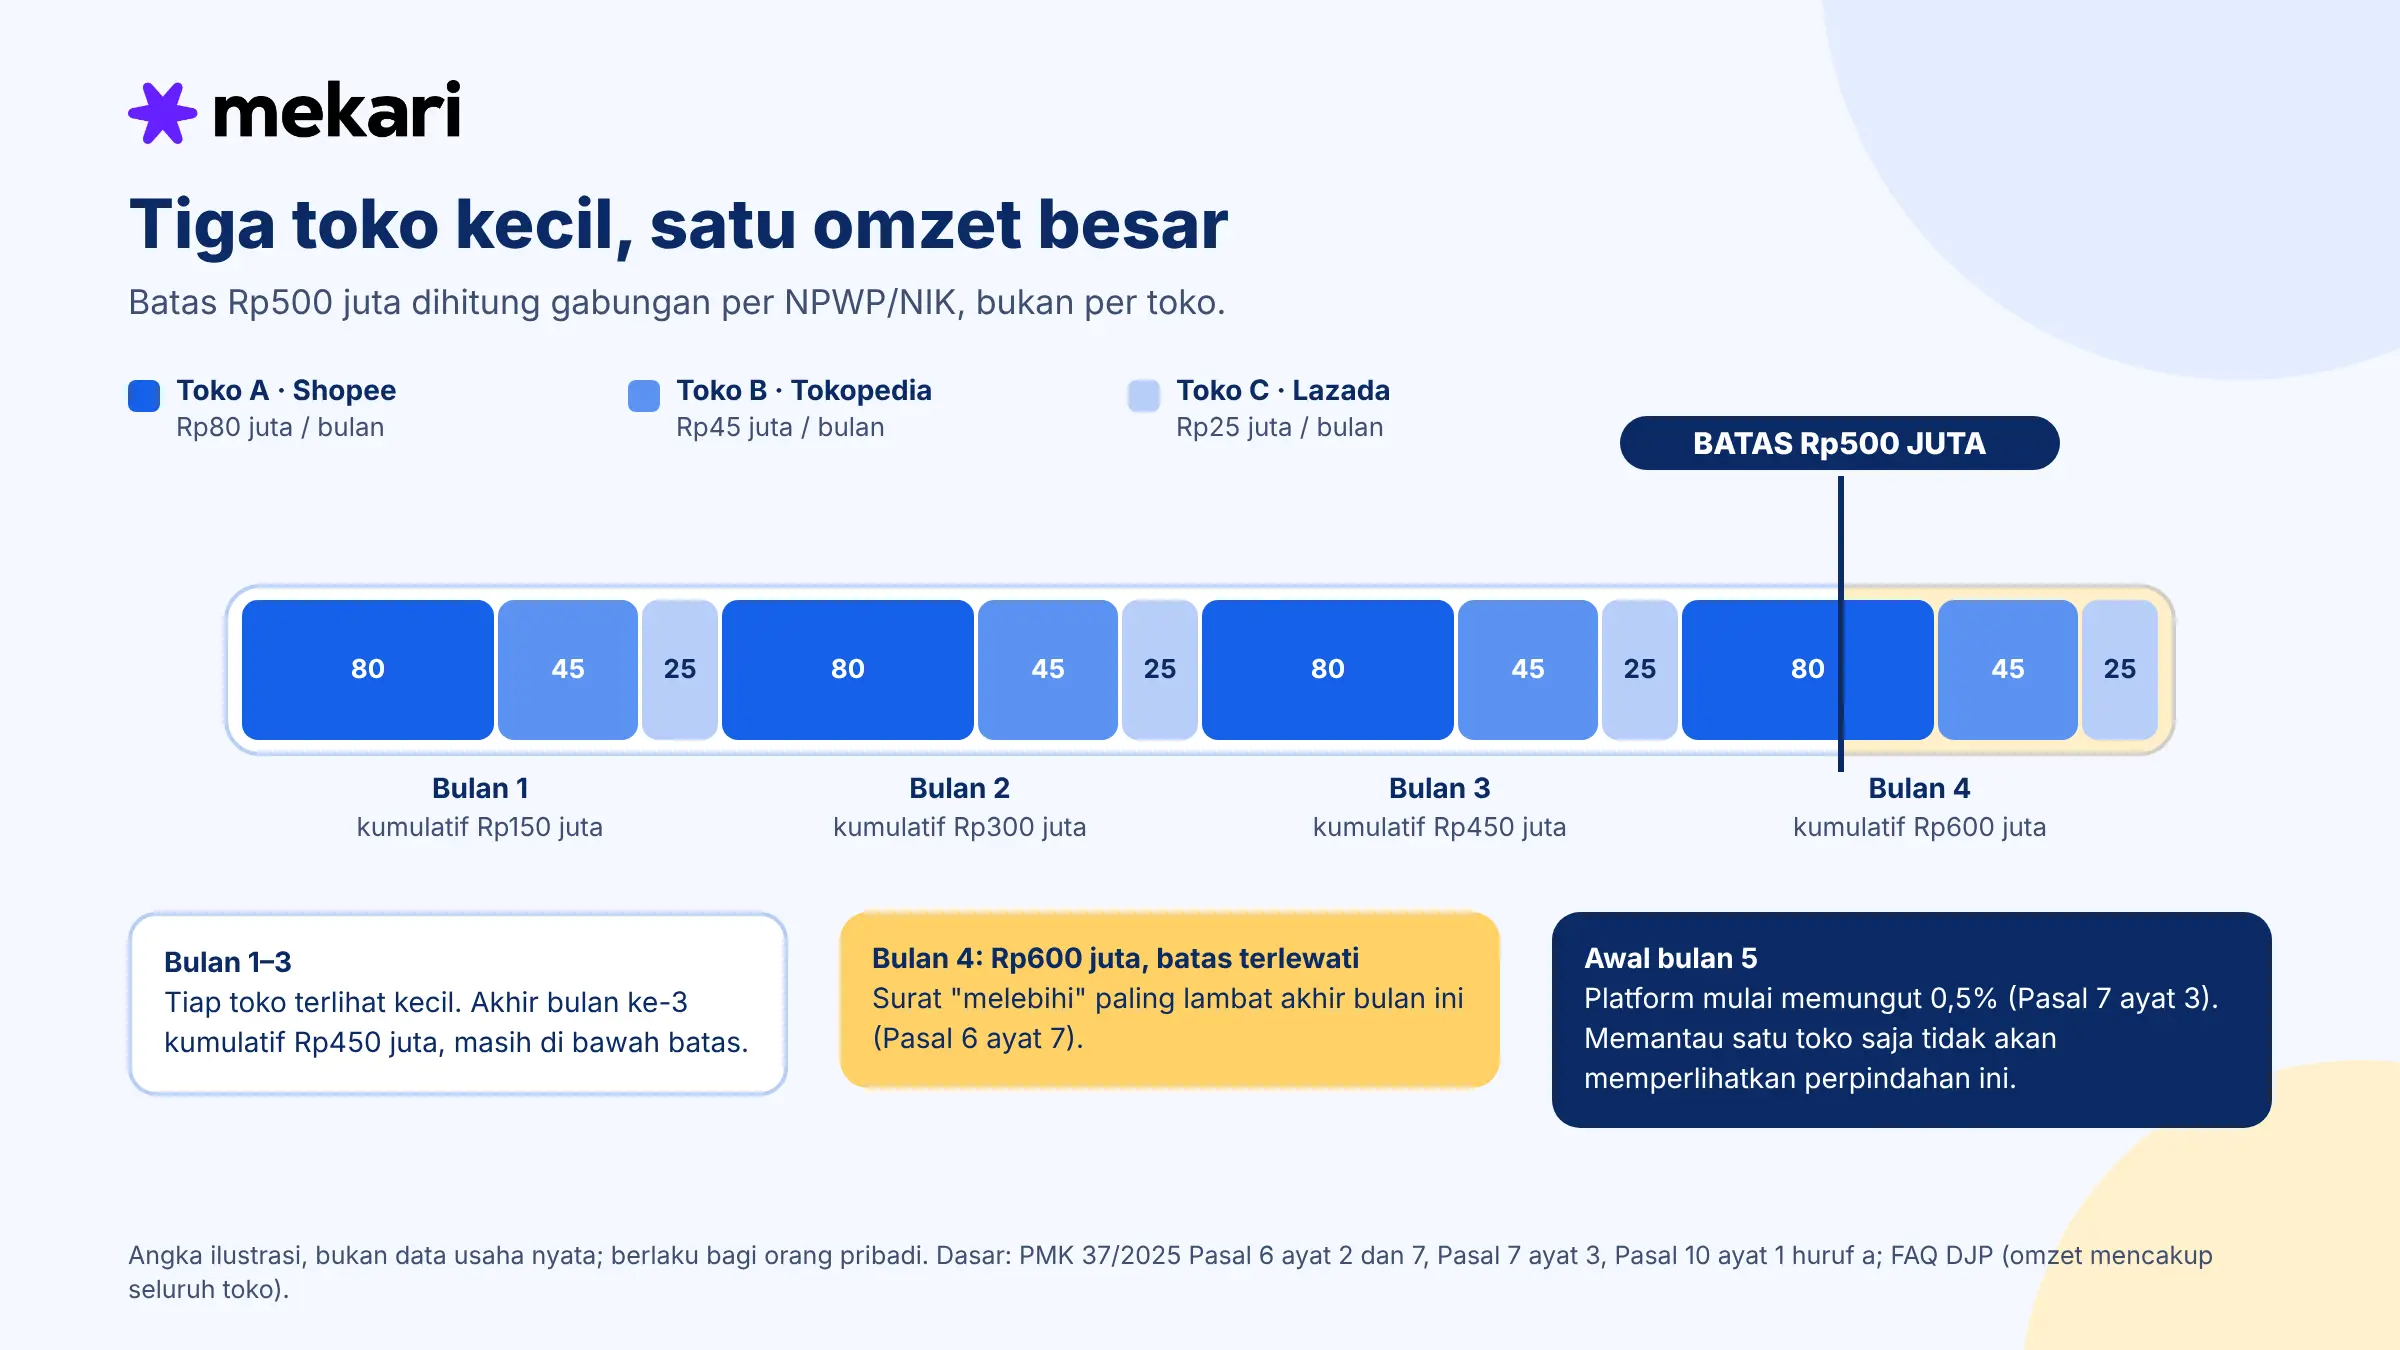
Ilustrasi (angka contoh).
Tiga toko milik satu orang pribadi:
- Toko A di Shopee Rp80 juta, Toko B di Tokopedia Rp45 juta, dan Toko C di Lazada Rp25 juta per bulan.
- Masing-masing terlihat kecil, tetapi totalnya Rp150 juta per bulan.
- Setelah bulan ke-3 omzet kumulatif Rp450 juta; pada bulan ke-4 menjadi Rp600 juta.
- Surat “melebihi Rp500 juta” harus terkirim paling lambat akhir bulan ke-4 (Pasal 6 ayat 7 PMK 37/2025), dan platform mulai memungut pada awal bulan ke-5 (Pasal 7 ayat 3).
- Bila Anda hanya memantau satu toko, perpindahan status ini tidak akan terlihat.
Syarat pembebasan ditujukan bagi orang pribadi (Pasal 6 ayat 2 PMK 37/2025). Tafsir editorial: usaha berbentuk badan tidak memakai jalur surat pernyataan ini; selain jenis transaksi yang dikecualikan di Pasal 10 ayat 1, jalur bebas potongan yang tersedia baginya adalah surat keterangan bebas (SKB).
Surat Pernyataan: Kirim ke Tiap platform, Ulangi Tiap Tahun
Pasal 6 ayat 8 menyerahkan tata cara penyampaian informasi kepada masing-masing marketplace. Jadi, walaupun satu surat dapat dipakai untuk semua akun, Anda tetap perlu mengikuti alur unggah di tiap platform, dan alurnya bisa berbeda. Hal-hal yang perlu ada di daftar kerja Anda:
- Informasi dasar. NPWP atau NIK dan alamat korespondensi wajib diberikan (Pasal 6 ayat 1 PMK 37/2025). Surat pernyataan omzet atau SKB menyusul sesuai posisi Anda (ayat 2 dan 3).
- Waktunya. Semua informasi itu harus sudah diterima platform sebelum penghasilan masuk (ayat 4 PMK 37/2025).
- Kalau belum ada. Platform tetap memungut 0,5% walaupun informasi belum diberikan (Pasal 8 ayat 8 PMK 37/2025). Untuk sementara, pembebasan tidak berlaku.
- Pengulangan tahunan. Surat omzet disampaikan kembali setiap awal Tahun Pajak berikutnya selama peredaran bruto tidak melebihi Rp4,8 miliar dalam setahun (ayat 5 huruf a PMK 37/2025). Selama Anda memegang SKB, SKB juga disampaikan kembali (ayat 5 huruf b).
- Tanggung jawab. Pedagang menanggung kebenaran isi seluruh informasi itu (ayat 9 PMK 37/2025).
Catat per platform tanggal pengiriman dan bukti bahwa dokumen diterima, lalu jadikan awal Januari sebagai pengingat tahunan.
Hitung Arus Kas per Pesanan, Bukan Hanya Harga Jual
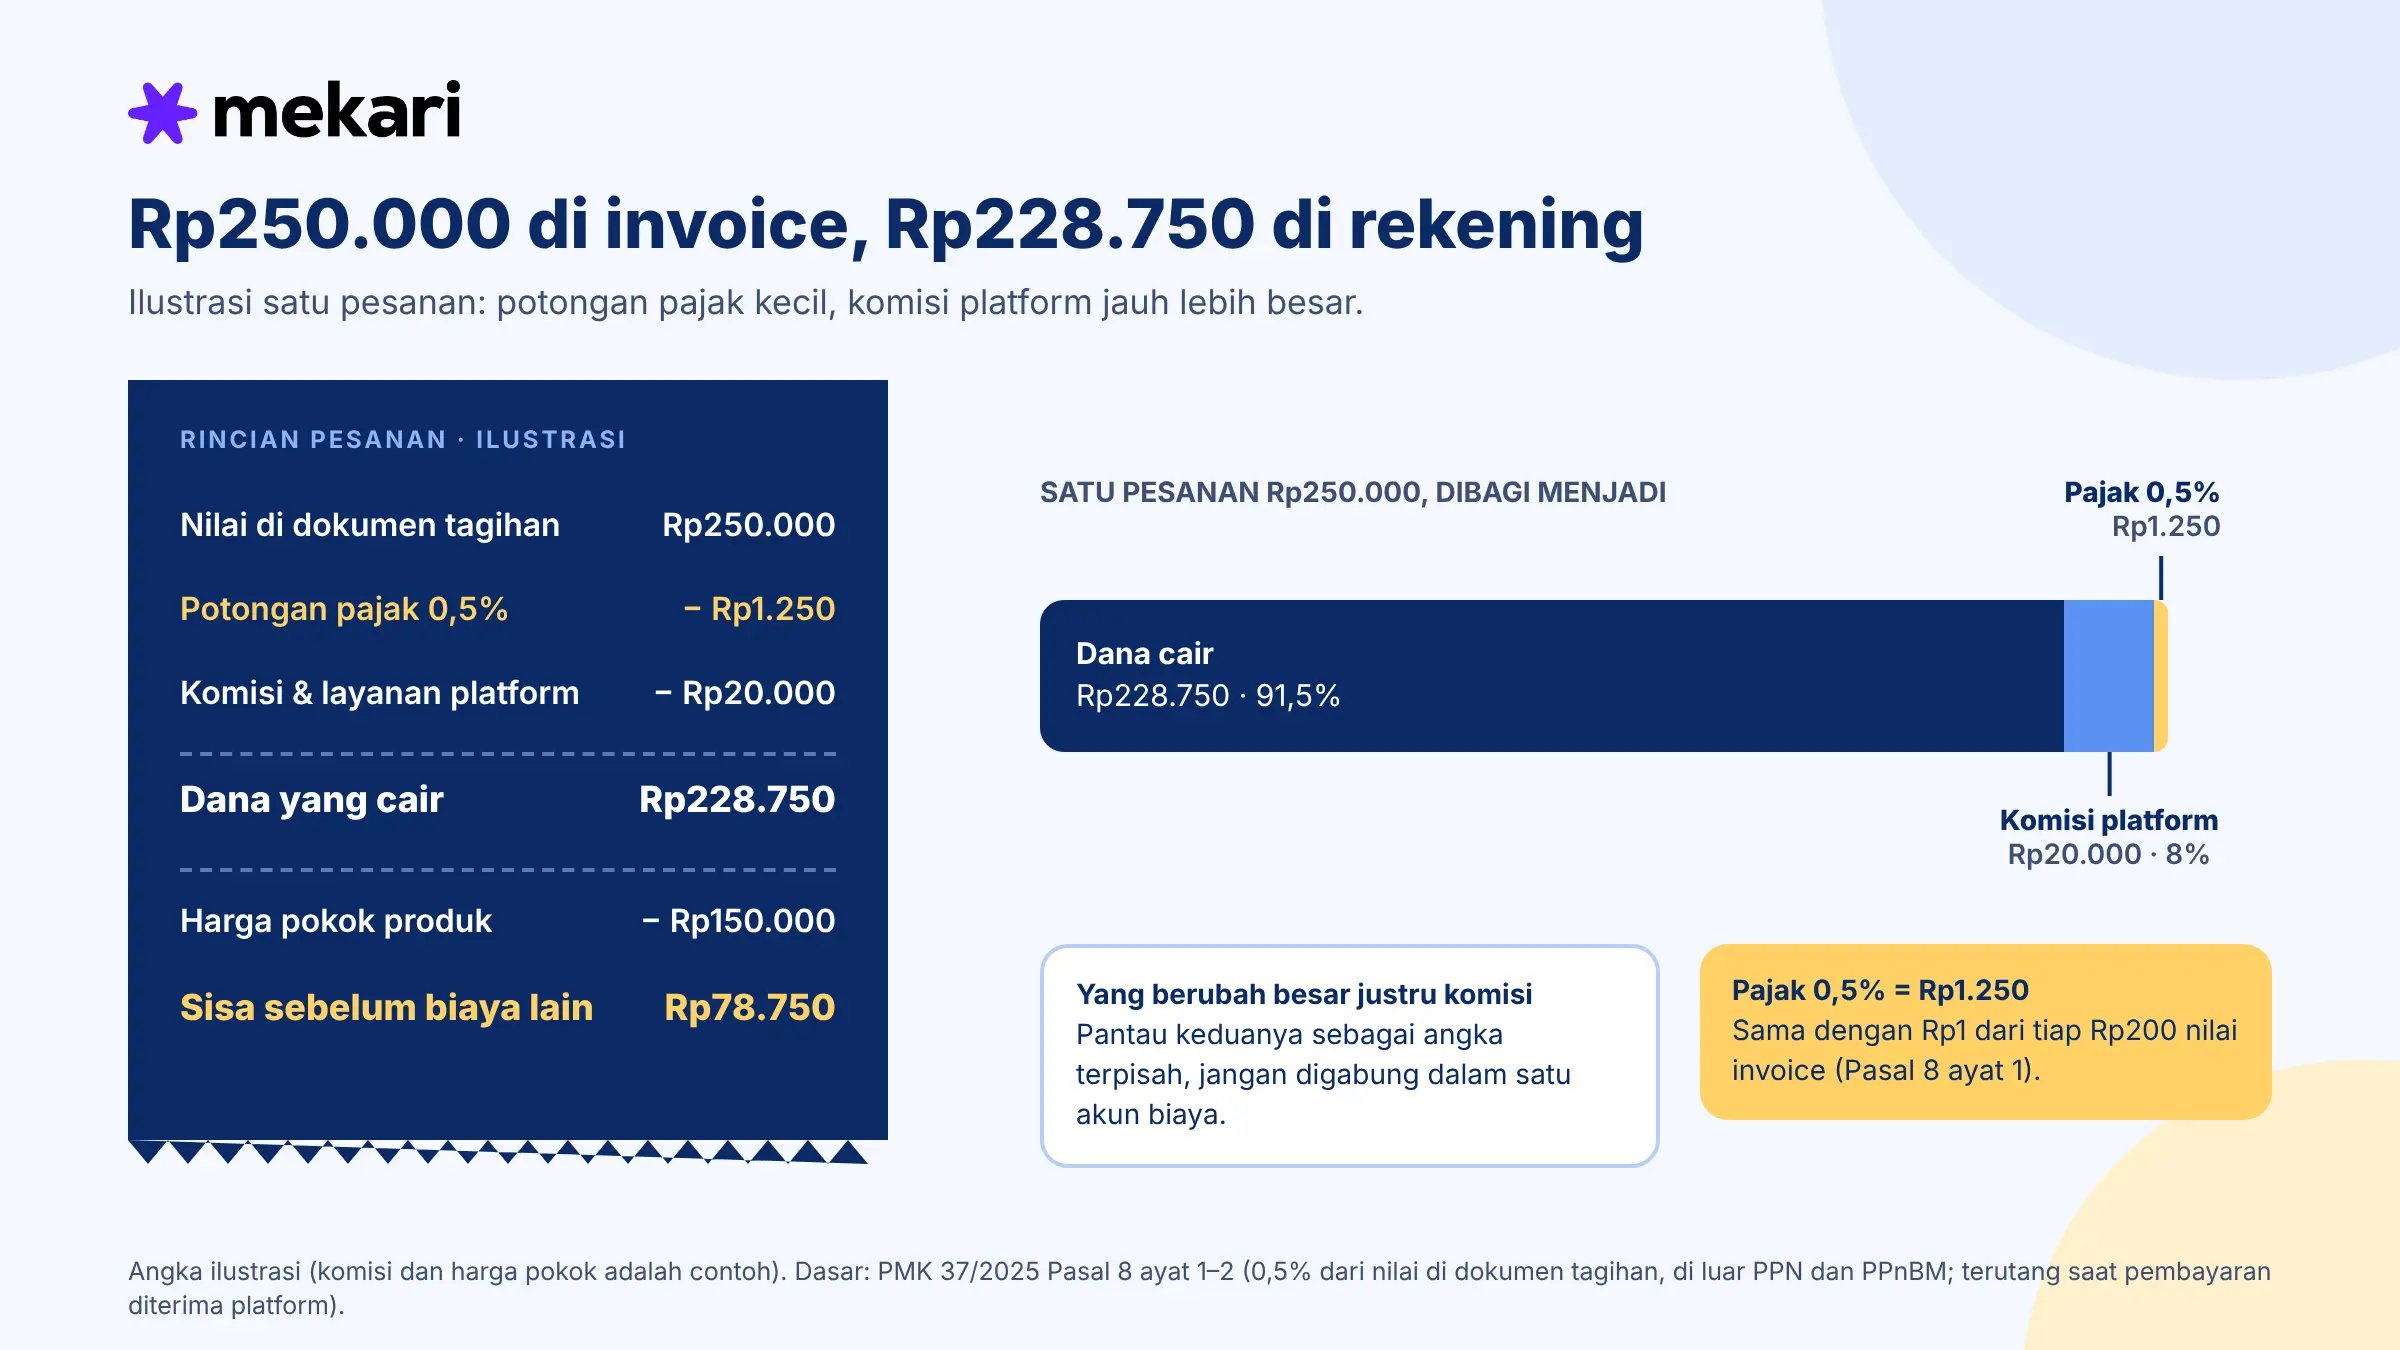
Potongan 0,5% dikenakan atas nilai penjualan pada dokumen tagihan (belum termasuk PPN dan PPnBM) dan terutang saat pembayaran diterima platform (Pasal 8 ayat 1 dan 2 PMK 37/2025). Dana yang cair akan lebih kecil dari angka itu karena ada potongan pajak dan biaya platform.
Contoh per pesanan (angka ilustrasi). Nilai di dokumen tagihan Rp250.000. Potongan pajak 0,5% = Rp1.250. Biaya komisi dan layanan platform (angka contoh) Rp20.000. Dana yang cair: Rp250.000 − Rp1.250 − Rp20.000 = Rp228.750. Bila harga pokok produk Rp150.000, kas yang tersisa sebelum biaya lain adalah Rp78.750.
Contoh per toko dalam sebulan setelah pemungutan berjalan: Toko A Rp80 juta × 0,5% = Rp400.000; Toko B Rp45 juta × 0,5% = Rp225.000; Toko C Rp25 juta × 0,5% = Rp125.000. Total Rp750.000 per bulan.
Potongan ini bukan biaya yang hilang. Bagi pedagang tarif umum, pajak yang dipungut dapat diperhitungkan sebagai pembayaran pajak tahun berjalan (Pasal 8 ayat 3 PMK 37/2025), dan bagi pedagang PPh final menjadi bagian dari pelunasan pajak final (Pasal 8 ayat 4).
Untuk keperluan harga, DJP, seperti dikutip DDTCNews, meminta seller tidak menaikkan harga semata karena ada pemungutan ini. Itu imbauan, bukan ketentuan dalam PMK.
Lampiran PMK 37/2025 memberi dua contoh yang mengubah dasar hitungan: ongkos kirim lewat kurir toko yang ditagihkan ke pembeli masuk ke dasar, sedangkan biaya kurir pihak ketiga yang Anda tanggung tidak dikurangkan dari dasar.
Menurut definisi peredaran bruto (Pasal 1 angka 10 PMK 37/2025) dan FAQ DJP (Q31), dasar dihitung sebelum potongan penjualan, jadi diskon toko tidak otomatis memperkecil dasar. Voucher yang dibiayai platform tidak disebut khusus; andalkan angka di invoice.
Dokumen Dihitung per Akun Toko
Dokumen tagihan yang dibuat dari sistem platform dipersamakan dengan bukti pemungutan pajak (Pasal 12 ayat 4 PMK 37/2025).
Tiga keterangan di dalamnya paling berguna untuk pencocokan: nomor dan tanggal tagihan, nama akun toko, dan nilai pajak per transaksi, di samping data pembeli dan rincian barang (Pasal 12 ayat 3 PMK 37/2025). Karena nama akun tercantum, bukti pungut Anda tersebar per akun, bukan per marketplace.
Menurut FAQ DJP PMK 37/2025, seller wajib mengaktifkan akun dan kode otorisasi di Coretax, dan bukti pemungutan yang dilaporkan platform akan tersedia di akun Coretax Anda.
DJP juga menyatakan lewat layanan Kring Pajak, bahwa dokumen tagihan yang dipersamakan itu akan terisi otomatis di SPT Tahunan. Keterangan layanan itu bukan bunyi pasal; periksa tampilannya saat menyusun SPT.
Di sisi platform, Pasal 15 PMK 37/2025 mewajibkan marketplace melaporkan ke DJP antara lain data NPWP atau NIK, nama dan akun pedagang, isi dokumen tagihan, serta pajak yang dipungut dan disetor. Tafsir editorial: data penjualan marketplace Anda juga terlihat di sisi DJP, jadi angka di pembukuan sebaiknya bisa dijelaskan sampai ke invoice.
Retur dan Pembatalan di Banyak Channel
Bila pesanan dibatalkan atau dibetulkan, platform marketplace membuat dokumen pembatalan atau pembetulan yang dipersamakan dengan bukti pemungutan (Pasal 13 ayat 4 PMK 37/2025).
Menurut FAQ DJP, retur dikoreksi lewat bukti pungut tambahan bernilai negatif, dan bagi platform jalur pengembalian pajak untuk koreksi retur ditutup. Simpan dokumen koreksi bersama invoice asalnya, dan cocokkan dengan data retur di sistem pesanan Anda.
Potongan yang telanjur diambil pada 1–5 Agustus 2026 menjadi urusan pengembalian oleh marketplace (PENG-46/PJ.09/2026 butir 2). Waktu dan caranya bisa berbeda per platform, jadi periksa akun toko masing-masing.
Pemeriksaan Rutin 30 Menit untuk Tim Operasional
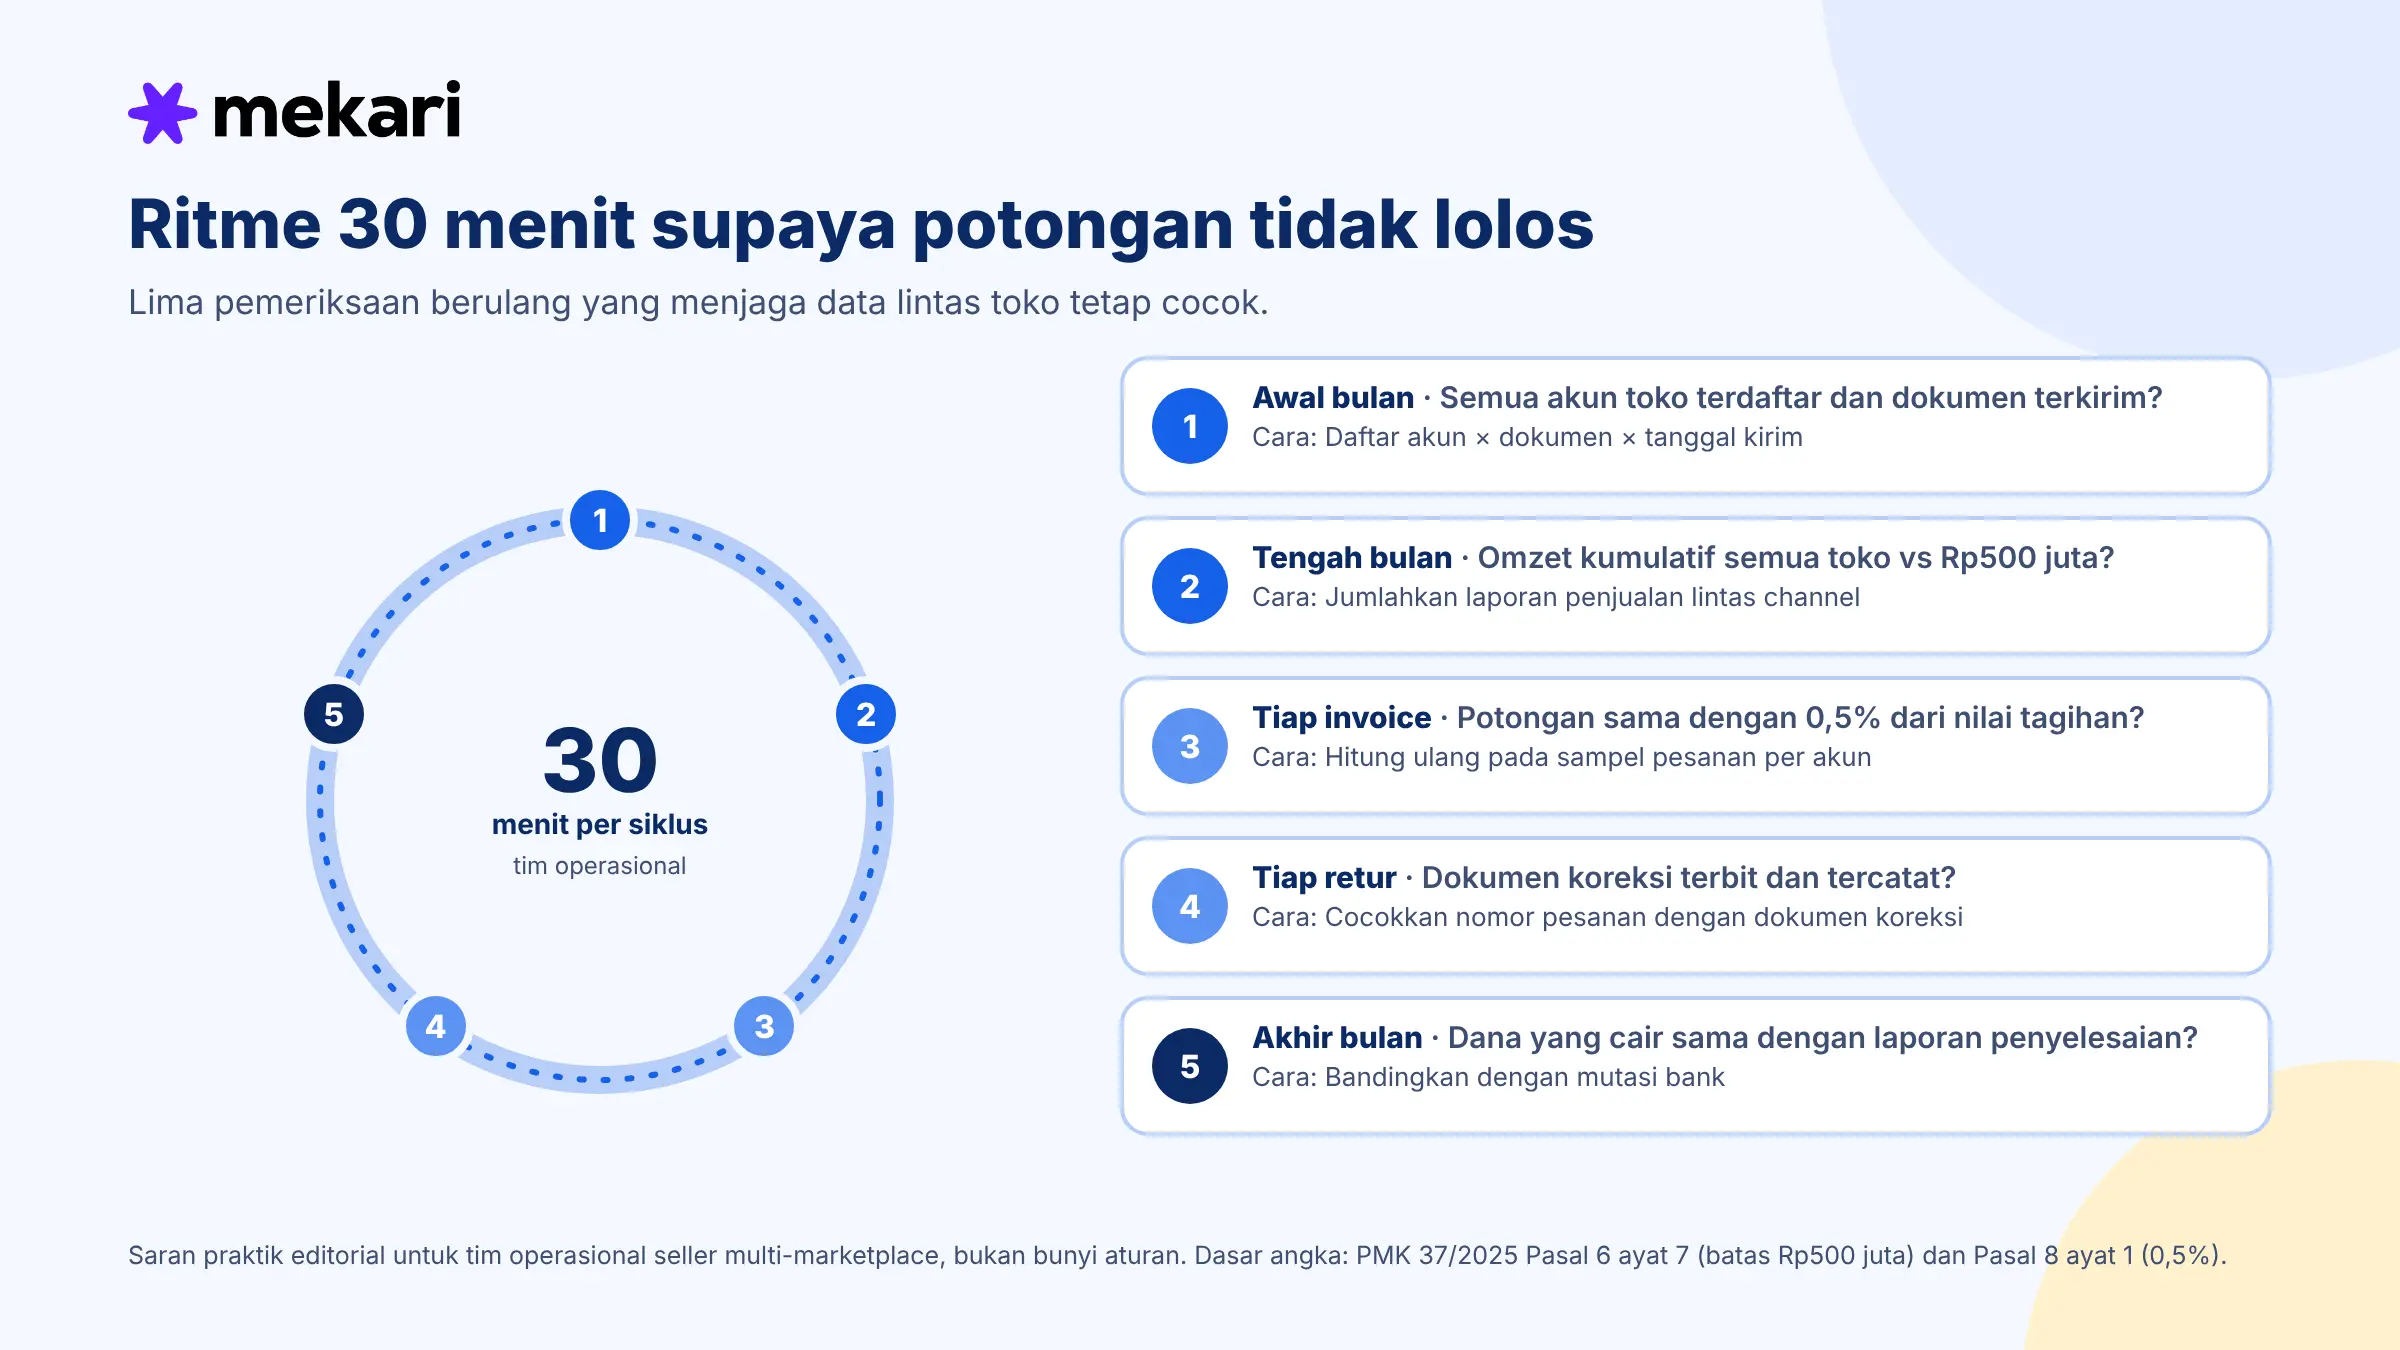
| Kapan | Pertanyaan yang dijawab | Cara memeriksa |
|---|---|---|
| Awal bulan | Apakah semua akun toko sudah terdaftar dan dokumennya terkirim? | Daftar akun × dokumen × tanggal kirim |
| Tengah bulan | Berapa omzet kumulatif semua toko dibanding Rp500 juta? | Jumlahkan laporan penjualan lintas channel |
| Tiap invoice | Apakah potongan sama dengan 0,5% dari nilai tagihan? | Hitung ulang pada sampel pesanan per akun |
| Tiap retur | Apakah dokumen koreksi terbit dan tercatat? | Cocokkan nomor pesanan dengan dokumen koreksi |
| Akhir bulan | Apakah dana yang cair sama dengan laporan penyelesaian? | Bandingkan dengan mutasi bank |
Unduh template kontrol pajak marketplace untuk seller multi toko. Berkas Excel ini berisi tiga sheet: daftar akun dan dokumen per platform, omzet gabungan semua toko terhadap batas Rp500 juta, dan pengecekan 0,5% serta dana cair per invoice. Ini alat bantu pencatatan internal, bukan format resmi surat pernyataan atau SKB.
Unduh di sini: Template Kontrol Pajak Marketplace Seller
Catatan: Contoh alat bantu internal, bukan format resmi DJP. Angka di dalamnya ilustrasi.
Tips Legal, Compliance, dan Governance untuk Seller dan Tim Operasional
Seller multi-marketplace jarang kesulitan memahami tarif 0,5%. Namun yang lebih sering terjadi adalah data yang terpecah: satu pemilik, banyak akun, banyak dokumen, dan beberapa orang yang masing-masing hanya memegang sebagian.
Tips berikut disusun agar ketiganya tetap sejalan: dasar hukumnya jelas, rutinitasnya terjadwal, dan tanggung jawabnya tidak menggantung pada satu orang.
A. Legal
- Isi surat pernyataan berdasarkan omzet seluruh toko dan identitas pajak yang sama. Kebenaran isinya menjadi tanggung jawab pedagang (Pasal 6 ayat 9 PMK 37/2025).
- Pastikan nama dan akun tiap toko terkait ke NPWP atau NIK yang benar, karena dokumen tagihan memuat nama akun (Pasal 12 ayat 3) dan platform melaporkannya ke DJP (Pasal 15 PMK 37/2025).
B. Compliance
- Aktifkan akun Coretax dan kode otorisasi, lalu periksa bukti pemungutan di sana secara berkala (FAQ DJP PMK 37/2025).
- Jumlahkan omzet semua toko tiap bulan. Setelah melewati Rp500 juta, surat “melebihi” harus terkirim paling lambat akhir bulan itu (Pasal 6 ayat 7 PMK 37/2025). Saran praktik: beri peringatan internal saat kumulatif mendekati sekitar 80% batas.
- Perlakukan dokumen koreksi sebagai bagian dari catatan retur, bukan arsip terpisah (Pasal 13 PMK 37/2025).
C. Governance
(Saran praktik, bukan bunyi aturan.)
- Tetapkan satu penanggung jawab status pajak dan dokumen, sedangkan admin pesanan memegang data transaksi dan retur.
- Adakan tinjauan bulanan singkat antara operasional dan keuangan, dengan hasil tertulis berisi selisih yang ditemukan dan siapa yang menindaklanjuti.
- Simpan invoice dan dokumen koreksi di satu folder bersama, dikelompokkan per akun toko dan per bulan, supaya penelusuran tidak bergantung pada ingatan individu.
Peran Mekari Desty dalam Alur ini
Seller multi-marketplace membutuhkan satu tempat untuk melihat semua penjualan, karena angka itulah yang menentukan batas omzet dan bahan rekonsiliasi. Di sinilah Mekari Desty dapat membantu.
Mekari Desty adalah software omnichannel yang menghubungkan marketplace, webstore, dan toko fisik ke satu dasbor; pesanan dari semua channel masuk ke satu antrean untuk diproses, dipantau pengirimannya, dan ditangani returnya; serta menyajikan laporan performa penjualan lintas channel secara real-time.
Laporan itu dapat menjadi bahan untuk menjumlahkan omzet semua toko dan mencocokkan pesanan dengan dana yang cair. Kemudian integrasi dua arah dengan software akuntansi Mekari Jurnal dapat membantu Anda untuk pencatatan keuangan.
Perlu dicatat bahwa dokumen bukti pemungutan tetap diterbitkan platform dan tersedia di akun toko serta Coretax. Mekari Desty tidak menggantikan penentuan surat pernyataan, SKB, status PPh final, dan pelaporan pajak. Itu tetap urusan pemilik usaha bersama konsultan atau KPP.
Kelola semua toko dan pesanan dari satu dasbor dengan Mekari Desty.
Coba Gratis Mekari Desty atau Jadwalkan Demo Sekarang!
Kuncinya: Satu Pandangan atas Semua Toko
Pajak 0,5% itu dipotong di tiap platform, tetapi penilaiannya melihat seluruh usaha Anda. Gabungkan omzet semua toko, simpan dokumen per akun, aktifkan Coretax, dan cocokkan invoice dengan dana yang cair setiap bulan. Soal voucher platform dan jadwal pengembalian Agustus, tanyakan langsung ke platform terkait sebelum tutup buku.
Tulisan ini berisi informasi umum dan bukan nasihat hukum, pajak, atau akuntansi. Aturan dan jadwal pemungutan dapat berubah, jadi periksa pengumuman DJP terbaru. Perlakuan pajak bergantung pada status dan bentuk usaha Anda, sehingga sebelum mengambil keputusan, konsultasikan dengan konsultan pajak atau KPP tempat Anda terdaftar. Mekari tidak bertanggung jawab atas keputusan yang diambil semata-mata berdasarkan artikel ini.
Referensi
Database Peraturan JDIH BPK. “PMK 37/2025”
JDIH Kemenkeu. “PER-15/PJ/2025”
Direktorat Jenderal Pajak. “SP-23/2026 tertanggal 1 Oktober 2026: laman, berkas PDF”
Database Peraturan JDIH BPK. “PP 20/2026”
Direktorat Jenderal Pajak. “Pemungutan PPh oleh Marketplace”
Direktorat Jenderal Pajak. “FAQ PMK 37/2025”