Mekari Highlights
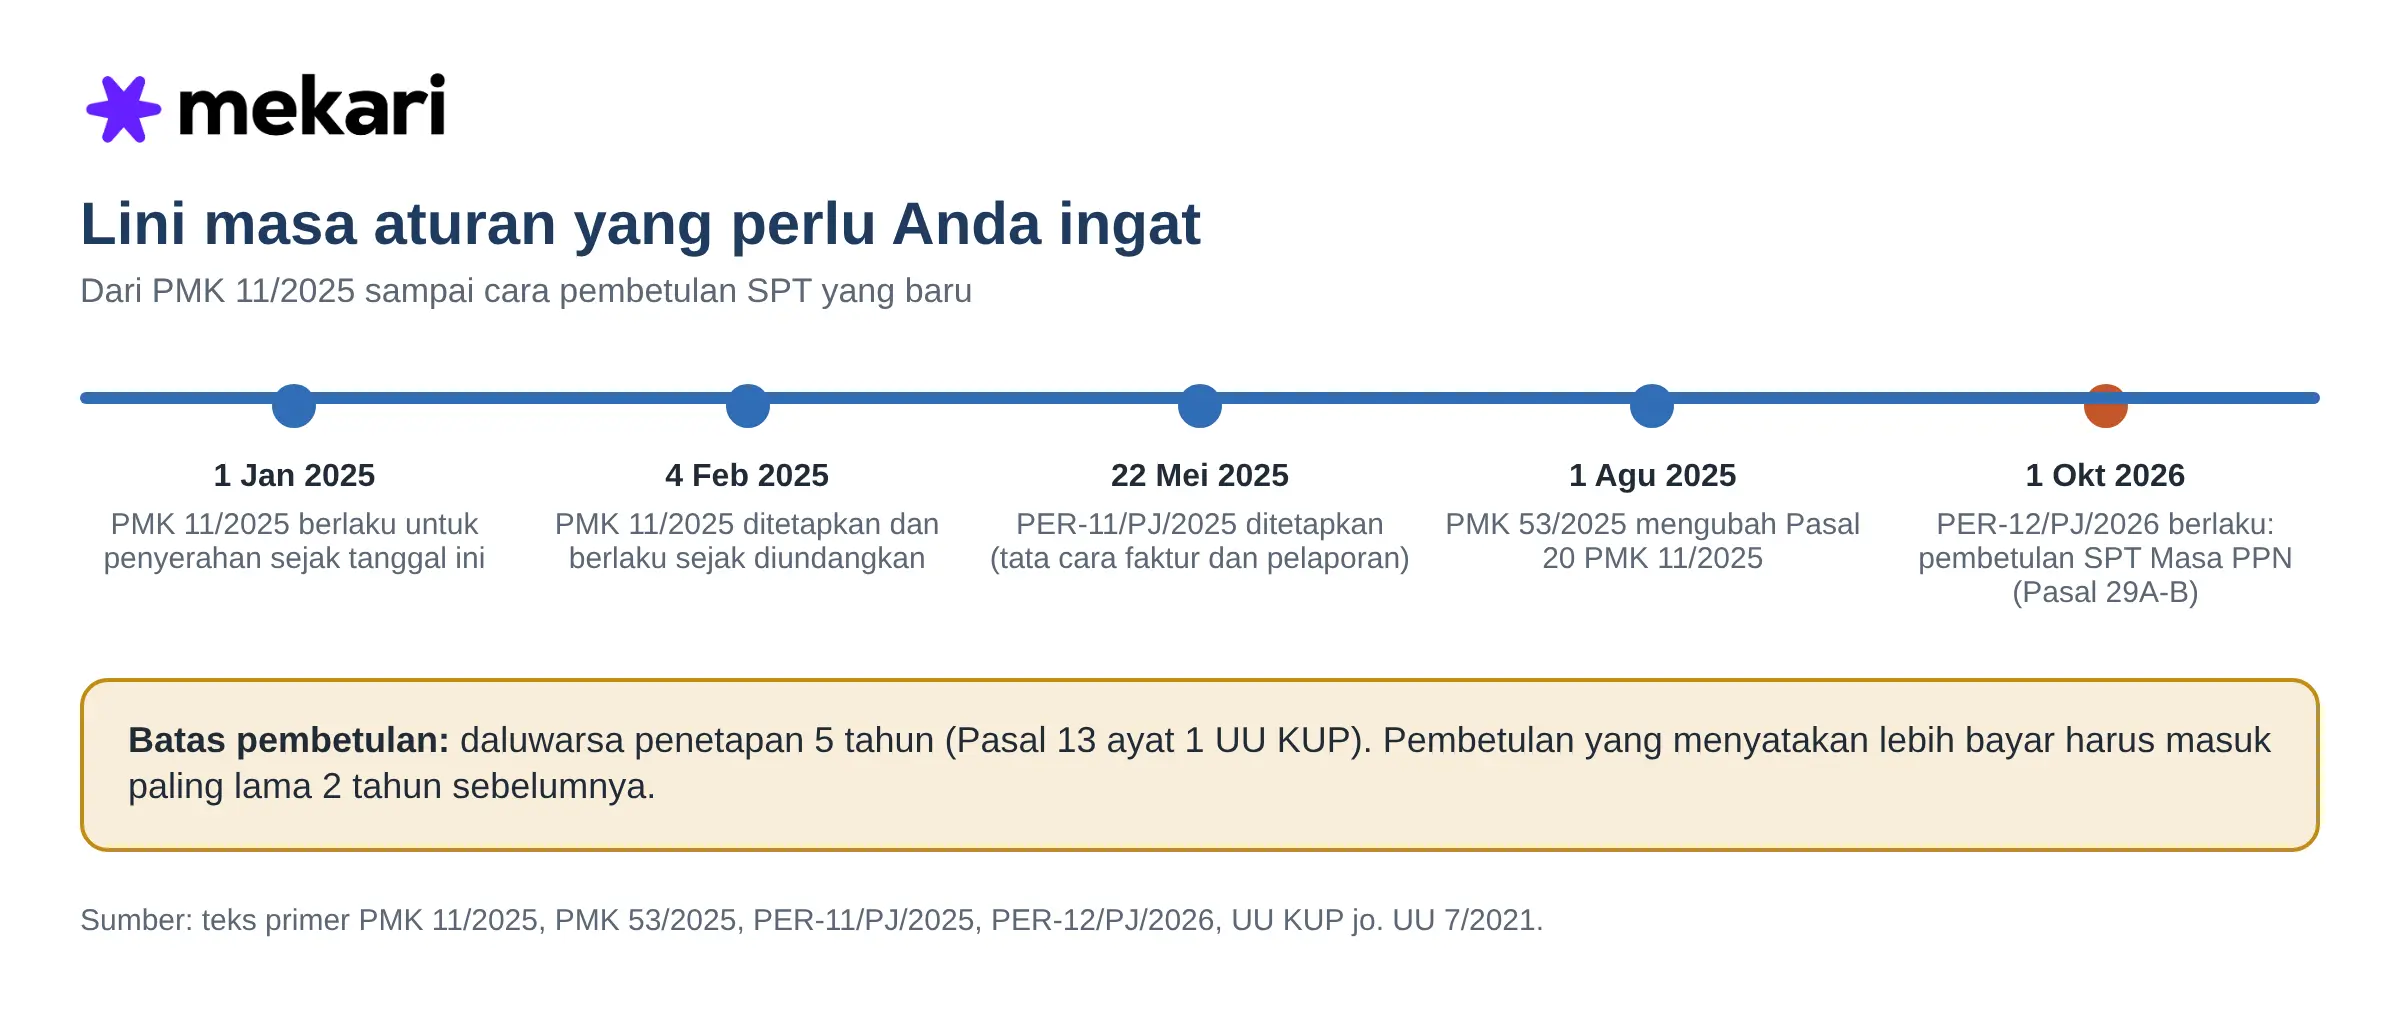
- Aturan: PMK 11/2025 (berlaku untuk penyerahan sejak 1 Januari 2025, diubah PMK 53/2025 pada Pasal 20) menetapkan DPP nilai lain dan besaran tertentu PPN untuk objek tertentu, dengan hasil efektif 11% dari basis.
- Koreksi faktur: faktur 1 Januari sampai 3 Februari 2025 dengan DPP lama dianggap memenuhi syarat formal, jadi penggantian tidak wajib. Kesalahan pada faktur sesudahnya tidak tercakup dan berisiko sanksi serta pajak masukan yang tidak dapat dikreditkan.
- Pembetulan SPT: daluwarsa penetapan 5 tahun, dan pembetulan yang menyatakan lebih bayar harus masuk paling lama 2 tahun sebelumnya. Pembetulan yang disampaikan sejak 1 Oktober 2026 mengikuti PER-12/PJ/2026.
PMK Nomor 11 Tahun 2025 berlaku sejak 4 Februari 2025 dan, untuk penyerahan sejak 1 Januari 2025, mewajibkan Pengusaha Kena Pajak (PKP) dan pihak tertentu menghitung PPN atas objek tertentu, seperti pemakaian sendiri dan pemberian cuma-cuma, dengan DPP nilai lain 11/12 atau besaran tertentu.
Langkah pertama: periksa faktur pajak bertanggal 1 Januari sampai 3 Februari 2025 yang memakai DPP penuh; menurut DJP, faktur pengganti boleh dibuat tetapi tidak wajib. Transaksi di luar daftar PMK 11/2025 tidak terdampak; ketentuan aset kripto di dalamnya dihapus PMK 53/2025 sejak 1 Agustus 2025.

Hal yang Paling Sering Terlewat Bukan Rumus 11/12
Rumusnya sederhana. Hal yang sulit dipertahankan saat pemeriksaan adalah tiga hal di sekelilingnya:
- Ketentuan peralihan yang berlaku surut ke 1 Januari 2025, sehingga faktur dan SPT Masa yang sudah terbit ikut terkena;
- Dokumen yang menentukan nilai lain itu sendiri, misalnya laba kotor, rincian tagihan tenaga kerja, dan perjanjian KSO;
- Kode transaksi faktur pajak yang konsisten dengan dasar penghitungan.
Apa yang Berubah
Latar belakangnya, menurut siaran pers DJP 18 Feb 2025: kenaikan tarif PPN menjadi 12% per 1 Januari 2025 tidak boleh berimbas pada barang dan jasa non-mewah. PMK 131/2024 sudah menjawabnya untuk transaksi umum.
PMK 11/2025 menutup sisanya, yaitu objek yang selama ini punya aturan nilai lain atau besaran tertentu sendiri.
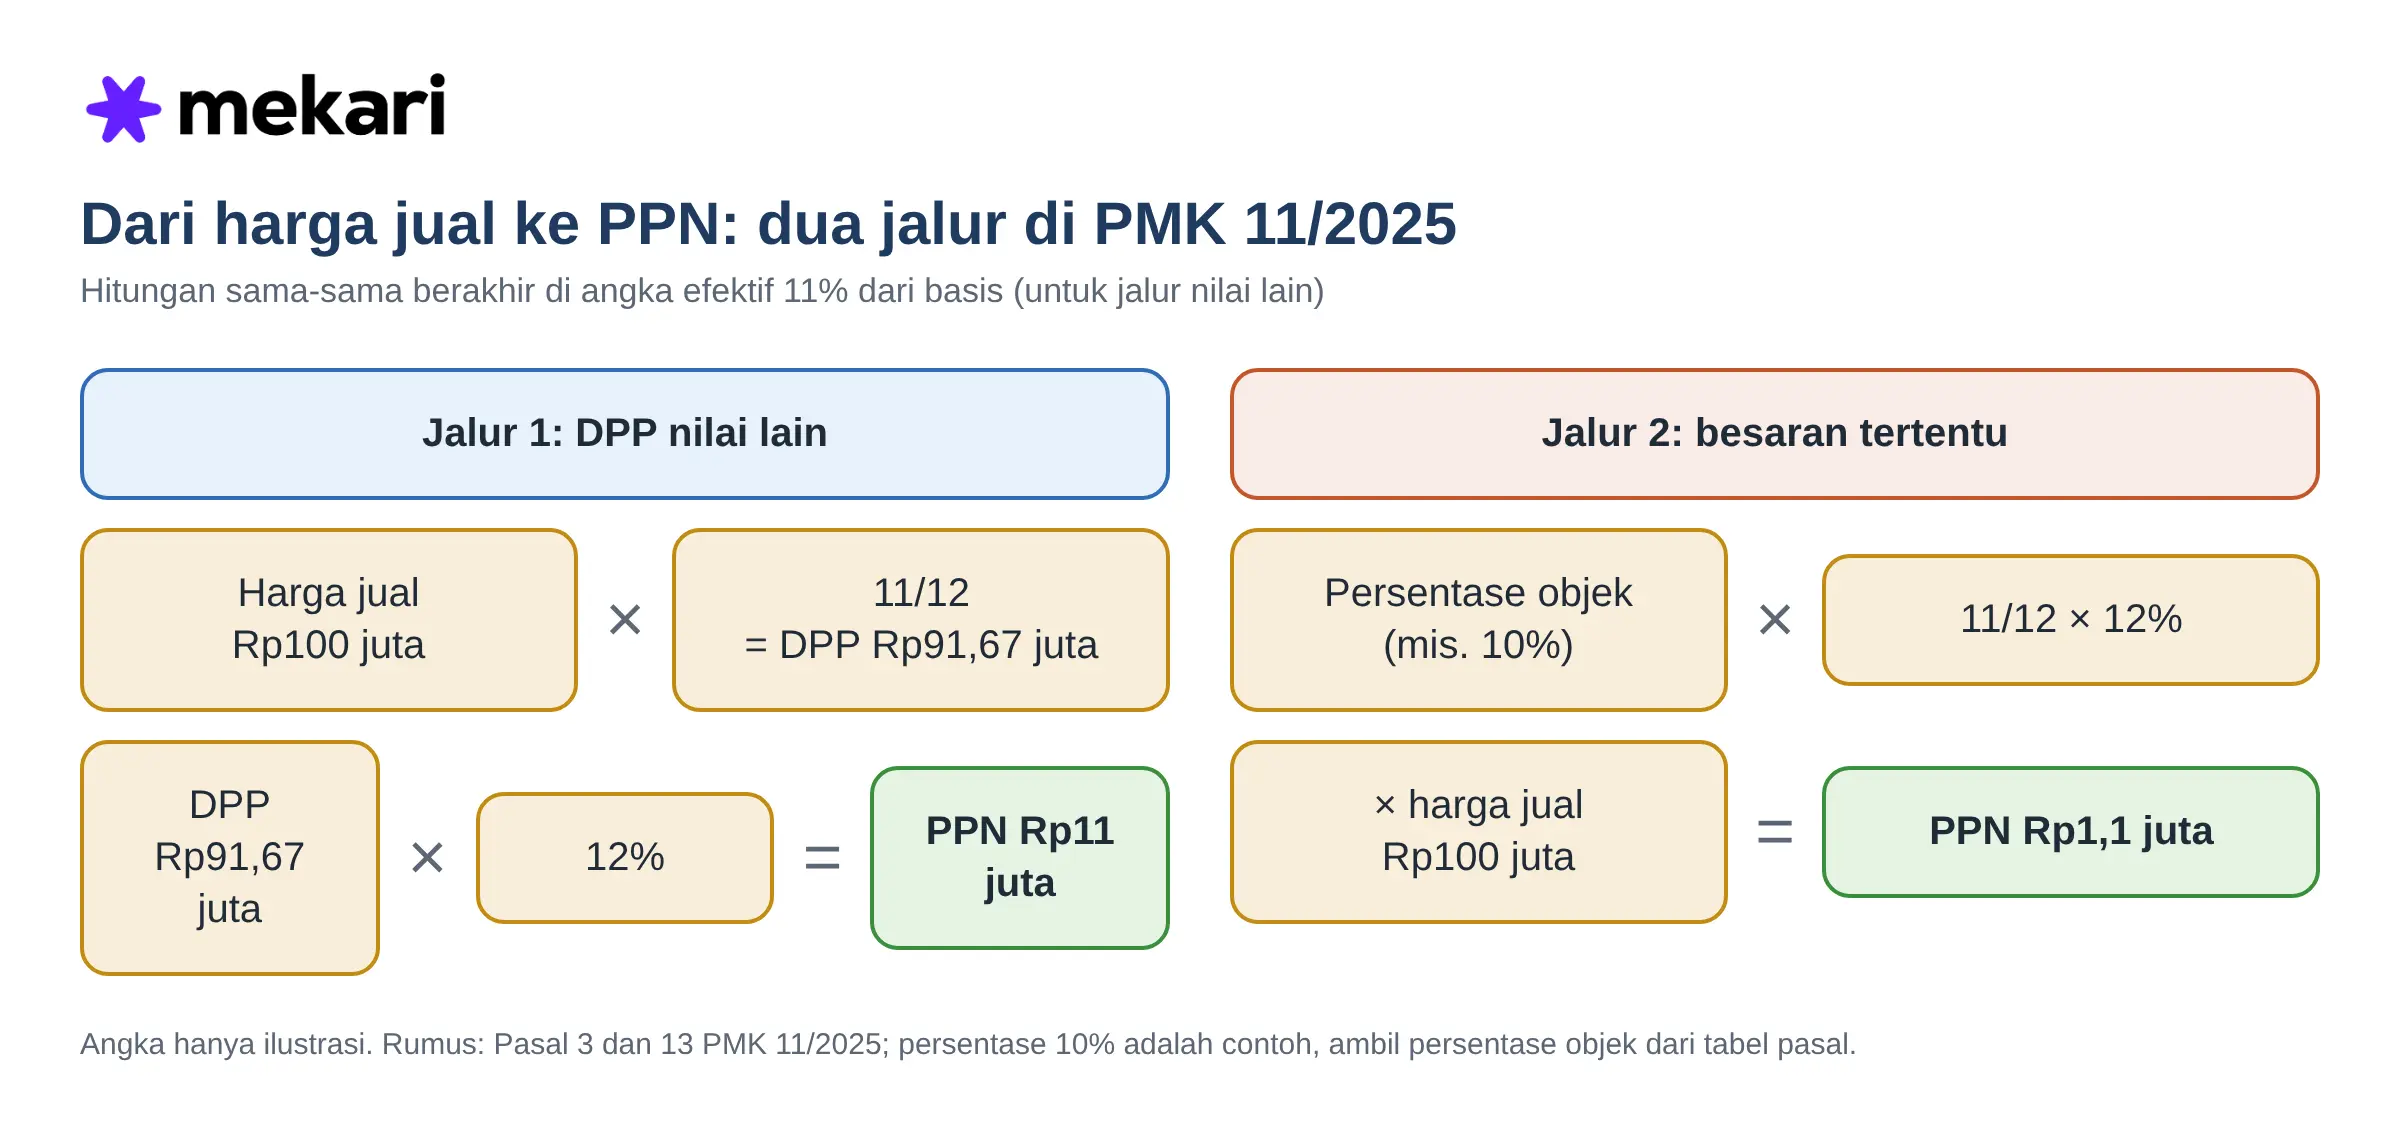
Secara umum dapat dibaca bahwa tarif efektif objek nilai lain menjadi 11% (12% × 11/12) dan objek besaran tertentu mengikuti pola 12% × 11/12 × persentase tertentu.
Nilai lain sebagai DPP (Bab II)
| Objek | Rujukan di PMK 11/2025 | Sesudah: DPP |
|---|---|---|
| Pemakaian sendiri BKP/JKP | Pasal 4, mengubah Pasal 2 huruf a PMK 75/2010 | 11/12 × (harga jual atau penggantian − laba kotor) |
| Pemberian cuma-cuma BKP/JKP | Pasal 2 huruf b | 11/12 × (harga jual atau penggantian − laba kotor) |
| Pemberian cuma-cuma aktiva yang semula tidak untuk dijual | Pasal 2 huruf n (baru) | 11/12 × harga pasar wajar |
| Sisa persediaan/aktiva saat pembubaran perusahaan | Pasal 2 huruf f | 11/12 × harga pasar wajar |
| Penyerahan BKP lewat pedagang perantara | Pasal 2 huruf h | 11/12 × harga yang disepakati perantara dan pembeli |
| Penyerahan BKP lewat juru lelang | Pasal 2 huruf i | 11/12 × harga lelang |
| Film cerita; film cerita impor | Pasal 2 huruf d; Pasal 5 | 11/12 × perkiraan hasil rata-rata per judul; 11/12 × Rp12.000.000 per copy (film impor) |
| Jasa penyediaan tenaga kerja yang tidak memenuhi kriteria dibebaskan PPN, dan tagihannya dirinci | Pasal 2 huruf o (baru) | 11/12 × seluruh tagihan, tidak termasuk gaji, upah, honorarium, tunjangan dan sejenisnya |
| Jasa periklanan terkait penyiaran non-iklan untuk pemerintah, tagihan dirinci | Pasal 2 huruf p (baru) | 11/12 × tagihan jasa periklanan, tidak termasuk jasa penyiaran non-iklan |
| Pulsa, kartu perdana, token, voucer, program loyalitas | Pasal 6 (mengubah Pasal 13 PMK 6/2021) | 11/12 × nilai ditagih, komisi atau imbalan, atau selisih nilai ditagih dan dibayar (tergantung objek) |
| Penyerahan dari/ke KPBPB | Pasal 7 | 11/12 × dasar bea masuk dan pungutan (non-mewah); BKP mewah tanpa 11/12 |
| LPG tertentu (titik serah Badan Usaha) | Pasal 8 | Dibulatkan 0,825 × harga jual eceran |
| Hasil tembakau | Pasal 9 | PPN dibulatkan 9,9% × harga jual eceran |
| Pupuk bersubsidi | Pasal 10 | 0,825 × pembayaran subsidi (termasuk PPN) atau × harga eceran tertinggi |
| Anggota KSO kepada KSO | Pasal 11 (mengubah Pasal 6 ayat (3) PMK 79/2024) | 11/12 × nilai kontribusi yang disepakati dalam perjanjian |
Besaran tertentu (Bab III) — PPN = persentase × 11/12 × tarif PPN (12%) × dasar
| Objek | Rujukan | Persentase | Dasar |
|---|---|---|---|
| LPG tertentu, titik serah Agen dan Pangkalan | Pasal 14 | 1,1/101,1 | Selisih harga jual agen dan eceran; pangkalan dan agen |
| Barang hasil pertanian tertentu | Pasal 15 | 10% (hasil 1,1% dari harga jual) | Harga jual |
| Kendaraan bermotor bekas | Pasal 16 | 10% (hasil 1,1% dari harga jual) | Harga jual |
| JKP tertentu (pengiriman paket, biro perjalanan, freight forwarding, voucer, dan lainnya) | Pasal 17 | 10%; perjalanan ibadah yang tagihannya tidak dirinci: 5% | Sesuai huruf a sampai e Pasal 3 PMK 71/2022 |
| Agunan yang diambil alih (AYDA) | Pasal 18 | 10% | Harga jual agunan |
| Emas perhiasan | Pasal 19 | 10%, 15% atau 0%, tergantung pihak dan kelengkapan faktur pajak | Harga jual atau penggantian |
| Agen asuransi; pialang asuransi/reasuransi | Pasal 20 (PMK 81/2024 Pasal 313) | 10%; 20% | Komisi atau imbalan sebelum dipotong PPh |
| Membangun sendiri | Pasal 20 (PMK 81/2024 Pasal 324) | 20% | Biaya membangun per Masa Pajak, tanpa biaya tanah |
| Aset kripto (perdagangan dan penambangan) | Pasal 20 (PMK 81/2024 Pasal 343, 354) | Dihapus PMK 53/2025 per 1 Agu 2025 | Penyerahan aset kripto tidak dikenai PPN menurut PMK 50/2025; jasa terkait tetap objek PPN |
Apakah Usaha Anda Terdampak?
- PMK 11/2025 hanya relevan jika Anda menjawab ya pada salah satu butir berikut:
- Anda PKP yang melakukan pemakaian sendiri atau pemberian cuma-cuma BKP/JKP, atau menyerahkan BKP lewat perantara atau juru lelang.
- Anda menyediakan tenaga kerja (outsourcing) atau jasa periklanan terkait penyiaran, dan tagihannya dirinci per komponen.
- Anda anggota atau pengelola KSO, atau distributor pulsa, token, voucer.
- Anda bergerak di LPG tertentu, hasil tembakau, pupuk bersubsidi, hasil pertanian tertentu, kendaraan bekas, emas perhiasan, jasa perjalanan, freight forwarding, asuransi, atau AYDA.
- Anda orang pribadi atau badan yang membangun sendiri.
Jika jawabannya tidak, penghitungan PPN Anda mengikuti PMK 131/2024, bukan PMK 11/2025. Penyerahan sebelum 1 Januari 2025 tetap memakai PMK lama (Pasal 22 huruf b).
Dampak ke Pembukuan dan Pajak Sehari-hari
Inti perubahannya: angka di faktur pajak (DPP) tidak lagi sama dengan nilai transaksi di buku besar.
Pembukuan perlu menyimpan dua angka, yaitu nilai transaksi dan DPP nilai lain, agar PPN keluaran dapat direkonsiliasi ke faktur dan SPT Masa PPN.
- PPN keluaran: dicatat sebesar PPN terutang hasil 12% × DPP nilai lain (atau rumus besaran tertentu), bukan 12% × harga jual.
- Pembeli: secara umum dapat dibaca bahwa jika penjual menerbitkan faktur pengganti, pajak masukan di sisi pembeli ikut disesuaikan. Konfirmasi ke konsultan pajak.
- Perlakuan akuntansi dan PPh atas PPN pemakaian sendiri atau pemberian cuma-cuma: PMK 11/2025 hanya mengatur PPN.
Dokumen pendukung yang sebaiknya siap saat pemeriksaan
| Objek | Dokumen yang membuktikan dasar penghitungan |
|---|---|
| Pemakaian sendiri, pemberian cuma-cuma | Perhitungan laba kotor per barang/jasa; berita acara pemberian |
| Aktiva dan sisa persediaan (pembubaran, hibah aktiva) | Bukti harga pasar wajar (penilaian atau referensi harga) |
| Perantara dan lelang | Perjanjian perantara; risalah lelang |
| Jasa penyediaan tenaga kerja | Kontrak dan invoice yang memisahkan imbalan tenaga kerja (gaji, upah, tunjangan) dari fee jasa; bukti jasa tidak memenuhi kriteria dibebaskan |
| KSO | Perjanjian KSO yang mencantumkan nilai kontribusi per Anggota, dirinci per jenis BKP/JKP (Pasal 6 ayat (3) dan (4) PMK 79/2024 sebagaimana diubah Pasal 11 PMK 11/2025) |
| Besaran tertentu | Faktur pajak lengkap atas perolehan (emas perhiasan pedagang: menentukan 10% atau 15%); rincian tagihan (perjalanan ibadah: menentukan 10% atau 5%) |
Contoh Hitungan (Angka Ilustrasi)
Semua angka berikut rekaan untuk menunjukkan mekanisme. Pola dan rumus mengikuti Pasal 2 PMK 75/2010 (sebagaimana diubah Pasal 4 PMK 11/2025) dan Pasal 16 untuk besaran tertentu kendaraan bekas.
| Skenario | Perhitungan | Hasil |
|---|---|---|
| A. Pemberian cuma-cuma barang. Harga jual Rp10.000.000, laba kotor Rp2.000.000 | DPP = 11/12 × (10.000.000 − 2.000.000) = 11/12 × 8.000.000 | DPP Rp7.333.333; PPN 12% × 7.333.333 = Rp880.000 |
| B. Faktur lama DPP penuh untuk skenario A | PPN lama = 12% × 8.000.000 = Rp960.000; PPN benar = Rp880.000 | Kelebihan pungut Rp80.000 per transaksi |
| C. Jasa penyediaan tenaga kerja (syarat Pasal 2 huruf o terpenuhi). Tagihan Rp120.000.000 terdiri atas imbalan tenaga kerja Rp100.000.000 dan fee Rp20.000.000 | DPP = 11/12 × (120.000.000 − 100.000.000) = 11/12 × 20.000.000 | DPP Rp18.333.333; PPN 12% × 18.333.333 = Rp2.200.000 |
| D. Kendaraan bermotor bekas, harga jual Rp150.000.000 | D. Kendaraan bermotor bekas, harga jual Rp150.000.000PPN = 10% × 11/12 × 12% × 150.000.000 = 1,1% × 150.000.000 | Rp1.650.000 |
Skenario A dan B menunjukkan arah koreksi: tarif efektif turun dari 12% ke 11% atas basis yang sama, sehingga risikonya berupa kelebihan pungut, bukan kekurangan setor. Contoh resmi ada di Lampiran PMK 11/2025 (huruf A dan B), antara lain pemberian mouse komputer dengan PPN Rp16.500.
Koreksi Faktur yang Sudah Terbit dengan DPP Penuh: Wajib atau Tidak, dan Bagaimana
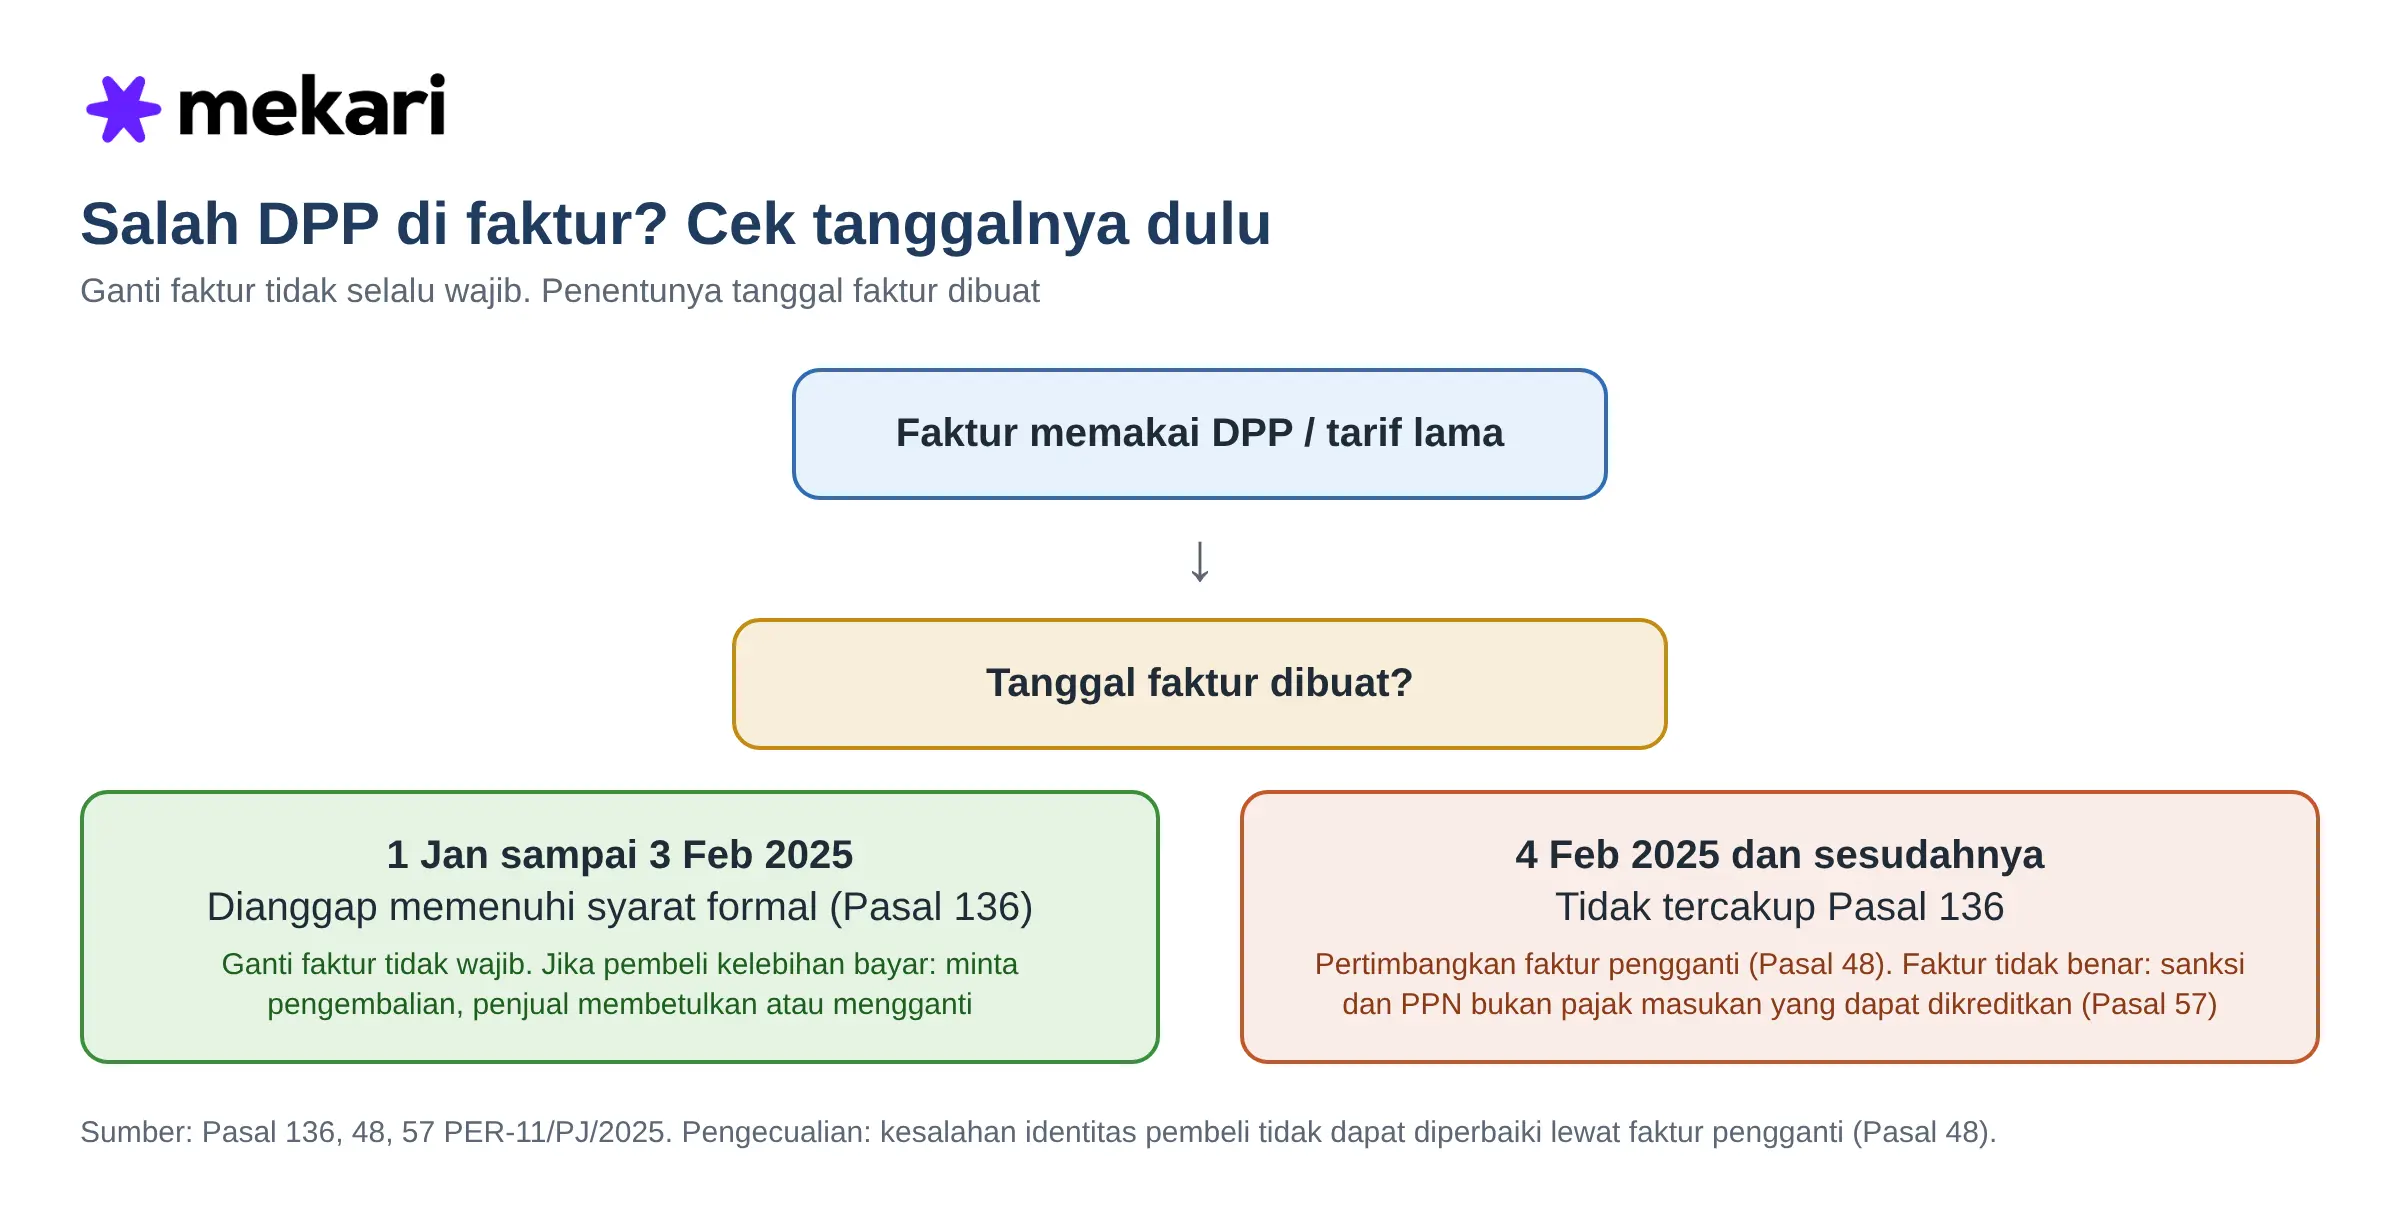
Teks primer menjawabnya langsung. PER-11/PJ/2025 Pasal 136 menyatakan bahwa faktur pajak yang dibuat 1 Januari hingga 3 Februari 2025 untuk objek PMK 11/2025, tetapi masih memakai dasar lama (nilai lain atau besaran tertentu dari PMK terpisah) dengan tarif 12% atau 11%, dianggap memenuhi persyaratan formal selama keterangan lainnya lengkap.
Itu sejalan dengan pernyataan DJP bahwa faktur pengganti tidak wajib, tetapi boleh dibuat. Penjual baru perlu membetulkan atau mengganti faktur bila pembeli yang kelebihan dipungut meminta pengembalian (Pasal 136 huruf c).
| Pertanyaan | Jawaban | Dasar |
|---|---|---|
| Apakah faktur pengganti wajib? | Tidak wajib untuk faktur 1 Jan sampai 3 Feb 2025; boleh dibuat | Pasal 136 huruf a dan b PER-11/PJ/2025; pernyataan DJP 12 Feb 2025 |
| Kapan penjual perlu mengganti? | Bila pembeli yang kelebihan dipungut (faktur 12% atas objek nilai lain atau besaran tertentu) meminta pengembalian; penjual lalu membetulkan atau mengganti faktur | Pasal 136 huruf c |
| Faktur bertanggal 4 Feb 2025 dan sesudahnya, atau kesalahan lain | Tidak tercakup Pasal 136. Faktur dengan keterangan yang tidak sebenarnya dinilai diisi tidak lengkap: sanksi Pasal 14 ayat (4) UU KUP, dan PPN-nya menjadi pajak masukan yang tidak dapat dikreditkan | Pasal 57 ayat (1) sampai (4) |
| Bila tidak diganti dan terkena sanksi | Sanksi dapat dihapus lewat pengajuan berdasarkan Pasal 36 ayat (1) huruf a UU KUP | Pernyataan DJP |
| Tata cara faktur pengganti | Dibuat lewat modul e-Faktur; tanggal = saat faktur pengganti dibuat; dilaporkan di SPT Masa PPN pada masa pajak yang sama dengan faktur yang diganti, dengan keterangan sebenarnya. Kesalahan identitas pembeli tidak boleh diganti: batalkan lalu buat faktur baru | Pasal 30 ayat (4), Pasal 48 ayat (1), (2), (4) sampai (6), Pasal 49 ayat (2), (3) |
| Tenggat membuat faktur pengganti | Sepanjang SPT Masa PPN untuk masa pajak dilaporkannya faktur yang diganti masih dapat disampaikan atau dibetulkan | Pasal 50 ayat (1) |
| Bila faktur asli sudah dilaporkan | Penjual (pajak keluaran) dan pembeli (pajak masukan) harus membetulkan SPT Masa PPN | Pasal 50 ayat (2), (3) |
| Batas luar pembetulan SPT | Pembetulan yang menyatakan rugi atau lebih bayar harus disampaikan paling lama 2 tahun sebelum daluwarsa penetapan, dan sebelum DJP memeriksa atau menerbitkan surat ketetapan. Daluwarsa penetapan 5 tahun sejak saat terutangnya pajak atau berakhirnya Masa Pajak (Pasal 13 ayat (1) UU KUP jo. UU 7/2021). Artinya batas pembetulan semacam itu kira-kira 3 tahun setelah akhir Masa Pajak (kesimpulan hitungan) | Pasal 104 ayat (1) huruf e, ayat (3) huruf a |
| Tenggat unggah | e-Faktur diunggah dan disetujui DJP paling lambat tanggal 20 bulan berikutnya setelah tanggal pembuatan; e-Faktur tanpa persetujuan bukan Faktur Pajak. Secara umum dapat dibaca berlaku juga untuk faktur pengganti, karena dibuat lewat modul e-Faktur | Pasal 44 ayat (1), (3) |
| Tata cara pembetulan SPT sejak 1 Okt 2026 | PER-12/PJ/2026 (ditetapkan 28 Sep 2026, berlaku 1 Okt 2026) mengubah | PER-11/PJ/2025: pembetulan SPT masa pajak 2025 dan seterusnya yang disampaikan sejak 1 Okt 2026 memakai skema replace, bukan delta |
| Nomor seri faktur, konfirmasi pembeli di Coretax | NSFP sama dengan kode status berbeda; menurut Ortax penggantian tidak sepihak. Pasal 37 ayat (1) mengatur NSFP 17 digit (kode transaksi 2, kode status 2, nomor seri 13); rincian ada di Lampiran D | Lampiran D tidak termasuk teks yang dibaca; sisanya sekunder |
Rekomendasi praktik: untuk faktur 1 Januari sampai 3 Feb 2025, tidak ada kewajiban mengganti. Jadwalkan penggantian hanya untuk faktur yang pembelinya meminta pengembalian atau yang kelebihannya material, dan catat dasar keputusan “tidak diganti” dengan merujuk Pasal 136. Untuk kesalahan DPP pada faktur bertanggal 4 Februari 2025 dan sesudahnya, ganti faktur sebelum batas pembetulan SPT, mengingat Pasal 57.
Setelah Faktur Diganti: Syarat, Urutan, dan Bunga Pembetulan SPT Masa PPN
Bagian ini hanya memuat apa yang tertulis di PER-12/PJ/2026, berlaku 1 Oktober 2026, dan UU KUP jo. UU 7/2021. Penerapannya ke kasus Anda tetap perlu dicek dengan konsultan pajak atau DJP.
- Syarat pembetulan. Pembetulan SPT Masa PPN yang sudah disampaikan dapat dilakukan sepanjang DJP belum melakukan pemeriksaan atau pemeriksaan bukti permulaan secara terbuka atas SPT tersebut (Pasal 29B ayat (1) PER-11/PJ/2025 sebagaimana ditambahkan PER-12/PJ/2026; sejalan dengan Pasal 8 ayat (1) UU KUP).
- Cara hitung hasil pembetulan. Kurang bayar, lebih bayar, atau nihil akibat pembetulan memperhitungkan seluruh penyetoran kurang bayar PPN dan pengembalian yang sudah diterbitkan (SKPPKP, atau SKPLB atas pajak yang seharusnya tidak terutang) untuk Masa Pajak yang dibetulkan, sebelum pembetulan disampaikan (Pasal 29B ayat (2)).
- Urutan penyampaian. SPT Masa PPN suatu Masa Pajak disampaikan setelah SPT Masa PPN Masa Pajak sebelumnya disampaikan, kecuali atas Masa Pajak tersebut sedang dilakukan pemeriksaan atau pemeriksaan bukti permulaan secara terbuka (Pasal 29A). Bagi tim yang masih mengejar Masa Januari dan Februari 2025, ini berarti Masa yang lebih awal perlu lebih dulu beres.
- Bunga. Pembetulan SPT Masa yang membuat utang pajak lebih besar dikenai bunga per bulan atas kekurangan bayar, dihitung sejak jatuh tempo pembayaran sampai tanggal pembayaran, paling lama 24 bulan, dengan bagian bulan dihitung penuh (Pasal 8 ayat (2a) UU KUP). Tarifnya suku bunga acuan ditambah 5% dibagi 12, pada tanggal dimulainya penghitungan sanksi (Pasal 8 ayat (2b)).
- Berlaku untuk pembetulan yang mana. Pasal II ayat (1) huruf b PER-12/PJ/2026: pembetulan yang disampaikan setelah peraturan berlaku atas Masa Pajak sejak Januari 2025 mengikuti PER-12/PJ/2026, sedangkan pelaporan atau pembetulan yang disampaikan sebelumnya dan belum diproses mengikuti PER-11/PJ/2025.
Unduh Template Inventaris Koreksi Faktur
Setelah memahami kapan faktur dengan DPP lama perlu diganti dan kapan tidak, langkah berikutnya adalah mendata fakturnya satu per satu. Template Excel ini membantu Anda mencatat harga jual, DPP, dan PPN pada tiap faktur, menghitung DPP dan PPN seharusnya, melihat selisihnya, dan menandai apakah faktur masuk kelonggaran Pasal 136 atau tidak.
Sheet kedua mencatat faktur pengganti: alasan, persetujuan DJP, pembetulan SPT Masa, dan pemberitahuan ke pembeli. Template ini tidak memuat daftar objek dan persentase besaran tertentu, maupun kode transaksi faktur, jadi ambil keduanya dari teks peraturan yang berlaku. Hasilnya alat bantu internal, bukan pengganti pertimbangan akuntan atau konsultan pajak.
Unduh di sini: Template Inventaris Koreksi Faktur PMK 11/2025 (.xlsx)
Checklist Langkah Berurutan
Batas waktu membuat faktur pengganti: sepanjang SPT Masa PPN masa pajak faktur asli masih dapat disampaikan atau dibetulkan (Pasal 50 ayat (1) PER-11/PJ/2025, teks primer); batas luar pembetulan SPT Masa: aturan 2 tahun Pasal 104 ayat (3) dan daluwarsa penetapan 5 tahun (Pasal 13 ayat (1) UU KUP jo. UU 7/2021). Rinciannya ada di bagian koreksi faktur di atas.
| Langkah | Pemilik | Waktu (rekomendasi) |
|---|---|---|
| 1. Petakan semua transaksi sejak 1 Jan 2025 ke daftar objek PMK 11/2025 | Tax / Accounting Manager | Sebelum penutupan Masa Pajak berikutnya |
| 2. Bandingkan DPP dan PPN di faktur pajak keluaran dengan rumus pasal terkait | Staf pajak | Setelah langkah 1 |
| 3. Daftar faktur yang selisih, hitung selisih per faktur dan per Masa Pajak | Staf pajak | Setelah langkah 2 |
| 4. Putuskan per faktur: diganti atau dibiarkan (DJP: tidak wajib diganti), dan konfirmasi batas pembetulan SPT Masa ke konsultan atau DJP | Accounting Manager | Sebelum menerbitkan faktur pengganti |
| 5. Terbitkan faktur pengganti dan pembetulan SPT Masa PPN bila disimpulkan perlu | Staf pajak, disetujui Manajer | Sesuai hasil langkah 4 |
| 6. Lengkapi dokumen pendukung per objek (tabel dokumen di atas) | Pemilik transaksi dan Finance | Bersamaan langkah 5 |
| 7. Perbarui kode pajak atau templat faktur di sistem agar DPP dan kode transaksi benar untuk transaksi baru | Admin sistem dan Tax | Sebelum transaksi berikutnya |
Usaha Kecil vs Perusahaan dengan Banyak Entitas
Pada usaha kecil yang dikerjakan satu atau dua orang, pekerjaannya sempit: cek apakah ada transaksi pemakaian sendiri, pemberian cuma-cuma, atau objek khusus, lalu pastikan faktur memakai DPP yang benar.
Pada grup usaha, masalahnya berpindah ke kontrol: siapa yang memutuskan dasar penghitungan, siapa yang menyimpan buktinya, dan bagaimana antar entitas konsisten.
Untuk Perusahaan yang Lebih Besar: Kontrol, Tanggung Jawab, Jejak Audit
| Area | Praktik yang perlu disiapkan |
|---|---|
| Pembagian tugas | Penyiap faktur, reviewer pajak, dan approver (Accounting Manager atau Head of Tax) dipisah; transaksi nilai lain wajib melewati reviewer |
| Kebijakan tertulis | Matriks objek → pasal → rumus → dokumen bukti → kode transaksi, disahkan dan diberi tanggal versi |
| Master data | Kode pajak nilai lain dan besaran tertentu dikelola terpusat; perubahan lewat permintaan tercatat |
| Rekonsiliasi bulanan | PPN keluaran di buku besar dengan faktur pajak keluaran dan SPT Masa PPN, dengan kolom DPP nilai lain terpisah dari nilai transaksi |
| KSO | Anggota PKP wajib menerbitkan faktur pajak paling lambat pada saat KSO menerbitkan faktur ke pelanggan (Pasal 6 ayat (7) PMK 79/2024, diubah Pasal 11 PMK 11/2025); jadwalkan sinkronisasi antar entitas |
| Jejak audit | Siapa mengubah DPP, kapan, atas dasar dokumen apa; arsip bukti laba kotor, harga pasar wajar, dan kontrak |
| Kontrol atas koreksi | Daftar faktur pengganti, alasan, dan persetujuan; pembeli internal grup diberi tahu agar pajak masukan disesuaikan |
Dukungan Sistem Akuntansi
Kebutuhan proses yang nyata adalah mencatat nilai transaksi dan DPP secara terpisah, merekonsiliasi PPN ke faktur, dan menyimpan jejak perubahan.
Untuk rekonsiliasi, dapat berjalan otomatis karena integrasi Mekari Jurnal dan Mekari Klikpajak. Rekonsiliasi otomatis mempercepat pencocokan data, tetapi tidak menggantikan keputusan akuntan atau konsultan pajak tentang objek dan DPP yang benar.
Setelah aturan dan kontrolnya jelas, pekerjaan berikutnya adalah memastikan catatan penjualan Anda cocok dengan faktur pajak yang diterbitkan. Mekari Jurnal terintegrasi dengan Mekari Klikpajak sehingga data transaksi dapat direkonsiliasi PPN-nya secara otomatis, dari catatan invoice sampai faktur pajak.
Lihat bagaimana integrasi ini bekerja dan alur invoice ke faktur di Mekari Jurnal yang terintegrasi dengan Mekari Klikpajak.
Coba Gratis atau Jadwalkan Demo Mekari Jurnal Sekarang!
Kesimpulan: Cek DPP-nya, Bukan Cuma Tarifnya
Bagi akuntan, yang menentukan angka PPN di PMK 11/2025 bukan tarif 12%, melainkan dasar pengenaan pajaknya. Untuk objek yang diatur, hitungan 12% × 11/12 setara 11% dari basis (hitungan dari rumus pasal).
Karena itu, pekerjaan yang paling bernilai adalah memetakan transaksi ke objek yang tepat, lalu mencocokkannya dengan faktur pajak yang terbit. Faktur bertanggal 1 Januari sampai 3 Februari 2025 yang memakai DPP lama dianggap memenuhi syarat formal (Pasal 136 PER-11/PJ/2025), sehingga mengganti fakturnya tidak wajib.
Kesalahan di faktur bertanggal 4 Februari 2025 dan sesudahnya tidak tercakup kelonggaran itu, dan faktur dengan keterangan tidak benar dapat dikenai sanksi serta PPN-nya tidak dapat dikreditkan (Pasal 57).
Satu hal yang sebaiknya Anda konfirmasi sendiri sebelum bertindak: kode transaksi faktur untuk DPP nilai lain, karena Lampiran D belum kami verifikasi.
Tulisan ini bukan nasihat hukum atau pajak. Bagian yang sebaiknya dikonfirmasi ke konsultan pajak atau hukum: prosedur koreksi faktur, definisi laba kotor, kriteria jasa tenaga kerja yang dibebaskan, dan kode transaksi faktur.
Referensi
Database Peraturan JDIH BPK. “PMK 11/2025”
Database Peraturan JDIH BPK. “PMK 52/2025”
Database Peraturan JDIH BPK. “PMK 81/2024”