Mekari Highlights
- Sejak 1 Agustus 2025, Pasal 343 dan 354 PMK 81/2024 untuk kripto dihapus, sedangkan Pasal 313 dan 324 tetap.
- Jasa PPMSE dengan imbalan Rp500.000 menghasilkan PPN Rp55.000, sementara penyerahan aset kripto yang dipersamakan dengan surat berharga tidak dikenai PPN sejak tanggal itu.
- Kelompokkan transaksi menurut tanggal penyerahan dan simpan memo dasar hukum. Transaksi Januari hingga Juli 2025 dikonfirmasi ke konsultan pajak.
Sejak 1 Agustus 2025, dasar pembukuan PPN kripto tidak lagi mengacu pada Pasal 343 dan 354 PMK 81/2024, karena kedua pasal itu dihapus oleh PMK 53/2025. Langkah pertama bagi akuntan adalah menandai tanggal penyerahan pada setiap transaksi kripto, karena dasar pajaknya berbeda sebelum dan sesudah tanggal itu.
Teks PMK 53/2025 tidak memuat aturan peralihan, jadi catatan Januari sampai Juli 2025 perlu dikonfirmasi ke konsultan pajak atau DJP. Usaha tanpa transaksi kripto tidak memiliki tindak lanjut dari peraturan ini. Mekari akan memberikan tabel perubahan, contoh jurnal, dan checklist panduan.

Hal yang Perlu Dicek Bukan Rumusnya, Tetapi Akun dan Tipe Pajaknya
Teks PMK 53/2025 pendek, tetapi akibatnya bagi pembukuan bertumpu pada satu pertanyaan: transaksi kripto ini terjadi sebelum atau sesudah 1 Agustus 2025?
Jawabannya menentukan dasar pajak yang dipakai, sedangkan perlakuan barunya dibaca di PMK 50/2025.
Bagi pembukuan tanpa transaksi kripto tidak perlu mengubah apa pun. Bagi yang memilikinya, pekerjaan beralih dari menghitung dengan rumus lama ke memastikan setiap transaksi punya tanggal penyerahan dan rujukan pasal yang jelas.
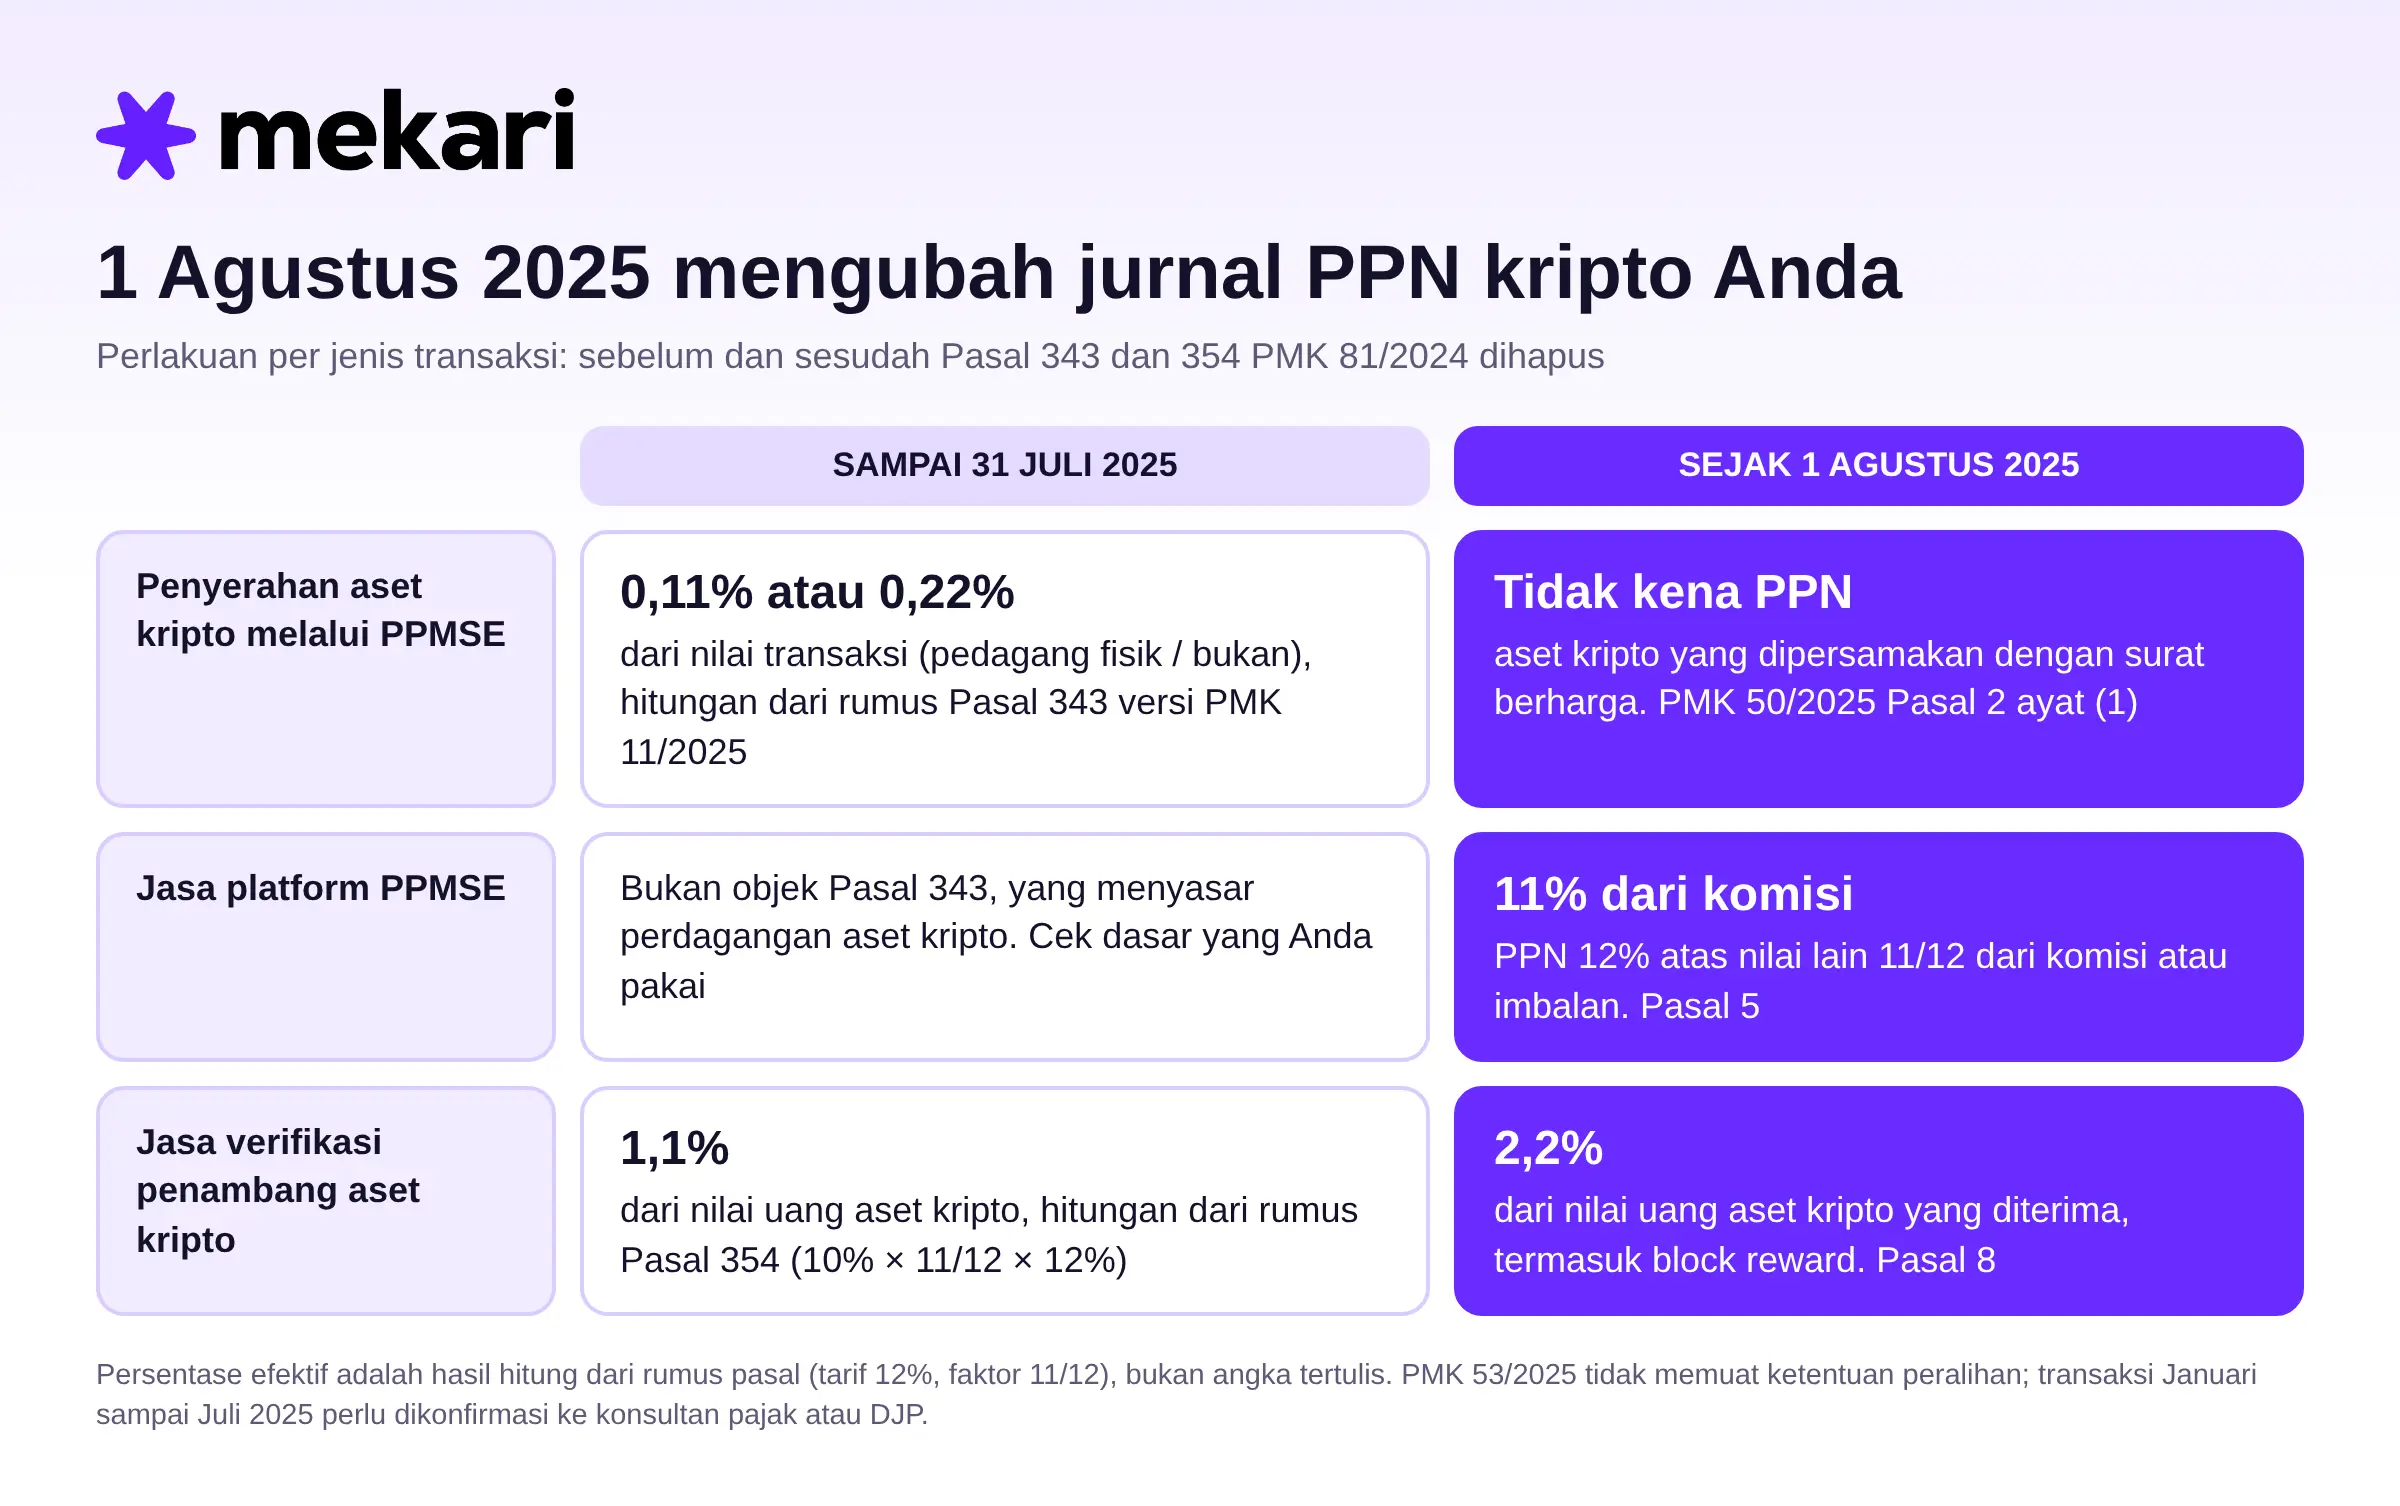
Perubahan Sebelum dan Sesudah PMK 53/2025
Pasal 20 PMK 11/2025 mengubah empat ketentuan PMK 81/2024. PMK 53/2025 menyusunnya ulang: dua yang pertama dipertahankan dengan rumus yang sama, dua yang terakhir dihapus.
Persentase efektif di kolom kanan tabel di bawah ini adalah dihitung dari rumus pasal (tarif 12%, faktor 11/12), bukan angka yang tertulis di peraturan.
| Pasal PMK 81/2024 | Objek | Versi PMK 11/2025 | Sesudah PMK 53/2025 | Tarif efektif (hitungan) |
|---|---|---|---|---|
| 313 ayat (2) huruf a | Komisi agen asuransi | 10% × 11/12 × tarif PPN × komisi | Tidak berubah | 1,1% dari komisi |
| 313 ayat (2) huruf b | Imbalan pialang asuransi dan reasuransi | 20% × 11/12 × tarif PPN × imbalan | Tidak berubah | 2,2% dari imbalan |
| 324 ayat (2) | Kegiatan membangun sendiri | 20% × 11/12 × tarif PPN × DPP | Tidak berubah | 2,2% dari DPP |
| 343 ayat (2) | Perdagangan aset kripto melalui PPMSE | 1% (pedagang fisik) atau 2% (bukan) × 11/12 × tarif PPN × nilai transaksi | Dihapus | 0,11% atau 0,22% (sebelum dihapus) |
| 354 ayat (2) | Penambang aset kripto | 10% × 11/12 × tarif PPN × nilai uang atas aset kripto | Dihapus | 1,1% (sebelum dihapus) |
Perlakuan setelah penghapusan menurut PMK 50/2025:
- Penyerahan aset kripto yang dipersamakan dengan surat berharga tidak dikenai PPN (Pasal 2 ayat (1));
- Jasa platform PPMSE dikenai PPN 12% atas nilai lain 11/12 dari komisi atau imbalan (Pasal 5);
- Jasa verifikasi penambang dikenai PPN besaran tertentu 20% × 11/12 × 12%, setara 2,2% dari nilai uang aset kripto yang diterima, termasuk block reward (Pasal 8).
Pembukuan PPN Kripto Mana yang Terpengaruh
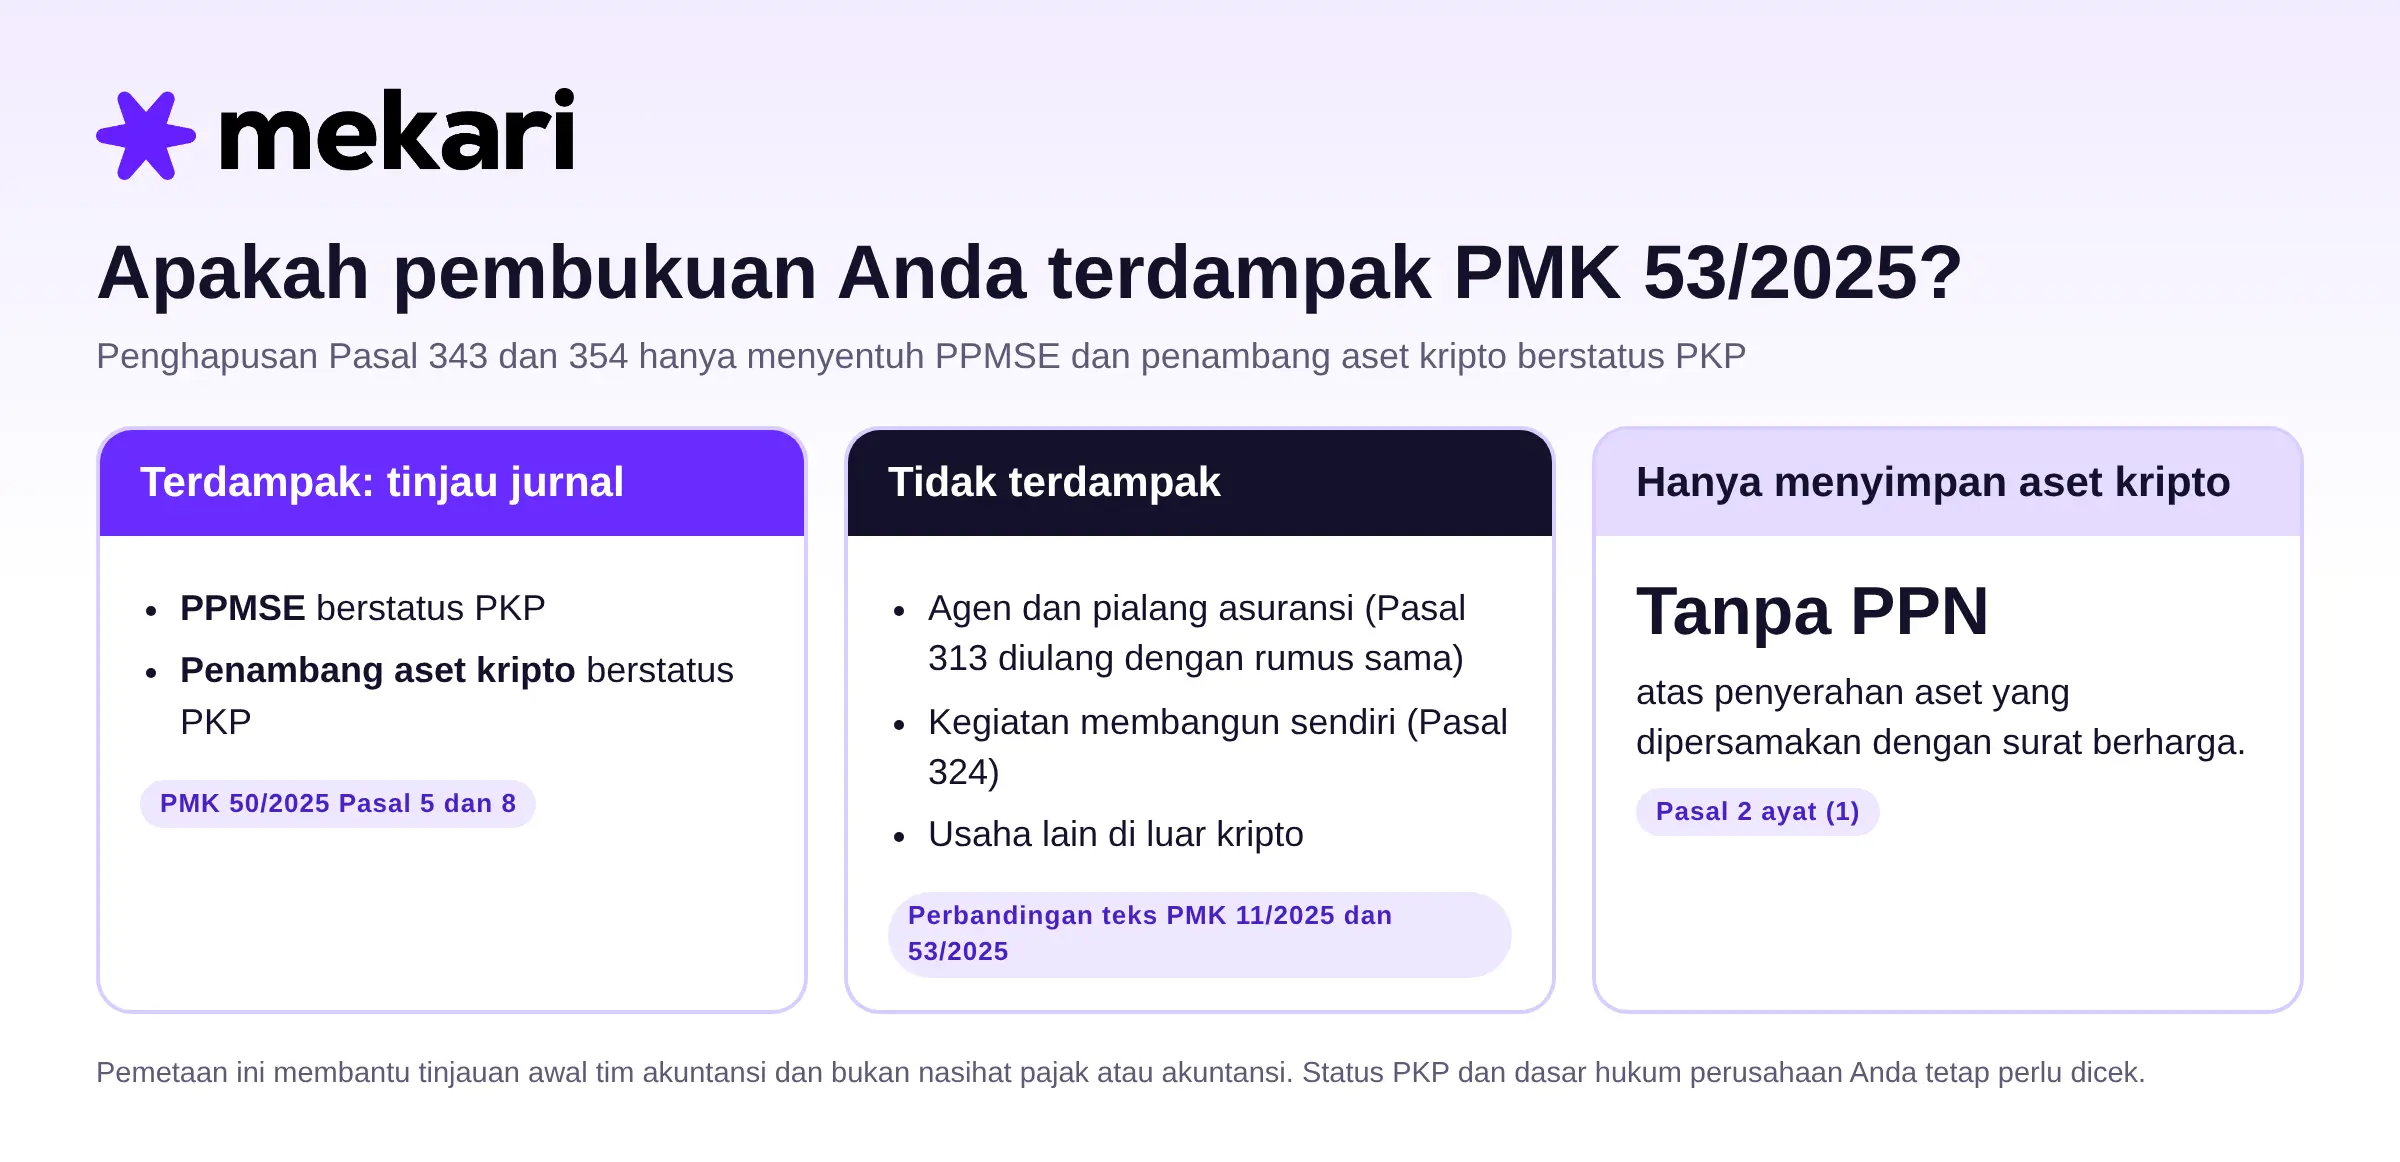
Tabel berikut memetakan posisi usaha Anda terhadap PMK 53/2025, supaya tim akuntansi tahu apakah pembukuan PPN kripto perlu ditinjau.
Penghapusan Pasal 343 dan 354 PMK 81/2024 hanya menyentuh PPMSE dan penambang aset kripto yang berstatus PKP.
Agen dan pialang asuransi, pihak yang membangun sendiri, serta usaha lain tidak terpengaruh, sedangkan usaha yang hanya menyimpan aset kripto sebagai investasi tidak menimbulkan PPN atas penyerahan aset yang dipersamakan dengan surat berharga (PMK 50/2025 Pasal 2 ayat (1)).
| Posisi usaha | Terdampak PMK 53/2025? | Dasar |
|---|---|---|
| Perusahaan asuransi atau agen asuransi | Tidak. Pasal 313 diulang dengan bunyi yang sama | Perbandingan teks PMK 11/2025 dan 53/2025 |
| Perusahaan pialang asuransi atau reasuransi | Tidak. Pasal 313 ayat (2) huruf b tetap | Perbandingan teks PMK 11/2025 dan 53/2025 |
| Pihak yang membangun sendiri | Tidak. Pasal 324 tetap | Perbandingan teks PMK 11/2025 dan 53/2025 |
| Penyelenggara perdagangan aset kripto (PPMSE) atau PKP terkait | Ya. Pasal 343 dihapus sejak 1 Agu 2025 | PMK 53/2025 Pasal I angka 3 |
| Penambang aset kripto yang PKP | Ya. Pasal 354 dihapus; PPN jasa verifikasi tetap terutang dengan besaran tertentu 2,2% (PMK 50/2025 Pasal 8) | PMK 53/2025 Pasal I angka 4; PMK 50/2025 Pasal 2 ayat (2) huruf b |
| Usaha yang hanya memiliki aset kripto sebagai investasi | Tidak ada PPN atas penyerahan aset kripto yang dipersamakan dengan surat berharga (PMK 50/2025 Pasal 2 ayat (1)); jasa platform dan jasa penambang tetap terutang. | PMK 50/2025 Pasal 2 ayat (1) |
| Usaha di luar semua kategori di atas | Tidak ada perubahan dari PMK 53/2025 | Teks PMK 53/2025 |
Dampak ke Pembukuan
PMK 53/2025 tidak mengatur cara pencatatan akuntansi. Sehingga bagaimana dampak ketentuan tersebut terhadap pembukuan merupakan kesimpulan editorial.
- Tanggal penyerahan menjadi pembeda. Transaksi kripto sampai 31 Juli 2025 dan sejak 1 Agustus 2025 memakai dasar yang berbeda. Catatan yang hanya memuat tanggal pembukuan atau tanggal pelunasan menyulitkan pemisahan.
- PPN keluaran. Untuk penyerahan aset kripto sejak 1 Agustus 2025, menurut PMK 50/2025 Pasal 2 ayat (1) tidak ada PPN. PPN keluaran tetap muncul dari jasa platform dan jasa penambang. Pastikan pendapatan jasa tidak tercampur dengan nilai penyerahan aset.
- Dokumen pendukung. Simpan faktur pajak, bukti transaksi, dan memo dasar hukum yang menyebut pasal yang dipakai pada tanggal penyerahan.
- SPT Masa PPN. Pembetulan SPT Masa untuk Masa Pajak mulai Januari 2025 yang disampaikan setelah 1 Oktober 2026 memakai tata cara PER-12/PJ/2026
Contoh jurnal PPN keluaran (ilustrasi, bukan nasihat akuntansi): jasa PPMSE atas imbalan Rp500.000, sejak 1 Agustus 2025
| Akun | Debit (Rp) | Kredit (Rp) |
|---|---|---|
| Piutang usaha | 555.000 | |
| Pendapatan jasa platform | 555.000 | |
| Utang PPN (PPN keluaran) | 55.000 |
Angka PPN Rp55.000 berasal dari DPP 11/12 × Rp500.000 = Rp458.333, lalu × 12%. Perlakuan akuntansi untuk transaksi kripto dan jasa terkait.
Pertanyaan yang Tidak Dijawab dalam PMK 53/2025
Menurut konsiderans, PMK 53/2025 terbit untuk memberi kepastian hukum dan menyesuaikan perlakuan pajak atas perdagangan aset kripto, karena ketentuan nilai lain dan besaran tertentu di PMK 81/2024 (yang diubah PMK 11/2025) belum mengakomodasinya.
Bagi pembukuan, ada tiga hal yang tidak akan Anda temukan di teks PMK 53/2025, yakni:
- Rujukan ke PMK 50/2025 atau ke perlakuan aset kripto sebagai surat berharga.
- Aturan peralihan untuk transaksi sebelum 1 Agustus 2025.
- Besaran tertentu pengganti untuk kripto.
Ringkasan PMK 50/2025 untuk Akuntan
Setelah Pasal 343 dan 354 PMK 81/2024 dihapus, perlakuan PPN atas transaksi perdagangan aset kripto dibaca di PMK 50/2025, yang berlaku sejak 1 Agustus 2025.
Enam poin berikut merangkum bagian yang paling relevan bagi akuntan: apa yang bukan objek PPN, jasa mana yang tetap terutang dan cara menghitungnya, kapan aturan berlaku, serta celah peralihan.
- Aset kripto yang dipersamakan dengan surat berharga: penyerahannya tidak dikenai PPN (Pasal 2 ayat (1)).
- Dua jasa tetap dikenai PPN: penyediaan sarana elektronik oleh PPMSE dan verifikasi transaksi oleh penambang (Pasal 2 ayat (2)).
- Untuk akuntansi PPN jasa PPMSE, PPN dihitung 12% × (11/12 × komisi atau imbalan). PPMSE harus berstatus PKP dan membuat Faktur Pajak; bukti tagihan jasa sarana elektronik dipersamakan dengan Faktur Pajak (Pasal 4 sampai 6).
- Bagi penambang, PPN 2,2% (20% × 11/12 × 12%) dikenakan atas nilai uang aset kripto yang diterima, termasuk block reward. Penambang berstatus PKP pedagang eceran (Pasal 7 sampai 9).
- Mulai berlaku 1 Agustus 2025 (Pasal 28). Aturan PPh penambang berlaku sejak tahun pajak 2026 (Pasal 27); PPh tidak dibahas di artikel ini.
- Tidak ada pasal peralihan PPN, sehingga perlakuan jurnal dan faktur kripto Januari sampai Juli 2025 tetap terbuka.
Kontrol bagi Tim Akuntansi
| Kontrol | Pemilik | Bukti |
|---|---|---|
| Daftar transaksi kripto per tanggal penyerahan, dipisah sebelum dan sesudah 1 Agu 2025 | Accounting | Daftar dan rekonsiliasi ke SPT Masa PPN |
| Pemetaan jasa platform dan jasa penambangan ke dasar hukum yang berlaku | Accounting | Memo dasar hukum dengan rujukan pasal |
| Pemeriksaan faktur terbit sejak 1 Agu 2025 terhadap dasar hukum baru | Accounting | Hasil pengecekan sampel |
| Persetujuan konsultan | Legal / Compliance | Catatan persetujuan |
Contoh Angka per Tanggal Penyerahan
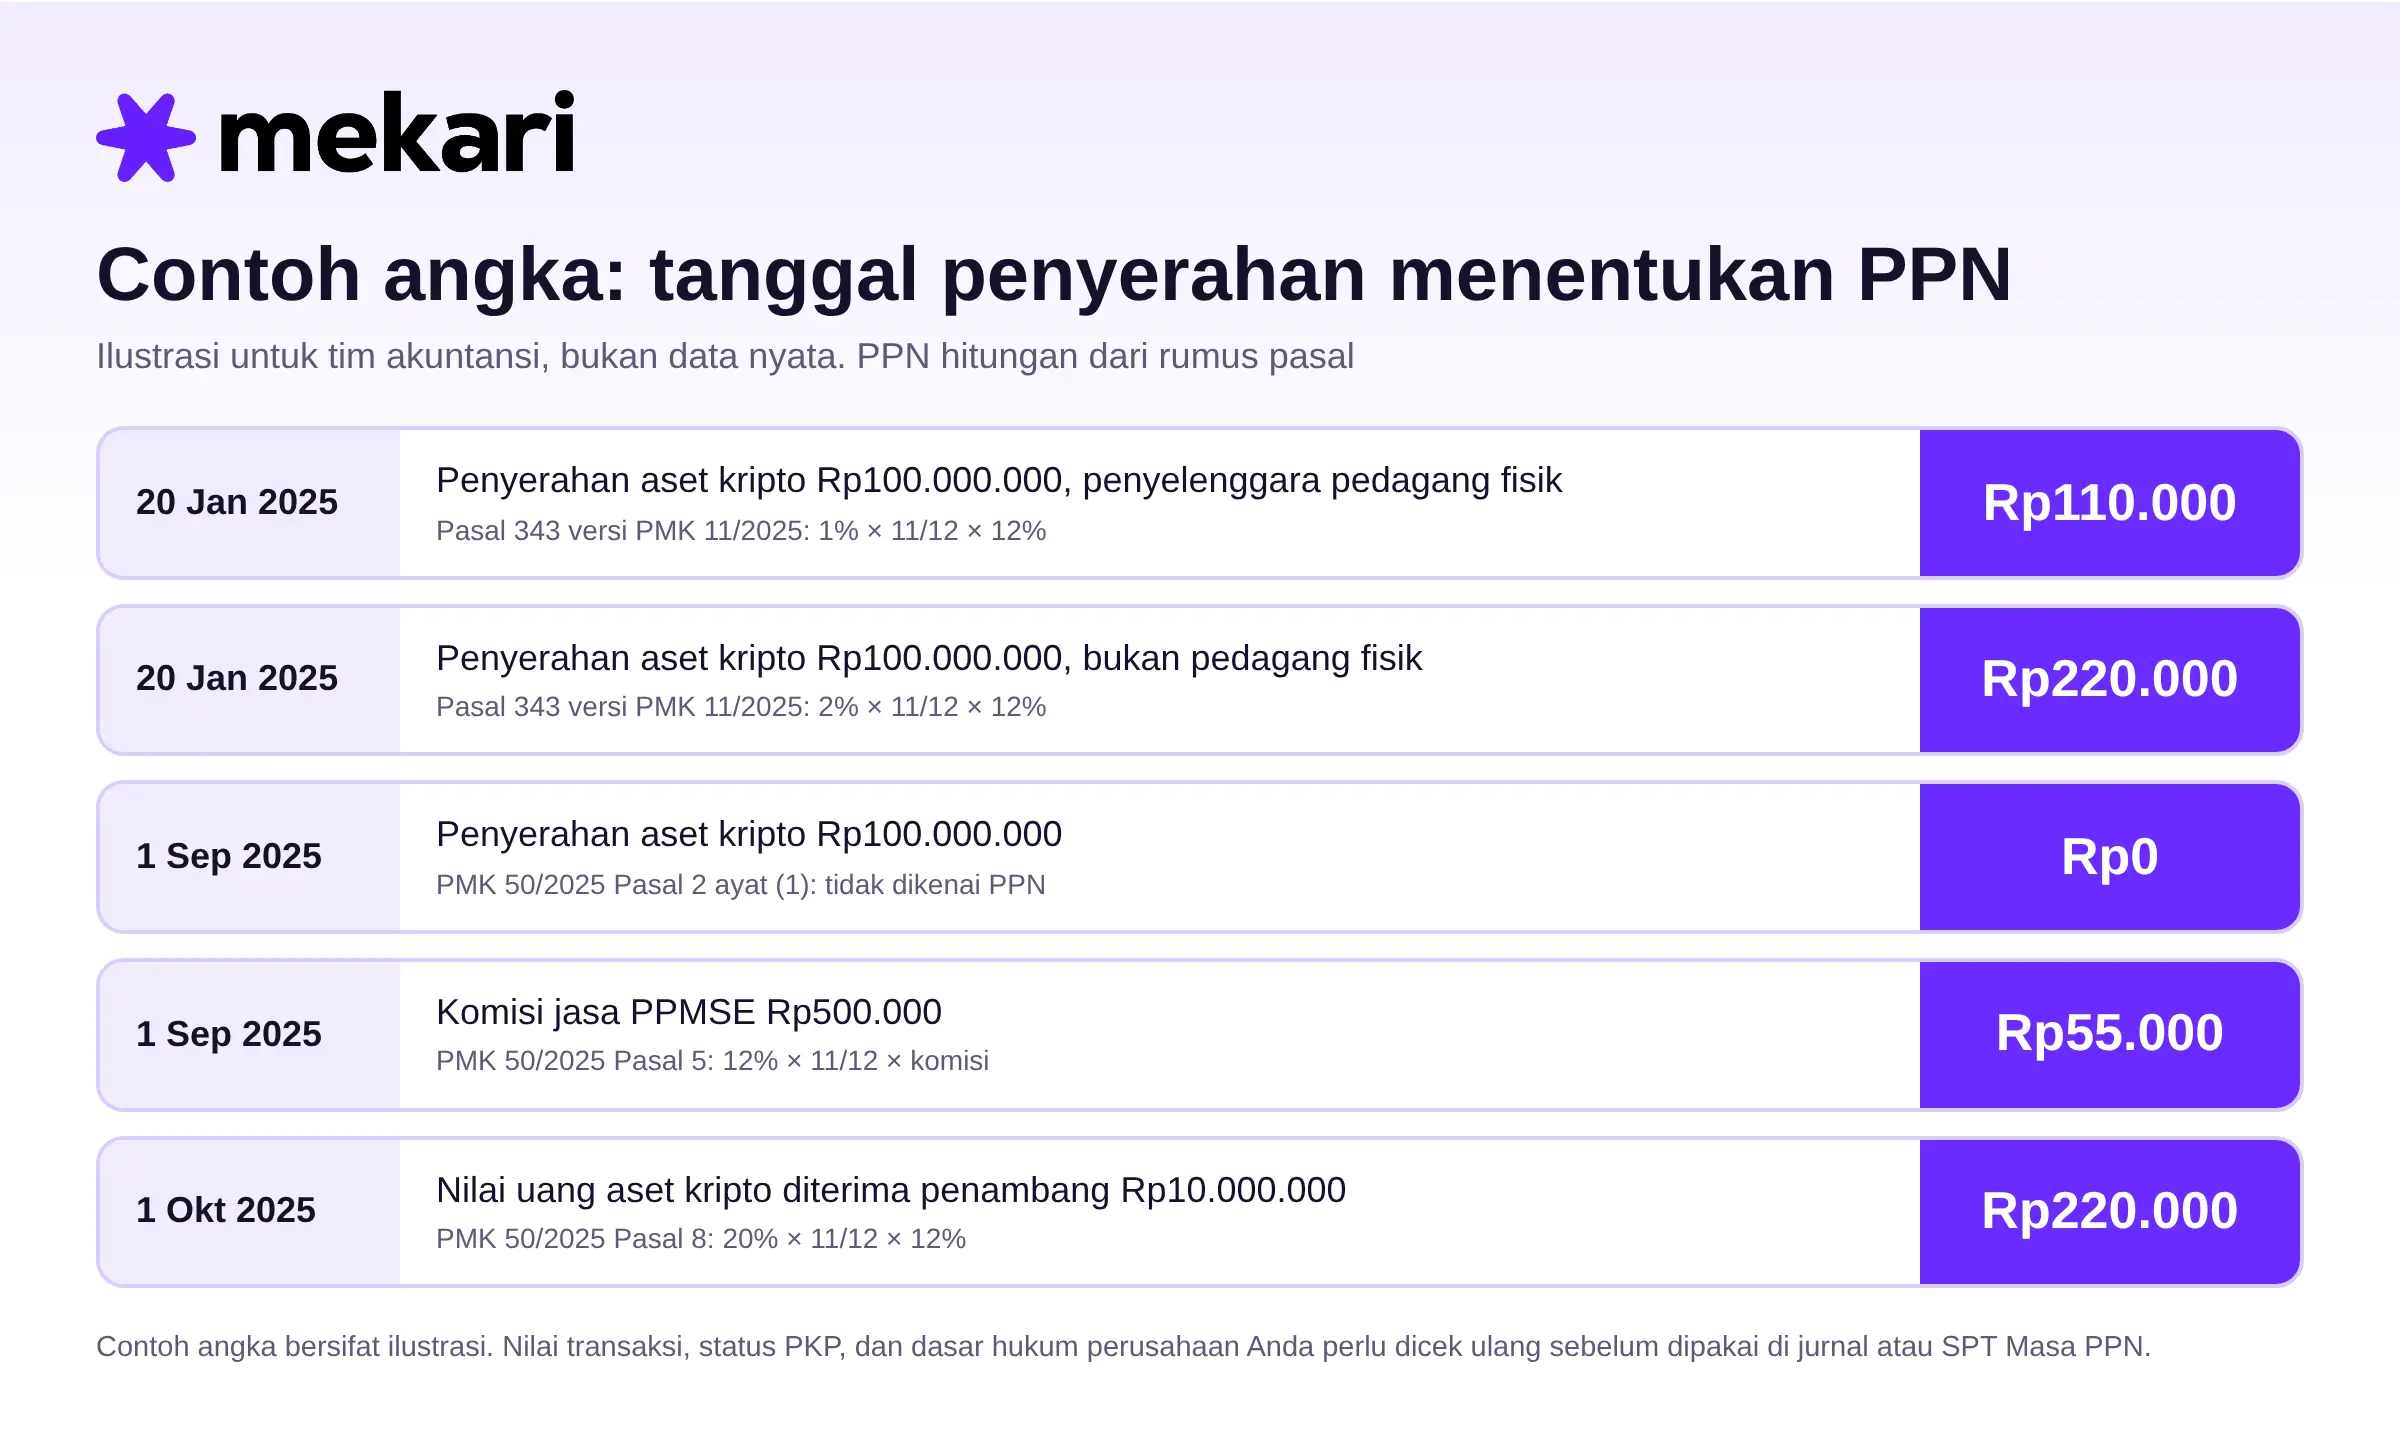
Cara hitung: persentase objek × 11/12 × 12% × dasar. Skenario A, B, C, dan D1 dihitung dari Pasal 313, 324, dan 343 PMK 81/2024 sebagaimana diubah Pasal 20 PMK 11/2025; skenario D2 dan D3 dari Pasal 2 dan 5 PMK 50/2025.
| Skenario | Dasar (Rp) | Hitungan | PPN (Rp) |
|---|---|---|---|
| A. Komisi agen asuransi (Pasal 313 ayat (2) huruf a) | 10.000.000 | 10% × 11/12 × 12% × 10.000.000 | 110.000 |
| B. Imbalan pialang asuransi (Pasal 313 ayat (2) huruf b) | 50.000.000 | 20% × 11/12 × 12% × 50.000.000 | 1.100.000 |
| C. Membangun sendiri (Pasal 324) | 500.000.000 | 20% × 11/12 × 12% × 500.000.000 | 11.000.000 |
| D1. Perdagangan kripto melalui PPMSE bukan pedagang fisik, penyerahan sebelum 1 Agu 2025 (Pasal 343 versi PMK 11/2025) | 100.000.000 | 2% × 11/12 × 12% × 100.000.000 | 220.000 |
| D2. Penyerahan aset kripto yang sama, sejak 1 Agu 2025 | 100.000.000 | Tidak dikenai PPN (PMK 50/2025 Pasal 2 ayat (1)) | 0 |
| D3. Jasa PPMSE atas imbalan Rp500.000, sejak 1 Agu 2025 | 500.000 | DPP 11/12 × 500.000 = 458.333; × 12% | 55.000 |
Skenario A sampai C tidak terpengaruh PMK 53/2025, sedangkan D2 dan D3 dihitung berdasarkan Pasal 2 dan 5 PMK 50/2025 (Pasal 8 mengatur penambang dan tidak dipakai pada contoh ini).
Checklist Langkah untuk Accounting dan Tim Legal/Compliance
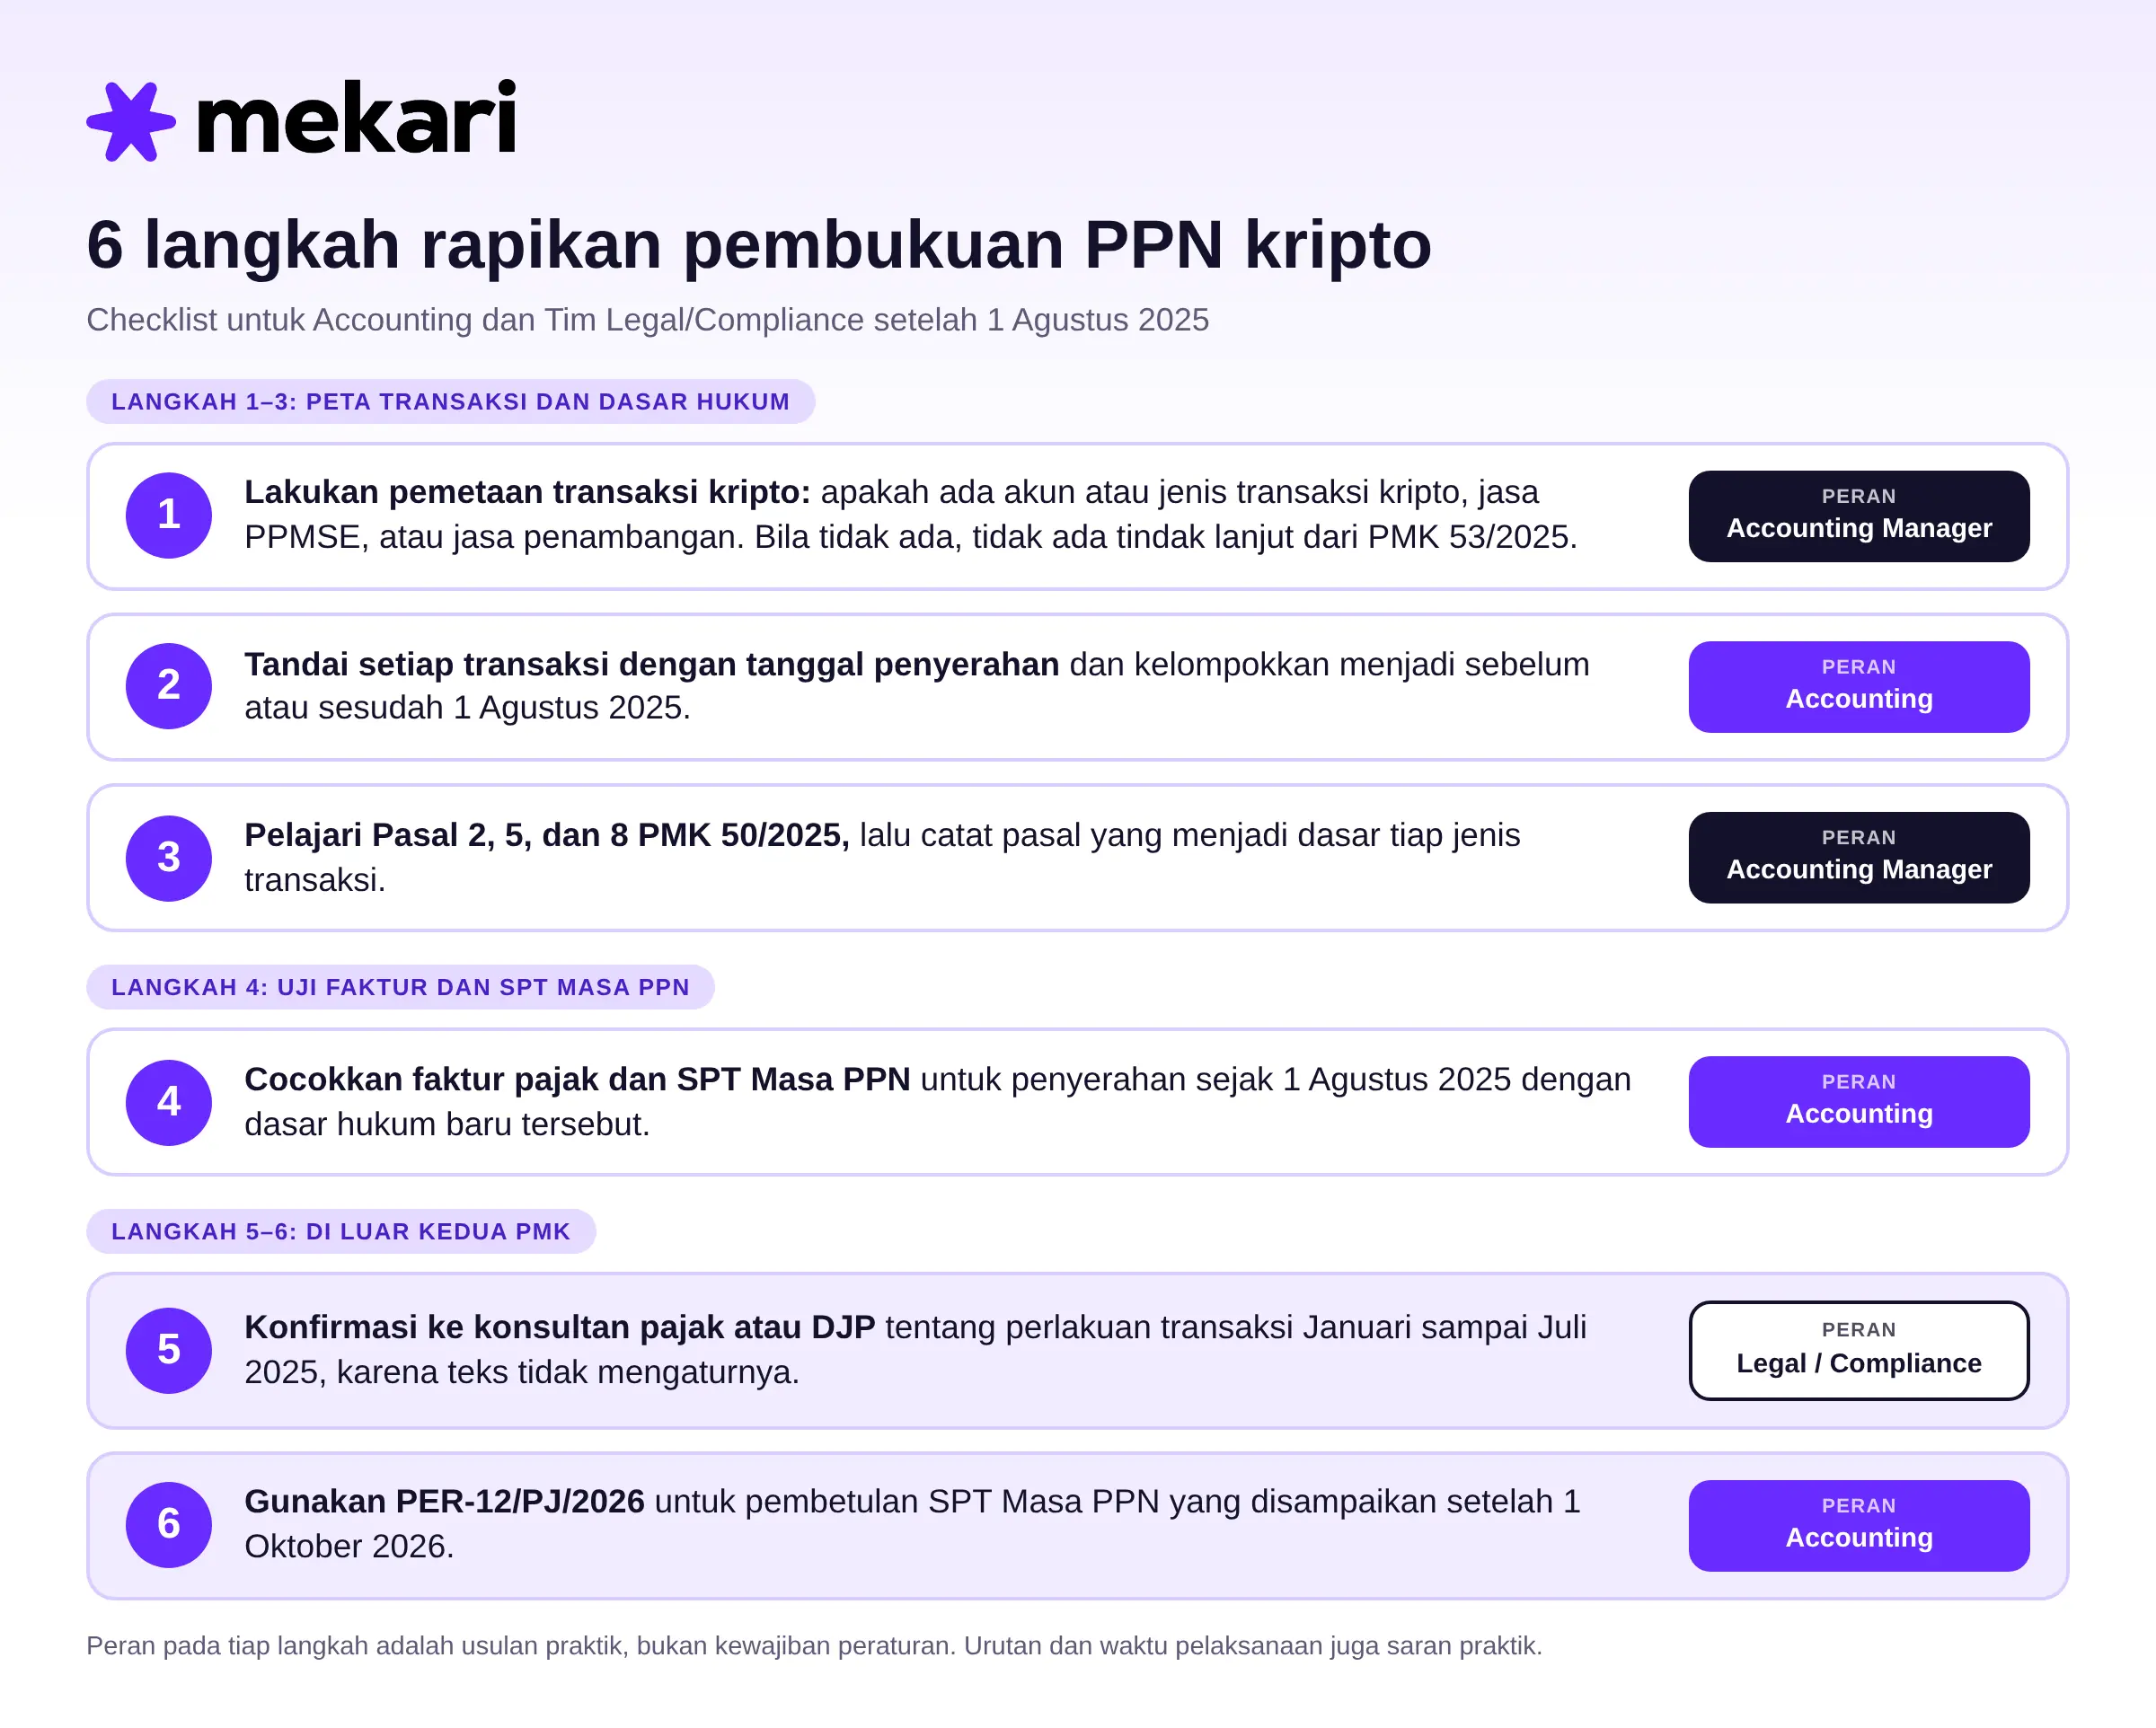
Agar pembukuan PPN kripto tetap rapi setelah 1 Agustus 2025, ikuti enam langkah berikut secara berurutan.
Langkah 1 sampai 3 menyiapkan peta transaksi dan dasar hukumnya, langkah 4 menguji faktur dan SPT Masa PPN terhadap dasar tersebut, dan langkah 5 dan 6 menangani dua hal di luar kedua PMK: transaksi Januari sampai Juli 2025 yang peralihannya tidak diatur, dan pembetulan SPT Masa PPN setelah 1 Oktober 2026 yang mengikuti PER-12/PJ/2026. Peran di akhir tiap langkah adalah usulan, bukan kewajiban peraturan.
- Lakukan pemetaan transaksi kripto: apakah ada akun atau jenis transaksi kripto, jasa PPMSE, atau jasa penambangan. Bila tidak ada, tidak ada tindak lanjut dari PMK 53/2025. (Accounting Manager)
- Tandai setiap transaksi dengan tanggal penyerahan dan kelompokkan menjadi sebelum atau sesudah 1 Agustus 2025. (Accounting)
- Pelajari Pasal 2, 5, dan 8 PMK 50/2025, lalu catat pasal yang menjadi dasar tiap jenis transaksi. (Accounting Manager)
- Cocokkan faktur pajak dan SPT Masa PPN untuk penyerahan sejak 1 Agustus 2025 dengan dasar hukum baru tersebut. (Accounting)
- Konfirmasi ke konsultan pajak atau DJP tentang perlakuan transaksi Januari sampai Juli 2025, karena teks tidak mengaturnya. (Legal / Compliance)
- Gunakan PER-12/PJ/2026 untuk pembetulan SPT Masa PPN yang disampaikan setelah 1 Oktober 2026. (Accounting)
Urutan dan waktu pelaksanaan di atas adalah saran praktik, bukan kewajiban peraturan.
Unduh Template Pemetaan Transaksi per Tanggal
Template Excel ini membantu Anda menandai tanggal penyerahan, memisahkan periode sebelum dan sesudah 1 Agustus 2025, mencatat dasar hukum yang dirujuk, dan membandingkan PPN hasil hitungan dengan yang tercatat.
Baris contoh bersifat ilustrasi, jadi ganti dengan data perusahaan Anda. Unduh di sini: Template Pemetaan Transaksi per Tanggal Penyerahan.
Dukungan Sistem Akuntansi
Kebutuhan proses dari topik ini: memisahkan transaksi per tanggal, mencocokkan PPN dengan faktur, dan menyimpan jejak. Rekonsiliasi PPN di Mekari Jurnal berjalan otomatis karena integrasi Mekari Jurnal dan Mekari Klikpajak.
Laporan pajak yang dapat difilter menurut tanggal, periode, dan tipe pajak, serta impor data transaksi di Mekari Jurnal ke Mekari Klikpajak.
Penerbitan e-Faktur mengikuti prosedur dan integrasi yang berlaku. Perangkat lunak mempercepat pencocokan data, tetapi tidak menggantikan keputusan akuntan atau konsultan pajak tentang dasar hukum yang benar.
Setelah dasar hukumnya jelas, pastikan catatan penjualan Anda tetap selaras dengan faktur pajak. Mekari Jurnal terintegrasi dengan Mekari Klikpajak sehingga data transaksi dapat direkonsiliasi PPN-nya secara otomatis. Lihat fitur pajak dan alur invoice ke faktur di Mekari Jurnal.
Coba Gratis atau Jadwalkan Demo Mekari Jurnal Sekarang!
Kesimpulan: Satu Tanggal yang Menentukan Pembukuan
Bagi tim akuntansi, 1 Agustus 2025 adalah garis pemisah. Setelah tanggal itu, PPN kripto tidak lagi dibaca dari Pasal 343 dan 354 PMK 81/2024, melainkan dari PMK 50/2025: penyerahan aset kripto yang dipersamakan dengan surat berharga tidak dikenai PPN, sementara jasa PPMSE dan jasa penambang tetap terutang PPN. Pasal 313 dan 324 tidak berubah, sehingga pengguna tanpa transaksi kripto tidak punya tindak lanjut.
Jika pembukuan Anda memuat transaksi kripto, kelompokkan transaksinya menurut tanggal penyerahan, cocokkan dengan Pasal 2, 5, dan 8 PMK 50/2025, dan tanyakan ke konsultan pajak atau DJP cara memperlakukan transaksi Januari sampai Juli 2025, karena kedua teks tidak mengatur peralihan.
Tulisan ini bersifat informasi umum, bukan nasihat pajak atau hukum, dan mengacu pada peraturan yang dapat berubah. Contoh hitungan hanya ilustrasi. Rujuk peraturan resmi di JDIH dan konsultasikan dengan konsultan pajak atau DJP sebelum mengambil keputusan.
Referensi
Database Peraturan JDIH BPK. “PMK 53/2025”
Database Peraturan JDIH BPK. “PMK 11/2025”
Database Peraturan JDIH BPK. “PMK 81/2024”
DJP, siaran pers SP-18/2025 tentang pajak aset kripto
Database Peraturan JDIH BPK. “PMKK 50/2025”
JDIH Kemenkeu. “PMK 54/2025”
JDIH Kemenkeu. “PMK 1/2026”